
Pokok, Bunga, dan Kas: Membaca BUMN Karya dari Urutan Klaim atas Uang Proyek
Pada semester I-2026, dua emiten konstruksi pelat merah melaporkan laba bersih positif. PT PP (PTPP) membukukan laba yang diatribusikan kepada pemilik entitas induk sebesar Rp193,47 miliar, naik 196,51% secara tahunan. PT Adhi Karya (ADHI) membukukan Rp8,49 miliar, naik 12,6%. Pada periode yang sama, arus kas operasi keduanya negatif: PTPP minus Rp1,45 triliun, ADHI minus Rp751 miliar.
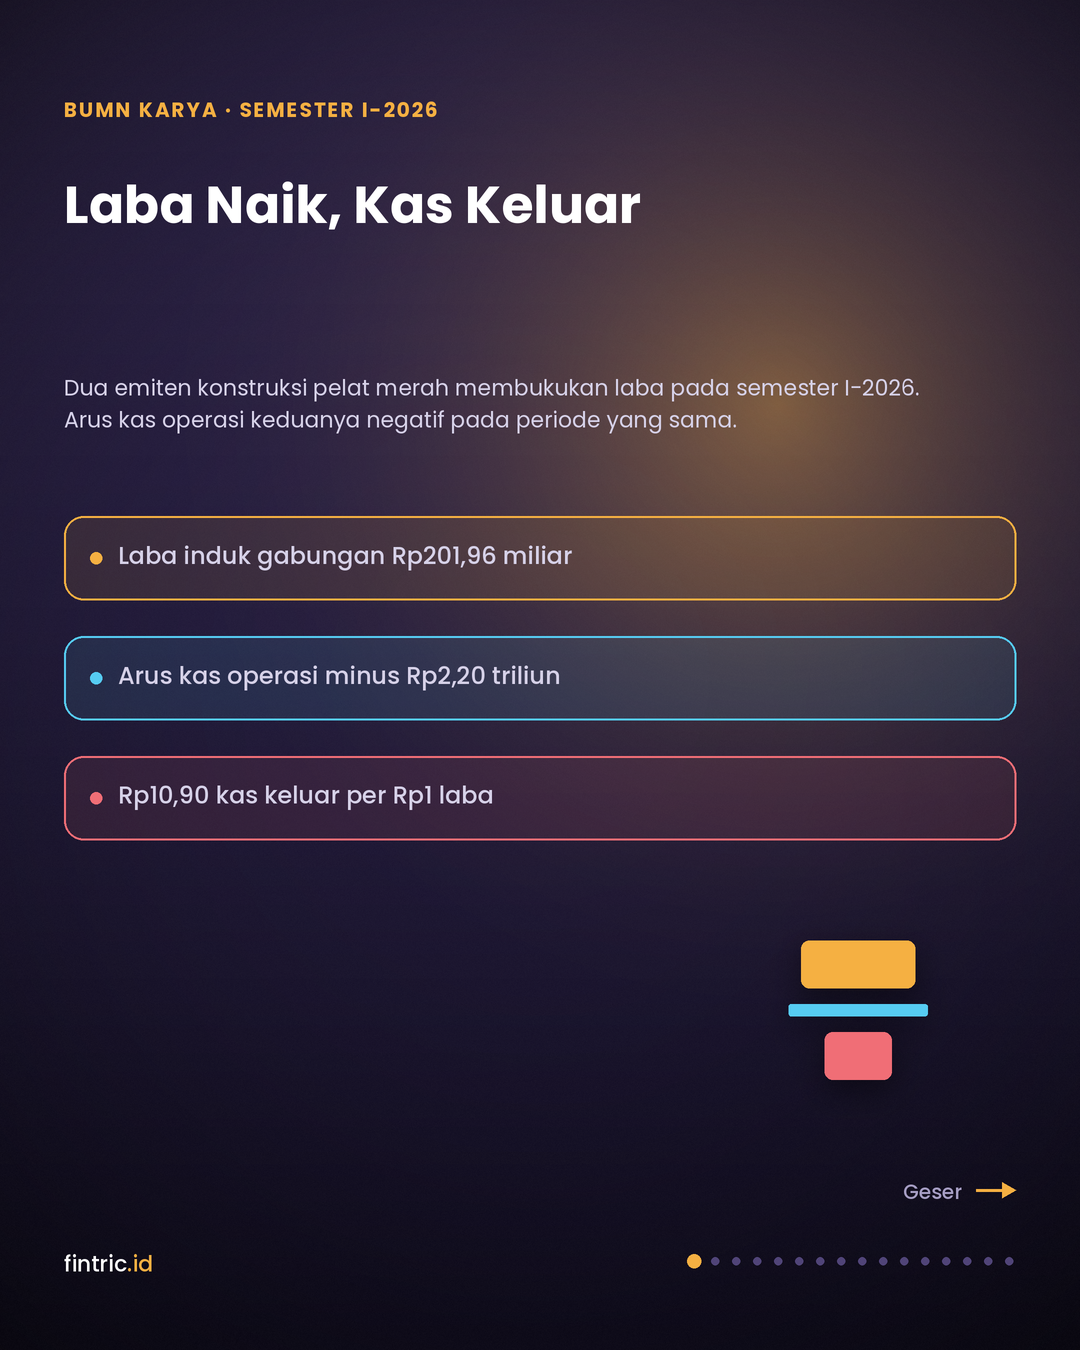
Gabungan keduanya menghasilkan angka yang saya pakai sebagai titik masuk seluruh tulisan ini. Laba induk berjumlah Rp201,96 miliar. Arus kas operasi berjumlah minus Rp2,20 triliun. Untuk setiap Rp1 laba yang tercatat bagi pemegang saham, Rp10,90 kas keluar dari aktivitas operasi.
Angka itu menjelaskan mengapa saya tidak menilai ADHI, PTPP, PT Wijaya Karya (WIKA), dan PT Waskita Karya (WSKT) dari pertumbuhan kontrak baru atau rasio harga terhadap nilai buku. Ada tiga pertanyaan yang lebih menentukan:
- Berapa banyak laba akuntansi yang benar-benar menjadi arus kas operasi?
- Seberapa besar backlog yang dapat dikerjakan tanpa tambahan modal kerja?
- Setelah restrukturisasi, siapa yang menerima kas proyek lebih dahulu — pemasok, bank, pemegang obligasi, negara, atau pemegang saham?
Jawaban atas pertanyaan ketiga menentukan apakah harga saham yang rendah merupakan diskon atau kompensasi.
Dan jawaban itu, pada September 2026, sudah tersedia dalam bentuk yang sangat konkret. Pada 24 Agustus 2026 ADHI tidak memenuhi pembayaran kupon Obligasi Berkelanjutan III Tahap III Seri B dan C senilai Rp60,82 miliar. Nilai kupon yang tidak terbayar itu setara 7,16 kali seluruh laba induk ADHI selama satu semester. Bursa Efek Indonesia menghentikan perdagangan sahamnya; Pefindo menurunkan peringkat korporasinya ke idCCC. Pada 10 September 2026, pemegang obligasi PTPP menolak usulan restrukturisasi kupon dan jatuh tempo, dan Pefindo menurunkan peringkat PTPP dari idBB ke idB dengan prospek negatif. Pembayaran kupon berikutnya jatuh pada 28 September 2026.
Dua Proses yang Berbeda: Jadwal dan Pokok
Restrukturisasi utang dan deleveraging bekerja pada dua bagian neraca yang berbeda.
Restrukturisasi mengubah jadwal: tanggal pembayaran pokok, tenor pinjaman, tingkat bunga, persyaratan pinjaman (covenant), masa tenggang, prioritas pembayaran, dan mekanisme cash waterfall — urutan resmi yang menentukan siapa dibayar dari kas proyek dan pada urutan keberapa.
Deleveraging mengubah pokok: nilai kewajiban itu sendiri berkurang, karena aset dijual, piutang tertagih, proyek menghasilkan kas bebas, atau pemegang saham menyuntikkan ekuitas — termasuk lewat penyertaan modal negara — tanpa menciptakan kewajiban baru.
WSKT memberi contoh terukur bahwa keduanya dapat berjalan bersamaan, dan bahwa keduanya bergerak dengan kecepatan yang berbeda. Sejak akhir 2023 hingga semester I-2026, total utang WSKT turun dari sekitar Rp84 triliun menjadi Rp66,5 triliun, berkurang 20,83% atau Rp17,5 triliun. Pokoknya benar-benar turun.
Beban keuangannya turun dari Rp4,34 triliun menjadi Rp4,00 triliun, atau 7,83%.
Selisih arah kedua angka itu adalah inti persoalannya. Pokok turun 2,66 kali lebih cepat daripada bunga. Penjelasannya ada pada komposisi: dari Rp17,5 triliun penurunan liabilitas itu, kesepakatan tata kelola utang dengan 21 bank komersial (Master Restructuring Agreement) hanya menyumbang Rp2,1 triliun — outstanding MRA bergerak dari Rp26,2 triliun (2024) ke Rp24,1 triliun (Desember 2025), atau 12,00% dari total penurunan. Sisanya datang dari pos-pos di luar utang bank berbunga: penyelesaian kewajiban vendor, pelepasan aset, dan perubahan konsolidasi.
Utang yang dilunasi lebih dahulu adalah utang yang tidak berbunga. Yang berbunga bertahan, dan beban bunganya bertahan bersamanya.
WSKT juga menuntaskan sisi kewajiban usaha. Utang vendor yang telah jatuh tempo pada 2022 turun dari Rp2,13 triliun menjadi Rp48 miliar per semester I-2026 — penurunan yang dihitung dari kedua angka itu mencapai 97,75%, sementara keterangan perusahaan menyebut 97,1%. Kewajiban pajak yang telah jatuh tempo diselesaikan seluruhnya per 2024. Pada 3 September 2026, Rapat Umum Pemegang Obligasi menyetujui seluruh usulan restrukturisasi Obligasi III Tahap IV Tahun 2019, termasuk perpanjangan tenor.
Yang belum berubah adalah struktur permodalannya. Per semester I-2026 total aset WSKT Rp68,08 triliun dan total ekuitas Rp1,55 triliun, sehingga liabilitas menyerap 97,72% dari aset. Rasio utang terhadap ekuitas berada di 42,92 kali — angka yang direproduksi persis oleh kedua pos neraca tersebut. Liabilitas jangka pendek turun 38,60% sementara liabilitas jangka panjang naik 36,07%: sebagian besar perbaikan rasio lancar berasal dari reklasifikasi, bukan pelunasan.
Dengan kata lain, nilai perusahaan secara keseluruhan dapat pulih lebih dahulu daripada nilai ekuitasnya, dan urutan itu bukan kebetulan. Urutan itu tertulis dalam dokumen restrukturisasinya.
Empat Sebab Fisik di Balik Neraca
1. Kontrak bertambah lebih cepat daripada modal kerja
Konstruksi membutuhkan pembiayaan di muka. Kontraktor membayar semen, baja, bahan bakar, alat berat, subkontraktor, tenaga kerja, mobilisasi proyek, jaminan pelaksanaan, dan bunga selama menunggu termin.
Proyek senilai Rp1 triliun dengan kebutuhan modal kerja bersih 10%–15% menuntut Rp100–150 miliar tersedia lebih dahulu. Dibandingkan laba induk PTPP satu semester penuh, satu proyek sebesar itu menyerap 0,52 sampai 0,78 kali seluruh laba setengah tahun.
Karena itu backlog besar memiliki dua sisi. Bagi perusahaan dengan likuiditas kuat, backlog adalah pendapatan terjadwal. Bagi perusahaan dengan likuiditas ketat, backlog adalah kewajiban produksi: semakin cepat proyek dikerjakan, semakin besar kebutuhan pendanaan jangka pendek.
Yang menentukan nilai backlog karena itu bukan nominalnya, melainkan kualitas pemilik proyek, skema pembayaran, ada atau tidaknya uang muka, waktu penagihan, marjin kontrak, kebutuhan belanja modal, dan kemampuan mengubah pendapatan menjadi kas.
WIKA menyediakan angka untuk sisi ini. Per semester I-2026, 96% portofolio kontrak berjalan WIKA sudah berbasis pembayaran bulanan. Itu adalah pernyataan tentang struktur, bukan volume, dan hasilnya terbaca: total piutang turun Rp2,07 triliun antara kuartal II-2025 dan kuartal II-2026.
2. Piutang dan aset kontrak menyerap modal kerja
Pendapatan konstruksi diakui berdasarkan tingkat penyelesaian pekerjaan, sehingga laba dapat tercatat sebelum kas diterima. Di antara pendapatan akuntansi dan kas aktual terdapat tiga pos perantara: tagihan bruto (pekerjaan selesai yang belum difaktur), aset kontrak, dan piutang usaha.
Ketika pendapatan naik sementara aset kontrak dan piutang tumbuh lebih cepat, perusahaan sedang mendanai pemilik proyek, yaitu membiayai pelanggan dengan modal kerjanya sendiri.
Untuk proyek pemerintah, risiko gagal bayar absolut rendah. Risiko keterlambatan tetap nyata, dan sebabnya administratif: revisi dokumen, perubahan desain, perselisihan volume pekerjaan, administrasi serah terima, keterlambatan pembebasan lahan, perubahan Daftar Isian Pelaksanaan Anggaran (DIPA), serta penundaan pembayaran pada akhir tahun anggaran. Tagihan yang tertahan enam sampai dua belas bulan memaksa kontraktor menarik pinjaman baru.
PTPP memperlihatkan konsekuensinya pada satu halaman neraca. Kas dan setara kas turun 53,92% menjadi Rp1,17 triliun per akhir Juni 2026, sementara utang bank jangka pendek kepada pihak berelasi naik lebih dari dua kali lipat, dari Rp1,73 triliun menjadi Rp4,49 triliun. Kas yang tidak masuk dari termin digantikan oleh pinjaman.
3. Proyek investasi memperpanjang jarak antara biaya dan penerimaan
Pada fase ekspansi sebelumnya, BUMN Karya tidak hanya menjadi kontraktor, tetapi juga investor jalan tol, sponsor entitas proyek (special purpose vehicle), pemberi pinjaman pemegang saham (shareholder loan), penjamin proyek, dan pemilik aset berperiode pengembalian sangat panjang.
Struktur itu menciptakan ketidaksesuaian jatuh tempo (maturity mismatch): utang bank dan obligasi berumur beberapa tahun membiayai aset yang baru menghasilkan arus kas optimal setelah satu atau dua dekade. Selama pembiayaan ulang tersedia, strukturnya bertahan. Ketika pasar obligasi mengetat, jarak waktu itu menjadi kewajiban yang harus dibayar tunai.
Penjualan ruas tol atau aset konsesi memang menghasilkan kas, dan kualitas transaksinya terbaca dari lima hal: apakah aset dijual di atas nilai buku; apakah hasilnya cukup menurunkan pokok; apakah perusahaan masih memberikan jaminan; apakah keuntungannya tunai atau akuntansi; dan apakah aset yang dilepas justru aset dengan arus kas paling andal. Melepas aset yang arus kasnya paling andal menyelamatkan likuiditas hari ini sekaligus mengurangi pendapatan berulang (recurring) pada tahun-tahun berikutnya, sehingga kas yang masuk sekali harus dinilai terhadap arus kas yang hilang berulang kali.
4. Marjin proyek dan beban bunga bergerak di skala yang berbeda
Rantai tekanannya berurutan: harga material naik, biaya proyek membengkak, pekerjaan tambah kurang (variation order) terlambat disetujui, marjin kotor turun, EBITDA melemah, sementara beban bunga tetap pada nilainya.
Semester I-2026 memberi dua ukuran langsung.
PTPP membukukan laba kotor Rp760,77 miliar dan laba usaha Rp262 miliar, dengan beban keuangan Rp1,04–1,05 triliun (dua pembacaan beredar; saya sebut rentangnya). Rasio laba usaha terhadap beban keuangan — ukuran kemampuan membayar bunga, atau interest coverage ratio — berada di 0,252 kali. Beban keuangannya sendiri setara 1,37 kali laba kotor.
ADHI membukukan laba usaha Rp316 miliar terhadap beban keuangan Rp349 miliar, atau 0,905 kali. Rasio utang terhadap EBITDA-nya per Juni 2026 tercatat 7,7 kali menurut Pefindo.
Keduanya berada di bawah 1,00 kali. Laba usaha tidak menutup beban bunga, dan yang membuat kedua laporan tetap berakhir positif adalah pos-pos di bawah garis operasi: pada ADHI, bagian laba ventura bersama Rp118 miliar; pada PTPP, pendapatan lain-lain Rp877,27 miliar yang naik 47,2%, termasuk keuntungan selisih kurs Rp51 miliar dari sebelumnya Rp3,9 miliar.
Ada satu lapis lagi pada PTPP yang jarang dibaca. Laba induknya Rp193,47 miliar, sementara laba tahun berjalan konsolidasi hanya Rp17,37 miliar — turun 66,12%. Selisihnya, minus Rp176,10 miliar, adalah porsi kepentingan nonpengendali. Identitas ini tertutup persis. Anak-anak usaha yang tidak dimiliki penuh menanggung rugi, dan laba yang naik 196,51% di baris induk tidak menggambarkan arah kelompok usahanya.
APBN 2026: Lima Lapisan antara Pagu dan Kas
Pagu infrastruktur dalam APBN 2026 berada di Rp434,8 triliun menurut keterangan Wakil Menteri Keuangan pada Februari 2026. Angka itu besar dan arahnya menopang sektor konstruksi.
Angka itu juga belum menjadi kas bagi siapa pun.
Sepanjang Januari 2026, anggaran infrastruktur yang benar-benar cair berjumlah Rp3,7 triliun, atau 0,85% dari pagu — konsisten dengan 0,9% yang disebut pemerintah. Satu bulan berjalan, lebih dari 99% pagu masih berupa rencana.
Pagu itu juga tidak seluruhnya berbentuk kontrak pekerjaan sipil yang dapat dimenangkan emiten konstruksi. Di dalamnya terdapat transfer ke daerah, preservasi dan pemeliharaan, pembebasan lahan, subsidi dan dukungan pembiayaan, pembangunan oleh BUMN yang tidak tercatat di bursa, paket kecil untuk kontraktor daerah, belanja peralatan, infrastruktur pendidikan dan kesehatan, serta dukungan pembayaran ketersediaan (availability payment) pada skema KPBU. Realisasi transfer ke daerah sendiri mencapai Rp397,4 triliun atau 51,6% dari pagunya pada semester I-2026, porsi tertinggi dalam lima tahun.
Saya memisahkan transmisinya menjadi lima lapisan:
| Lapisan | Tahapan | Yang berubah bagi emiten |
|---|---|---|
| 1 | Pagu tercantum dalam APBN | Belum ada |
| 2 | DIPA efektif dan tender diumumkan | Peluang |
| 3 | Kontrak dimenangkan | Backlog |
| 4 | Pekerjaan fisik diselesaikan | Pendapatan |
| 5 | Termin dibayar dan kas diterima | Kas dan kemampuan bayar utang |
Jarak antara lapisan keempat dan kelima dapat diukur dengan angka pemerintah sendiri. Hingga 31 Agustus 2026, realisasi keuangan Kementerian Pekerjaan Umum mencapai Rp69 triliun atau 52,14% dari pagu Rp132,38 triliun, sementara progres fisiknya 57,56%.
Selisih 5,42 poin persentase itu adalah pekerjaan yang sudah terpasang tetapi belum menjadi pembayaran. Diterapkan pada pagu Kementerian PU, nilainya sekitar Rp7,17 triliun — pekerjaan yang secara fisik berdiri di lapangan, dan secara kas masih berada di neraca pelaksananya sebagai aset kontrak atau piutang.
Pola serupa muncul di Kementerian Perhubungan. Hingga 31 Agustus 2026 realisasi anggarannya mencapai Rp15,35 triliun atau 49,93% dari pagu efektif Rp30,74 triliun, sementara belanja modal — komponen yang paling dekat dengan kontrak konstruksi — baru terealisasi 40,26%, tertinggal 9,67 poin persentase dari realisasi total.
Pagu Kementerian PU sendiri bergerak sepanjang siklus: disetujui Rp118,5 triliun pada September 2025, dipangkas Rp12,71 triliun menjadi Rp106,18 triliun pada April 2026, dan tercatat Rp132,38 triliun sebagai pagu berjalan pada September 2026. Ketiganya berasal dari keterangan resmi pada tanggalnya masing-masing.
Realisasi anggaran juga memiliki pola musiman
Belanja infrastruktur Indonesia terkonsentrasi pada paruh kedua. Tender dan mobilisasi berjalan pada semester pertama, sementara akselerasi pekerjaan dan pembayaran terkonsentrasi pada semester kedua, terutama kuartal IV.
Pola itu menghasilkan tiga konsekuensi kas: kebutuhan modal kerja memuncak pada kuartal II–III; piutang dan aset kontrak melonjak sebelum termin dibayar; dan arus kas operasi terlihat kuat pada akhir tahun lalu kembali melemah pada awal tahun berikutnya. Arus kas operasi PTPP yang bergerak dari plus Rp716 miliar pada semester I-2025 ke minus Rp1,45 triliun pada semester I-2026 — perubahan Rp2,166 triliun dalam setahun — berada persis di titik musiman itu.
Indikator yang lebih berguna daripada realisasi agregat karena itu adalah realisasi belanja modal kementerian teknis, nilai tender konstruksi yang sudah dikontrakkan, porsi proyek tahun jamak, penyerapan Kementerian PU, pembayaran proyek lanjutan dari tahun sebelumnya, dan distribusi proyek antara BUMN, swasta besar, serta kontraktor daerah.
Katalis 2026: Komposisi Proyek Bergeser ke Siklus Pendek
Prioritas infrastruktur Indonesia sedang bergerak. Penambahan pagu Kementerian PU untuk 2026 diarahkan pada swasembada pangan melalui irigasi, penyediaan air baku, Instruksi Presiden Jalan Daerah, dan Sekolah Rakyat. Fase sebelumnya menekankan konektivitas berskala besar; fase ini menekankan irigasi, bendung dan jaringan air baku, sekolah serta fasilitas kesehatan, perumahan, preservasi jalan, transportasi perkotaan, dan penyelesaian proyek prioritas yang sudah berjalan.
Pergeseran itu memiliki dua sisi bagi kas kontraktor.
Di satu sisi, proyek irigasi, gedung, sanitasi, dan preservasi memiliki siklus lebih pendek, menghasilkan termin lebih cepat, umumnya tidak menuntut penyertaan ekuitas dari pelaksana, dan tidak membawa risiko permintaan pascaproyek seperti konsesi tol. Struktur kontraknya lebih dekat ke skema pembayaran bulanan yang sudah mendominasi 96% portofolio berjalan WIKA.
Di sisi lain, ukuran paketnya lebih kecil dan pesaingnya lebih banyak. Kontraktor swasta dan daerah dapat masuk pada paket berukuran belasan sampai ratusan miliar rupiah. WEGE memberi contohnya: kontrak baru per Agustus 2026 mencapai Rp775 miliar dengan pemberi kerja pemerintah 83% dan tipologi fasilitas publik 63%, terdiri atas proyek seperti Sekolah Rakyat, halte bus rapid transit, rumah sakit daerah, dan hunian aparatur. Nilai per proyek jauh di bawah skala jalan tol.
Efisiensi fiskal bekerja di dua arah
Ketika belanja diefisienkan, proyek dapat mengalami revisi prioritas, penundaan tender, pengurangan lingkup, pemecahan paket, atau perubahan skema menjadi Kerja Sama Pemerintah dengan Badan Usaha (KPBU). Pemangkasan Rp12,71 triliun pada pagu Kementerian PU pada April 2026 adalah bentuk konkretnya, meski pagu berjalan kemudian tercatat lebih tinggi.
Bagi perusahaan dengan neraca longgar, seleksi proyek memperbaiki disiplin marjin. Bagi perusahaan yang membutuhkan kontrak baru untuk menutup biaya tetap dan bunga, penundaan tender langsung menjadi persoalan likuiditas.
Konsolidasi tujuh entitas menjadi tiga klaster
Danantara Indonesia merencanakan konsolidasi tujuh BUMN Karya — Hutama Karya, Waskita Karya, Wijaya Karya, ADHI, PTPP, Brantas Abipraya, dan Nindya Karya — menjadi tiga klaster berbasis spesialisasi gedung, infrastruktur, dan engineering, procurement and construction (EPC).
Urutan yang dinyatakan pejabat Danantara adalah penyehatan lebih dahulu, penggabungan kemudian. Per pertengahan September 2026, status resminya: target penyelesaian akhir 2026 disebut manajemen PTPP dan ADHI sebagai target indikatif yang dapat disesuaikan; entitas yang bertahan belum ditentukan; dan belum ada rasio saham, valuasi transaksi, maupun struktur entitas hasil penggabungan yang diumumkan. Kepala Badan Pengaturan BUMN pada 31 Agustus 2026 menyatakan pasangan PTPP–ADHI sendiri belum ditetapkan.
Bagi pemegang saham publik, yang belum diumumkan itu justru bagian yang paling menentukan. Danantara Asset Management menguasai 50,5% saham PTPP dan sekitar 63,7% saham ADHI; publik memegang 49,5% dan 36,3%. Rasio penggabungan, perlakuan atas kewajiban historis, dan kemungkinan penambahan modal menentukan berapa besar kepemilikan ekonomis publik setelah proses selesai.
Transmisi Jangka Pendek: Beberapa Bulan ke Depan
Pada rentang bulan, satu angka bergerak lebih dahulu: rasio laba usaha terhadap beban keuangan. PTPP di 0,252 kali dan ADHI di 0,905 kali berarti setiap rupiah bunga yang jatuh tempo harus dicari dari luar operasi — dari pinjaman baru, pelepasan aset, dividen anak usaha, atau penundaan pembayaran.
Konsekuensinya sudah terlihat pada tiga peristiwa yang terjadi dalam empat pekan.
Pertama, ADHI menggelar RUPO pada 6 Agustus 2026 untuk menunda pembayaran bunga ke-17, 18, dan 19; rapat tidak mencapai kuorum. Pada 24 Agustus kupon Rp60,82 miliar tidak dibayar, BEI menghentikan perdagangan sahamnya, dan Pefindo menurunkan peringkat ke idCCC. Seluruh rangkaian ini berjarak kurang dari tiga bulan dari peringkat idA-/negatif pada Juni 2026.
Kedua, pada 10 September 2026 pemegang obligasi PTPP menolak usulan penyesuaian kupon dan perpanjangan jatuh tempo. Pefindo menurunkan peringkat korporasi PTPP dari idBB ke idB dengan prospek negatif, menyebut risiko likuiditas yang material, fleksibilitas keuangan yang lemah, dan paparan pada segmen hunian vertikal. Kupon berikutnya jatuh tempo 28 September 2026.
Ketiga, pada 3 September 2026 pemegang obligasi WSKT menyetujui seluruh usulan restrukturisasi Obligasi III Tahap IV Tahun 2019.
Tiga keputusan kreditur dalam satu bulan, tiga hasil berbeda. Yang membedakan bukan besarnya utang — WSKT membawa liabilitas terbesar di antara ketiganya — melainkan posisi tawar dan tahapan proses masing-masing. Dalam rentang bulan, harga saham keempat emiten ini bergerak mengikuti keputusan kreditur, bukan mengikuti pagu anggaran.
Jendela terdekat yang dapat diamati adalah kuartal IV-2026: puncak pembayaran termin musiman bertemu dengan jadwal kupon dan jatuh tempo. PTPP membawa sekitar Rp2 triliun obligasi dan sukuk jatuh tempo pada 2027, terkonsentrasi April–Juni. ADHI membawa obligasi Rp667 miliar jatuh tempo Mei 2027, satu seri lagi pada Juli 2027, serta kewajiban anak usahanya ADCP sekitar Rp117 miliar yang jatuh tempo Desember 2026 dan Mei 2027 — sebagian di antaranya sudah masuk proses Penundaan Kewajiban Pembayaran Utang (PKPU).
Transmisi Jangka Panjang: Rentang Tahun
Pada rentang tahun, tiga hal berubah secara struktural bila urutan kas benar-benar membaik.
Ukuran keberhasilan bergeser dari nilai kontrak ke konversi kas. Selama satu dekade, kontrak baru menjadi ukuran utama yang dipakai pasar dan manajemen. Data semester I-2026 memperlihatkan mengapa ukuran itu tidak cukup: WEGE membukukan kontrak baru Rp775 miliar per Agustus, tumbuh 568% dari Rp116 miliar, sementara pendapatannya pada semester I turun 55% menjadi Rp404,85 miliar dan rugi bersihnya Rp89,74 miliar. Kontrak baru adalah indikator aktivitas di depan; pendapatan, marjin, dan kas menyusul beberapa kuartal kemudian, dengan tingkat kebocoran yang berbeda-beda.
Sumber pendanaan bergeser dari pasar obligasi ke neraca induk dan skema kemitraan. Kemampuan menerbitkan obligasi baru bagi emiten berperingkat idB dan idCCC praktis tertutup untuk beberapa waktu. Yang tersisa adalah pendanaan dari pemegang saham pengendali, pelepasan aset, dan KPBU. WEGE menunjukkan bentuk akhir dari jalur itu: utang berbunga hanya 0,07 kali ekuitas, tanpa obligasi maupun sukuk, dengan total liabilitas dipangkas dari Rp2,53 triliun (Juni 2025) menjadi Rp1,84 triliun.
Struktur risiko proyek bergeser dari pelaksana ke pemilik proyek. Bila skema pembayaran bulanan menjadi norma — seperti 96% portofolio berjalan WIKA — modal kerja masa konstruksi sebagian kembali menjadi beban pemilik proyek. Konsekuensinya, jumlah proyek yang layak secara pendanaan menjadi lebih sedikit, tetapi yang berjalan memiliki profil kas lebih sehat bagi pelaksananya. Dalam rentang satu dekade, pergeseran itu menentukan apakah sektor ini menghasilkan laba berulang atau kembali menumpuk piutang.
Peta Emiten: Satu Sumbu yang Diungkapkan
Tabel berikut memetakan enam emiten pada satu sumbu yang terukur dan sudah dipublikasikan: rasio laba usaha terhadap beban keuangan pada semester I-2026, disandingkan dengan tanda arus kas operasi pada periode yang sama. Ini peta posisi menurut angka yang sudah terbit, bukan urutan mutu dan bukan penilaian atas sahamnya. Setiap sel menyebut periodenya.
| Emiten | Laba usaha : beban keuangan (S1-2026) | Arus kas operasi S1-2026 | Status instrumen utang per 17 Sep 2026 |
|---|---|---|---|
| WTON | laba usaha Rp27,09 mrd, DER turun ke 71,52% | tidak dipublikasikan terpisah | Tanpa proses restrukturisasi instrumen |
| WEGE | rugi usaha; utang berbunga 0,07× ekuitas | tidak dipublikasikan terpisah | Tanpa obligasi dan sukuk |
| WIKA | EBITDA operasi Rp769,01 mrd; rugi induk Rp1,48 T | tidak dipublikasikan terpisah | 27 seri disetujui, tenor ke 2028 (Apr 2026) |
| ADHI | 0,905× | −Rp751 mrd | Kupon Rp60,82 mrd tidak dibayar 24 Agu; idCCC |
| PTPP | 0,252× | −Rp1,45 T | Usulan restrukturisasi ditolak 10 Sep; idB |
| WSKT | rugi Rp1,91 T; liabilitas 97,72% dari aset | tidak dipublikasikan terpisah | RUPO menyetujui restrukturisasi 3 Sep 2026 |
Empat emiten tidak memiliki angka arus kas operasi yang dipublikasikan terpisah dalam sumber yang saya gunakan, dan sel-sel itu saya biarkan kosong dengan alasannya dinyatakan. Rasio laba usaha terhadap beban keuangan hanya tersedia dalam bentuk yang dapat dibandingkan untuk ADHI dan PTPP.
PTPP. Pendapatan Rp5,96 triliun, turun 11,18%. Laba kotor Rp760,77 miliar, turun 17,50%. Laba sebelum pajak Rp35,38 miliar dari Rp71,88 miliar. Total aset Rp43,36 triliun dengan liabilitas Rp38,99 triliun dan ekuitas Rp4,37 triliun. Harga sahamnya Rp212 pada 4 September 2026, turun 48,8% sejak awal tahun. Dua divestasi masih berjalan — PT PP Infrastruktur dan proyek kereta Makassar–Parepare — keduanya pada tahap pemenuhan persyaratan pendahuluan, sehingga belum menjadi kas.
ADHI. Pendapatan Rp3,11 triliun, turun 18,4%, sementara beban pokok turun 25% sehingga laba kotor naik 22,3% menjadi sekitar Rp700 miliar. Perbaikan marjin itu nyata dan tersebar per segmen: teknik dan konstruksi naik dari 12,8% ke 21,6%, manufaktur dari 17,3% ke 18,4%, sementara properti turun dari 31,1% ke 23,5%. Arus kas bebasnya minus Rp756 miliar. Pada sisi pendanaan, ADHI menarik pinjaman Rp1,02 triliun dan membayar Rp1,08 triliun kepada bank serta Rp351 miliar beban pinjaman. Harga terakhir sebelum penghentian perdagangan Rp133; tanggal penghentian tercatat berbeda di dua sumber, 21 dan 24 Agustus 2026.
WIKA. Pendapatan Rp6,27 triliun, naik 7,18%. Laba kotor Rp886,33 miliar, naik 87,56% — pertumbuhan laba kotor 12,20 kali laju pertumbuhan pendapatannya. Marjin kotor kuartal II bergerak dari 8,1% ke 14,1%. EBITDA operasi positif Rp769,01 miliar. Rugi induk Rp1,48 triliun, mengecil 10,9%, setara 23,60% dari pendapatan. Kontrak baru semester I Rp6,91 triliun terdiri atas industri penunjang konstruksi Rp2,25 triliun, infrastruktur dan gedung Rp2,24 triliun, energi dan industrial plant Rp2,10 triliun, properti Rp197,86 miliar, serta investasi Rp124,63 miliar — kelima komponen berjumlah Rp6,9125 triliun, tertutup terhadap angka yang dilaporkan. Sejak restrukturisasi tahap pertama Februari 2024, WIKA membayar Rp4,17 triliun kepada kreditur perbankan dan pemegang surat utang, serta Rp1,23 triliun kepada mitra kerja dalam setahun hingga kuartal II-2026, menyisakan utang usaha sekitar Rp4,32 triliun.
WSKT. Pendapatan Rp4,91 triliun, naik 58,5% — kenaikan tertinggi di antara keempatnya. Rugi Rp1,91 triliun, mengecil dari Rp2,30 triliun, setara sekitar 39% dari pendapatan. Kas dan setara kas akhir Juni sekitar Rp2,61 triliun. Rasio harga terhadap laba dan terhadap nilai buku keduanya negatif, sehingga keduanya tidak dapat dipakai. Sahamnya masih dihentikan perdagangannya; manajemen menyatakan persetujuan RUPO 3 September memperbesar peluang pencabutan penghentian itu.
Anak Usaha: Dua Hasil dari Satu Induk
Investor yang menginginkan paparan konstruksi tanpa membawa seluruh risiko induk sering melihat ke anak usaha. Semester I-2026 memperlihatkan bahwa hubungan itu tidak seragam.
WTON membukukan pendapatan Rp1,48 triliun, turun sekitar 5% dari Rp1,56–1,57 triliun (dua pembacaan beredar). Laba kotor naik 8,34% menjadi Rp98,39 miliar, dan laba usaha naik 102,47% menjadi Rp27,09 miliar dari Rp13,38 miliar. Rasio utang terhadap ekuitas turun dari 81,75% menjadi 71,52%, dan rasio lancar 130,95%. Komposisi pendapatannya: produk putar 47,91%, non-putar 34,44%, konstruksi 13,27%, jasa 4,37%.
Lalu laba bersihnya Rp4,74 miliar.
Artinya 82,50% laba usaha WTON tidak sampai ke baris terbawah, sebagian besar diserap beban keuangan dan pajak. Marjin bersihnya 0,32%, atau Rp3,2 dari setiap Rp1.000 pendapatan. Ini contoh paling bersih dalam kelompok ini tentang perbedaan antara perbaikan operasi dan perbaikan hasil bagi pemegang saham: operasinya membaik dua kali lipat, dan yang tersisa tetap tipis. Manajemen memangkas target kontrak baru 2026 dari Rp5 triliun (RKAP) menjadi Rp3,8–4 triliun pada paparan publik 9 September 2026.
WEGE bergerak berlawanan. Pendapatannya turun 55% menjadi Rp404,85 miliar, laba kotor turun 79% menjadi Rp22,4 miliar, dan rugi bersihnya Rp89,74 miliar — setara 22,17% dari pendapatan. Ini terjadi pada perusahaan yang hampir tidak memiliki utang berbunga: rasionya 0,07 kali ekuitas, tanpa obligasi maupun sukuk, dengan DER total 0,98 kali.
Pasangan itu memberi kesimpulan yang tidak bisa didapat dari salah satunya sendiri. WEGE membuktikan bahwa neraca bersih tidak menghasilkan laba bila volume dan marjin proyek tidak ada. WTON membuktikan bahwa perbaikan marjin operasi tidak otomatis sampai ke pemegang saham bila struktur biaya di bawah garis operasi masih berat. Restrukturisasi bekerja pada persoalan WTON; ia tidak menyentuh persoalan WEGE.
Risiko yang tetap melekat pada keduanya adalah transaksi dengan pihak berelasi. Diskon terhadap anak usaha wajar diberikan bila ia memberikan pinjaman kepada induk, menanggung piutang grup, melakukan transaksi aset yang tidak transparan, atau membayar dividen saat modal kerjanya sendiri terbatas.
Valuasi: Nilai Perusahaan, Bukan Harga Saham Saja
Saham konstruksi pelat merah sering tampak murah karena kapitalisasi pasarnya kecil dibanding pendapatan, total aset, nilai backlog, atau nilai buku historis.
Ambil ilustrasi sebuah emiten dengan kapitalisasi pasar Rp2 triliun, utang berbunga bersih Rp20 triliun, pendapatan Rp15 triliun, dan EBITDA normal Rp1 triliun. Rasio harga terhadap penjualannya 0,133 kali. Nilai perusahaannya (enterprise value) Rp22 triliun, setara 22 kali EBITDA. Ketiga angka itu tertutup terhadap satu sama lain.
Yang penting dari ilustrasi ini adalah proporsinya: 90,91% dari nilai perusahaan itu adalah klaim kreditur. Tiket ekuitasnya murah; keseluruhan usahanya tidak.
WSKT memberikan bentuk ekstremnya dengan angka nyata. Liabilitas menyerap 97,72% dari aset, sehingga ekuitas menyisakan 2,28%. Pada struktur seperti itu, perubahan kecil pada nilai aset menggerakkan nilai ekuitas secara berlipat.
Hierarki metrik yang saya gunakan untuk sektor ini, berurutan: arus kas operasi sebelum dan sesudah perubahan modal kerja; utang bersih terhadap EBITDA; EBITDA terhadap beban bunga; piutang dan aset kontrak terhadap pendapatan; backlog terhadap pendapatan; marjin kotor kontrak baru; porsi proyek dengan uang muka; nilai divestasi terhadap utang bersih; nilai perusahaan terhadap EBITDA yang dinormalisasi; dan rasio harga terhadap nilai buku, hanya setelah kualitas ekuitasnya dikonfirmasi.
Backlog diberi pemotongan sesuai kualitas
Nilai nominal backlog jarang sama dengan nilai ekonomisnya. Pemotongan (haircut) yang saya gunakan mengikuti kepastian pembayarannya:
| Kualitas backlog | Karakteristik | Bobot analitis |
|---|---|---|
| Anggaran aktif | Pagu berjalan, lahan siap, pembayaran bulanan | 80%–90% |
| BUMN terdanai | Pemberi kerja sehat, pendanaan sudah committed | 65%–80% |
| Daerah atau swasta | Pendanaan belum penuh | 40%–60% |
| Proyek investasi | Persoalan lahan atau sedang dinegosiasikan ulang | 0%–40% |
Backlog Rp50 triliun berkualitas rendah menuntut lebih banyak modal kerja daripada backlog Rp20 triliun dengan uang muka dan termin bulanan. Struktur pembayaran bulanan pada 96% portofolio WIKA adalah pergerakan langsung ke arah kolom pertama tabel ini.
Scorecard untuk Laporan Berikutnya
| Indikator | Bentuk yang sehat | Bentuk yang perlu dibaca ulang |
|---|---|---|
| Arus kas operasi | Positif dan berulang | Positif karena pembayaran vendor ditunda |
| Piutang + aset kontrak | Tumbuh di bawah pendapatan | Tumbuh jauh lebih cepat |
| Utang berbunga | Turun secara absolut | Berpindah ke jangka panjang |
| Beban bunga | Turun mengikuti penurunan pokok | Tetap tinggi meski tenor diperpanjang |
| Marjin kotor | Stabil atau naik | Turun saat kontrak baru naik |
| Kontrak baru | Didominasi proyek terdanai | Banyak proyek investasi atau lanjutan |
| Divestasi aset | Hasilnya melunasi pokok | Hasilnya menutup rugi operasi |
| Ekuitas | Pulih dari laba dan pelunasan | Pulih melalui penambahan modal besar |
| Utang usaha | Normal terhadap aktivitas | Membesar saat kas membaik |
| Piutang pihak berelasi | Menurun | Meningkat |
Satu baris dalam tabel itu memerlukan penjelasan tambahan. Arus kas operasi dapat terlihat positif ketika perusahaan memperlambat pembayaran pemasok. Pembedaan antara pemulihan arus kas dan penarikan kas dari rantai pasok terbaca dari pasangan angkanya: bila kas naik bersamaan dengan utang usaha yang melonjak, tekanan likuiditas sedang berpindah ke subkontraktor dan vendor, bukan hilang.
WSKT dan WIKA menyediakan pembanding untuk baris itu. Utang vendor jatuh tempo WSKT turun dari Rp2,13 triliun menjadi Rp48 miliar; WIKA membayar Rp1,23 triliun kepada mitra kerja dalam setahun dan menyisakan sekitar Rp4,32 triliun. Pada kedua kasus itu, kas keluar menuju rantai pasok, bukan tertahan darinya.
Risiko Pembalikan Arah
Penundaan belanja infrastruktur. Prioritas fiskal dapat bergeser ke bantuan sosial, pangan, pertahanan, pendidikan, kesehatan, atau pembayaran bunga utang negara. Pagu juga dapat direvisi, diblokir, atau direalokasi — pemangkasan Rp12,71 triliun pada pagu Kementerian PU April 2026 sudah memperlihatkan mekanismenya. Dampaknya tidak sebanding dengan durasinya: penundaan kontrak tiga bulan dapat menciptakan tekanan modal kerja sepanjang satu tahun anggaran.
Konsolidasi yang mengubah kepemilikan ekonomis. Penggabungan dapat melibatkan rasio yang tidak menguntungkan pemegang saham publik dan minoritas, pengalihan aset, konversi utang menjadi saham, penambahan modal, atau masuknya entitas induk dengan hak ekonomi lebih senior. Penyelamatan perusahaan dan penyelamatan nilai per saham adalah dua hasil yang berbeda, dan rasio penggabungan BUMN Karya belum diumumkan.
Penurunan nilai aset lanjutan. Setelah restrukturisasi, manajemen baru umumnya memiliki insentif melakukan big bath accounting — mengakui kerugian lama sekaligus agar basis tahun berikutnya lebih bersih. Danantara sendiri menempatkan pembersihan pembukuan, termasuk pencatatan penurunan nilai aset, sebagai tahap sebelum penggabungan. Dalam jangka panjang langkah itu menyehatkan; dalam jangka pendek ia mengurangi ekuitas, memperburuk pemenuhan covenant, menaikkan rasio utang terhadap ekuitas, dan memaksa aksi korporasi.
Biaya pembiayaan ulang. Restrukturisasi memperpanjang tenor, dan tenor yang panjang bertemu dengan bunga yang belum turun. Pada kondisi itu perusahaan dapat berada pada titik di mana kas cukup untuk membayar bunga tetapi tidak cukup untuk menurunkan pokok atau membiayai pertumbuhan — keadaan yang dalam literatur kredit disebut zombie equilibrium. Peringkat idB dan idCCC menutup akses ke pasar obligasi untuk beberapa waktu, sehingga pilihan pendanaannya menyempit ke pemegang saham pengendali dan pelepasan aset.
Biaya material dan nilai tukar. Kenaikan harga baja, aspal, semen, energi, serta peralatan impor menekan marjin kontrak tetap, dan eskalasi biaya tidak selalu dapat diteruskan kepada pemilik proyek. Keuntungan selisih kurs Rp51 miliar pada PTPP bekerja di arah sebaliknya pada semester ini, dan pos semacam itu dapat berbalik pada semester berikutnya.
Perubahan lingkup proyek. Pergantian prioritas dapat menyebabkan desain ulang, pengurangan lingkup, audit ulang, penundaan pembayaran, dan negosiasi ulang kontrak. Dukungan terhadap pembangunan infrastruktur dan dukungan terhadap imbal hasil pemegang saham kontraktor adalah dua hal yang dapat berjalan terpisah: negara dapat memastikan proyek selesai tanpa memastikan pelaksananya memperoleh pengembalian yang memadai.
Sisi Lain
Data yang sama mendukung pembacaan yang lebih terang, dan tiga di antaranya kuat.
Marjin sedang membaik, dan perbaikannya tersebar. Laba kotor WIKA naik 87,56% pada pendapatan yang naik 7,18%, dengan marjin kuartalan bergerak dari 8,1% ke 14,1%. Laba kotor ADHI naik 22,3% meski pendapatannya turun 18,4%, dan kenaikannya terbaca per segmen. Laba usaha WTON naik 102,47% pada pendapatan yang turun. Ketiganya menunjukkan seleksi proyek yang lebih ketat sudah masuk ke laporan laba rugi, bukan baru dijanjikan.
Pokok utang benar-benar turun di satu tempat. WSKT memangkas total utang Rp17,5 triliun sejak akhir 2023 dan menyelesaikan 97% lebih utang vendor yang jatuh tempo. Pembacaan bahwa restrukturisasi hanya memindahkan tanggal tidak berlaku untuk seluruh angkanya.
Struktur pembayaran sedang berubah. Portofolio kontrak berjalan WIKA yang 96% berbasis pembayaran bulanan, dan komposisi kontrak baru WEGE yang 83% berasal dari pemerintah dengan tipologi fasilitas publik, keduanya menggeser kebutuhan modal kerja ke arah yang lebih ringan. Piutang WIKA yang turun Rp2,07 triliun dalam setahun adalah hasil awalnya.
Pembacaan yang lebih berhati-hati bersandar pada dua hal yang belum bergerak: rasio laba usaha terhadap beban keuangan yang masih di bawah 1,00 kali pada dua emiten yang melaporkannya, dan keputusan kreditur yang pada September 2026 berbeda-beda untuk tiga emiten dalam satu bulan.
Titik Uji Berikutnya
Satu temuan yang saya pegang dari data semester I-2026: laba yang dilaporkan dan kas yang tersedia sedang bergerak ke arah berlawanan pada dua emiten yang membukukan laba, dengan Rp10,90 kas operasi keluar untuk setiap Rp1 laba induk gabungan, sementara rasio laba usaha terhadap beban keuangan keduanya berada di bawah 1,00 kali.
Ada beberapa angka yang akan menguji temuan itu, masing-masing dengan tanggal dan bentuknya.
Pembayaran kupon PTPP pada 28 September 2026. Pefindo menyatakan ketidakmampuan memenuhi pembayaran itu akan tercatat sebagai gagal bayar aktual. Pembayaran yang terlaksana tanpa pinjaman baru akan melemahkan pembacaan saya tentang kekakuan arus kas; pembayaran yang dibiayai penarikan pinjaman jangka pendek akan menguatkannya.
Laporan kuartal III-2026 keempat emiten, terbit akhir Oktober–November. Yang saya baca lebih dahulu bukan laba, melainkan arus kas operasi berjalan dan pergerakan piutang plus aset kontrak terhadap pendapatan. Arus kas operasi PTPP yang kembali positif tanpa lonjakan utang usaha akan membalikkan temuan ini.
Pencabutan atau kelanjutan penghentian perdagangan WSKT dan ADHI. WSKT menyatakan persetujuan RUPO 3 September memperbesar peluang pencabutan. Untuk ADHI, penyelesaian kupon Rp60,82 miliar dan hasil RUPO ulang menentukan.
Rasio penggabungan BUMN Karya, bila diumumkan sebelum akhir 2026. Entitas yang bertahan, rasio konversi saham, dan perlakuan atas kewajiban historis adalah tiga angka yang belum ada. Rasio yang menempatkan pemegang saham publik pada posisi proporsional akan mengubah perhitungan nilai ekuitas secara material; struktur yang menambahkan modal dalam jumlah besar akan mengubahnya ke arah lain.
Realisasi keuangan Kementerian PU terhadap progres fisiknya pada akhir 2026. Selisih 5,42 poin persentase per 31 Agustus adalah pekerjaan yang belum menjadi kas. Selisih yang menyempit pada akhir tahun berarti termin kuartal IV mengalir; selisih yang melebar berarti aset kontrak dan piutang emiten pelaksana membesar lagi memasuki 2027.
Kontrak baru WTON pada rentang Rp3,8–4 triliun yang direvisi 9 September 2026, dibandingkan RKAP awalnya Rp5 triliun. Realisasi di batas atas dengan marjin terjaga akan menopang pembacaan bahwa seleksi proyek bekerja; realisasi di bawahnya menunjukkan ukuran paket yang lebih kecil belum tergantikan volumenya.
Sebelum rangkaian termin cair, piutang turun, arus kas operasi positif, vendor dibayar, pokok turun, dan beban bunga menyusut terlihat berurutan selama beberapa kuartal, valuasi yang rendah pada sektor ini adalah harga atas ketidakpastian urutan tersebut. Bagian yang paling menentukan dari laporan keuangan konstruksi bukan baris laba, melainkan rekonsiliasi antara kas, piutang, utang usaha, dan pembayaran bunga.
Sumber Data
Regulasi dan dokumen anggaran. Kementerian Keuangan RI — pagu infrastruktur APBN 2026 Rp434,8 triliun dan realisasi Januari 2026 Rp3,7 triliun (keterangan Wakil Menteri Keuangan, Februari 2026); realisasi belanja negara semester I-2026 Rp1.656 triliun (43,1% dari pagu Rp3.842,7 triliun) dan belanja pemerintah pusat Rp1.298,6 triliun. Kementerian Pekerjaan Umum — pagu 2026 Rp118,5 triliun (September 2025), pemangkasan Rp12,71 triliun menjadi Rp106,18 triliun (April 2026), pagu berjalan Rp132,38 triliun dengan realisasi Rp69 triliun atau 52,14% dan progres fisik 57,56% per 31 Agustus 2026. Kementerian Perhubungan — realisasi Rp15,35 triliun atau 49,93% dari pagu efektif Rp30,74 triliun, belanja modal 40,26%, per 31 Agustus 2026.
Laporan keuangan emiten semester I-2026 melalui keterbukaan informasi BEI. PTPP — pendapatan, laba kotor, laba usaha, beban keuangan, laba induk dan konsolidasi, kas, utang bank jangka pendek, posisi aset dan ekuitas. ADHI — pendapatan, laba kotor per segmen, laba usaha, beban keuangan, bagian laba ventura bersama, arus kas operasi dan pendanaan. WIKA — pendapatan, laba kotor, marjin kuartalan, EBITDA operasi, rugi induk, komposisi kontrak baru, penurunan piutang, pembayaran kepada kreditur dan mitra kerja. WSKT — total aset, komposisi liabilitas, ekuitas, DER, pendapatan, rugi, kas, penyelesaian utang vendor. WTON — pendapatan per segmen, laba kotor, beban usaha, laba usaha, laba bersih, DER, rasio lancar. WEGE — pendapatan, laba kotor, rugi bersih, kontrak baru dan komposisi pemberi kerja, struktur liabilitas.
Lembaga pemeringkat. PT Pemeringkat Efek Indonesia (Pefindo) — penurunan peringkat ADHI dari idA-/negatif (Juni 2026) ke idBB/CreditWatch (Juli–Agustus), idB (18 Agustus), dan idCCC (25 Agustus) setelah kupon Rp60,82 miliar tidak dibayar pada 24 Agustus 2026, dengan rasio utang terhadap EBITDA 7,7 kali per Juni 2026; penurunan peringkat PTPP dari idBB ke idB (10 September 2026) setelah RUPO menolak usulan restrukturisasi, dengan kupon berikutnya jatuh tempo 28 September 2026.
Aksi korporasi dan pengumuman bursa. RUPO dan RUPSU WIKA 20–28 April 2026 atas 27 seri (14 obligasi dan 13 sukuk) dengan perpanjangan jatuh tempo hingga 2028; RUPO WSKT 3 September 2026 atas Obligasi III Tahap IV Tahun 2019; RUPO ADHI 6 Agustus 2026 yang tidak mencapai kuorum; penghentian sementara perdagangan saham ADHI (tercatat 21 dan 24 Agustus 2026 pada sumber berbeda). Danantara Indonesia dan Badan Pengaturan BUMN — rencana konsolidasi tujuh BUMN Karya menjadi tiga klaster, pernyataan 31 Agustus dan 4–7 September 2026 mengenai status target dan entitas yang bertahan; kepemilikan Danantara Asset Management 50,5% di PTPP dan sekitar 63,7% di ADHI.
Angka yang merupakan perhitungan saya sendiri, diturunkan dari angka-angka di atas: rasio laba usaha terhadap beban keuangan PTPP 0,252 kali dan ADHI 0,905 kali; kas operasi keluar Rp7,49 per Rp1 laba induk PTPP, Rp88,46 pada ADHI, dan Rp10,90 pada gabungan keduanya; porsi kepentingan nonpengendali PTPP minus Rp176,10 miliar; rasio penurunan pokok terhadap penurunan bunga WSKT 2,66 kali; porsi MRA dalam penurunan liabilitas WSKT 12,00%; liabilitas WSKT 97,72% dari aset; porsi laba usaha WTON yang tidak sampai ke laba bersih 82,50%; nilai selisih progres fisik dan keuangan Kementerian PU sekitar Rp7,17 triliun; serta seluruh angka dalam ilustrasi nilai perusahaan.
Konflik sumber yang saya biarkan terbuka, sesuai praktik menyebut rentang alih-alih memilih satu angka: beban keuangan PTPP terbaca Rp1,04 triliun dan Rp1,05 triliun; pendapatan WTON semester I-2025 terbaca Rp1,56 triliun dan Rp1,57 triliun; penurunan utang vendor WSKT dihitung 97,75% dari kedua nilainya sementara keterangan perusahaan menyebut 97,1%; tanggal penghentian perdagangan ADHI tercatat 21 dan 24 Agustus 2026.