
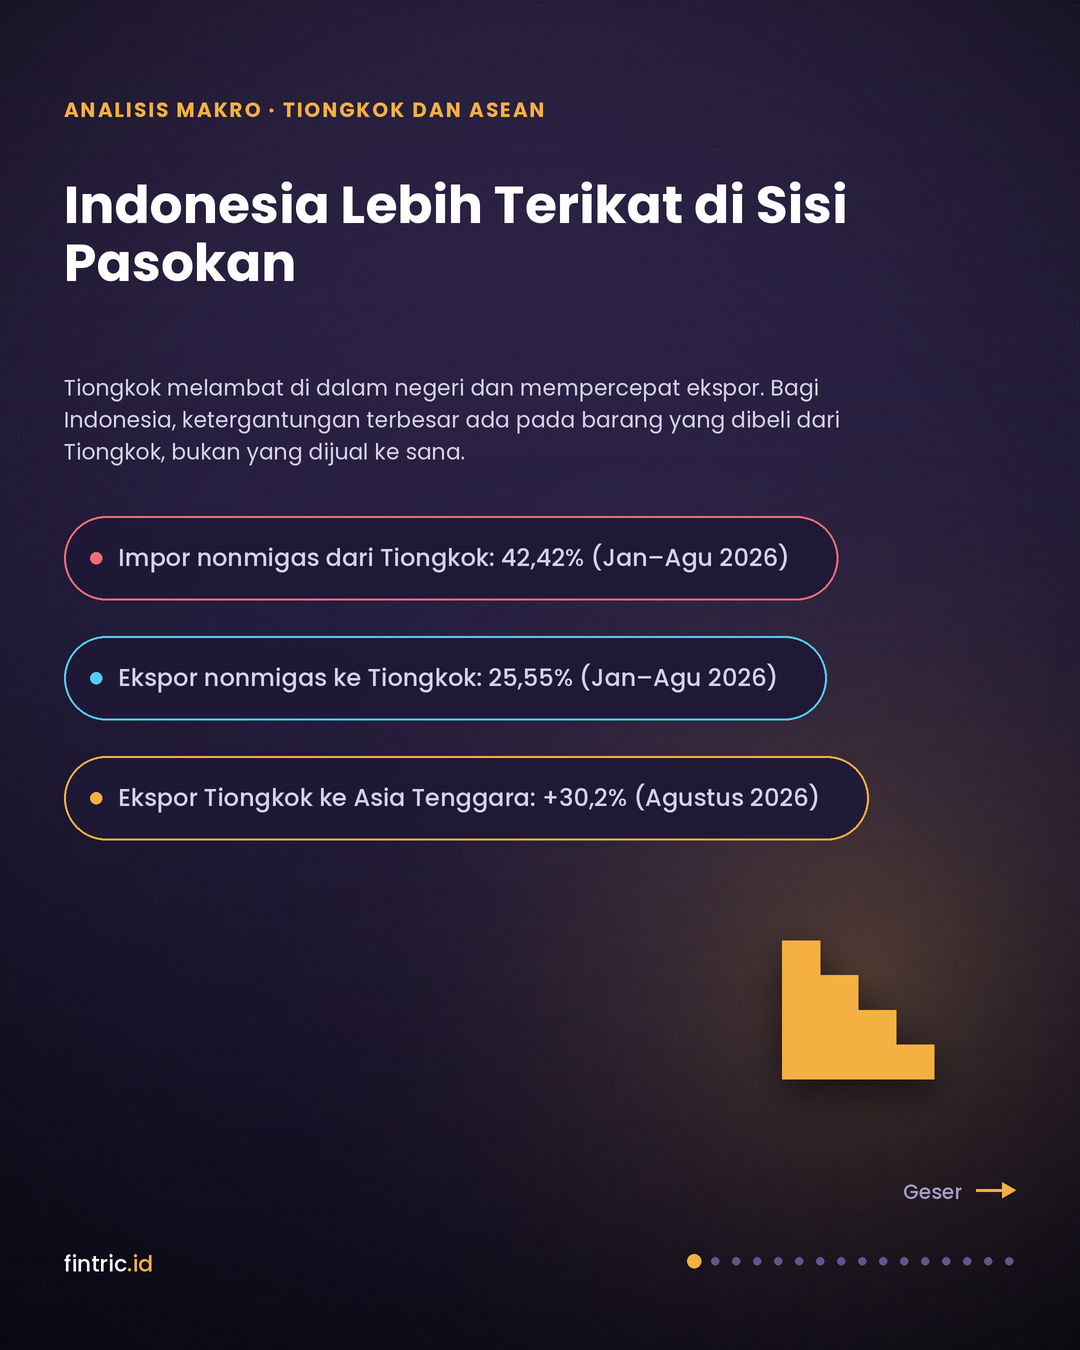
Tiongkok Melambat, Ekspornya Melaju: Indonesia Lebih Terikat di Sisi Pasokan
Pada triwulan II 2026 ekonomi Tiongkok tumbuh 4,3%, laju terlemah sejak akhir 2022. Investasi properti turun 18% pada semester I, penjualan ritel hanya naik 0,4% pada Agustus, dan investasi aset tetap perkotaan menyusut 7,2% sepanjang Januari–Agustus. Pada bulan yang sama, ekspor Tiongkok melonjak 25% dan ekspor ke Asia Tenggara naik 30,2%. Surplus perdagangan Januari–Agustus mencapai US$805,5 miliar, di jalur melampaui rekor 2025 sebesar US$1,2 triliun.
Dua angka itu menjelaskan mengapa perlambatan Tiongkok tidak menjadi masalah yang sama bagi seluruh Asia Tenggara. Tiongkok bukan hanya satu pasar ekspor. Ia adalah pembeli komoditas, pemasok barang modal, sumber wisatawan, investor manufaktur, pesaing ekspor, pemberi pinjaman, dan penentu harga global. Setiap negara ASEAN terhubung ke kanal yang berbeda, sehingga guncangan yang sama tiba dengan intensitas yang berbeda.
Pertanyaan yang relevan adalah: ketergantungan itu berada di sisi permintaan, sisi pasokan, sisi investasi, atau sisi harga? Jawabannya menentukan apakah perlambatan Tiongkok menjadi pukulan langsung, tekanan margin, atau peluang relokasi investasi.
Untuk Indonesia, data Januari–Agustus 2026 menjawabnya dengan jelas. Ekspor nonmigas ke Tiongkok US$47,44 miliar atau 25,55% dari ekspor nonmigas. Impor nonmigas dari Tiongkok US$66,64 miliar atau 42,42% dari impor nonmigas. Ketergantungan Indonesia pada Tiongkok sebagai pemasok 16,87 poin persentase lebih besar daripada ketergantungannya pada Tiongkok sebagai pembeli, dan defisit nonmigas dengan Tiongkok mencapai US$19,20 miliar, yang terbesar dari seluruh mitra dagang.
Saluran harga yang biasanya dikaitkan dengan Tiongkok juga bergerak berbeda dari perkiraan umum. Batu bara ICE Newcastle berada di US$147 per ton pada 1 Oktober 2026, ditopang gangguan pasokan gas akibat perang Iran, bukan oleh permintaan Tiongkok. Nikel LME berada di US$15.958 per ton, tertekan oleh persediaan LME yang mencapai 278.580 ton, dan berada di bawah titik biaya kuartil ketiga industri.
Bagi Indonesia, saluran harga, smelter, dan investasi industri tetap penting. Saluran yang terbesar pada 2026 adalah saluran yang paling jarang dibahas: Tiongkok sebagai pemasok input sekaligus pesaing produk jadi.
Pola Pertumbuhan Tiongkok Berubah, Bukan Sekadar Melambat
Perlambatan Tiongkok tidak berbentuk satu garis lurus. Yang berubah adalah komposisi pertumbuhannya. Selama dua dekade, pertumbuhan Tiongkok ditopang oleh investasi properti, infrastruktur, urbanisasi, ekspor manufaktur, kredit domestik, konsumsi kelas menengah, dan permintaan komoditas. Pada 2026 beberapa sumber itu tidak lagi bekerja dengan kekuatan yang sama.
PDB Tiongkok tumbuh 5,0% pada triwulan I dan 4,3% pada triwulan II, sehingga semester I tumbuh 4,7%, di dalam target tahunan 4,5–5%. Produksi industri tetap kuat, naik 5,3% pada Juni, sementara otoritas statistik memperingatkan ketidakseimbangan penawaran dan permintaan domestik yang akut. Pertumbuhan makin bergantung pada permintaan luar negeri.
1. Properti dan konstruksi kehilangan daya dorong
Krisis pengembang, penurunan penjualan rumah, koreksi harga properti, dan kehati-hatian rumah tangga menekan permintaan terhadap baja, batu bara kokas, tembaga, aluminium, semen, mesin konstruksi, peralatan rumah tangga, dan produk keuangan terkait properti. Investasi properti turun 18% pada semester I 2026, kontraksi semester terbesar yang pernah tercatat.
Dampaknya bagi ASEAN tidak seragam. Negara yang menjual bahan mentah menerima tekanan harga. Negara yang menjual produk manufaktur ke konsumen Tiongkok menghadapi tekanan permintaan. Negara yang menerima turis Tiongkok terkena dampak melalui jasa.
2. Konsumsi rumah tangga lebih defensif
Konsumen Tiongkok masih berbelanja, tetapi lebih selektif. Penjualan ritel hanya tumbuh 0,4% pada Agustus, dan penjualan mobil domestik turun 16,1% pada Juni. Belanja untuk pengalaman, perjalanan, dan makanan dapat bertahan, sementara konsumsi yang terkait kekayaan seperti properti, furnitur, kendaraan kelas menengah, dan barang tahan lama lebih rentan.
Bagi ASEAN, perbedaan ini menentukan bentuk pemulihan pariwisata. Wisatawan Tiongkok yang kembali bepergian tidak otomatis memulihkan seluruh sektor jika durasi perjalanan lebih pendek, belanja per wisatawan turun, perjalanan beralih ke destinasi berbiaya lebih rendah, kelompok tur mengurangi konsumsi, atau preferensi bergeser dari belanja mewah ke wisata hemat.
3. Kapasitas industri domestik terus meningkat
Tiongkok memiliki kapasitas produksi besar di baja, panel surya, kendaraan listrik, baterai, elektronik, mesin, bahan kimia, dan peralatan energi. Ketika permintaan domestik melemah, perusahaan mencari pasar ekspor. Pada Agustus 2026, ekspor mobil Tiongkok naik 43% dan ekspor semikonduktor naik 129,8%, sementara penjualan mobil di dalam negerinya turun.
Bagi ASEAN, ini menciptakan dua efek yang berlawanan. Input, mesin, dan kendaraan menjadi lebih murah. Produsen lokal menghadapi kompetisi harga dan margin yang menurun. Tiongkok menjadi pelanggan yang lebih lemah sekaligus pesaing yang lebih agresif, dan data 2026 memperlihatkan keduanya terjadi bersamaan: pertumbuhan domestik melambat 0,7 poin dalam satu triwulan sementara surplus dagang delapan bulan sudah setara 67,12% rekor tahun lalu.
Lima Kanal Transmisi Tiongkok ke ASEAN
ASEAN kini mitra dagang terbesar Tiongkok, dengan nilai perdagangan sekitar US$878 miliar pada Januari–Agustus 2026, tumbuh 20,6%. Perdagangan sebesar itu mengalir melalui lima kanal.
Kanal pertama: harga komoditas
Perlambatan konstruksi dan manufaktur Tiongkok menekan harga komoditas yang sensitif terhadap siklus industri: batu bara, bijih besi, nikel, tembaga, aluminium, minyak mentah, gas alam, dan bahan kimia dasar. Dampaknya tidak hanya melalui volume. Negara produsen dapat mengalami penurunan terms of trade meskipun volume pengiriman tetap tinggi.
Rantainya: permintaan Tiongkok melemah, harga komoditas turun, pendapatan ekspor turun, laba perusahaan tambang tertekan, royalti dan penerimaan daerah melemah, investasi lokal melambat, dan konsumsi di wilayah komoditas turun.
Pada 2026 rantai itu terputus di mata rantai kedua untuk sebagian komoditas. Brent sempat mencapai US$126,41 per barel pada 30 April selama konflik Amerika Serikat–Iran, dan batu bara naik 26,88% sepanjang tahun hingga Agustus. Harga energi ditentukan oleh gangguan pasokan di Selat Hormuz, bukan oleh perlambatan Tiongkok. Nikel adalah pengecualian: harganya turun sekitar 5,21% dari awal September ke 1 Oktober, dari kisaran US$16.835 ke US$15.958 per ton.
Kanal kedua: manufaktur dan rantai pasok
Vietnam dan Malaysia terhubung dengan Tiongkok melalui jaringan produksi. Mereka mengimpor komponen elektronik, mesin, bahan antara, modul energi, bahan kimia, produk logam, dan peralatan industri. Bila perlambatan Tiongkok menurunkan harga input, produsen ASEAN memperoleh manfaat. Bila perlambatan memicu ekspor agresif, produsen ASEAN menghadapi tekanan harga.
Karena itu angka ekspor bruto tidak cukup. Yang menentukan adalah kandungan domestik, nilai tambah lokal, impor bahan antara, margin produsen, ketergantungan pada satu pelanggan, dan posisi perusahaan dalam rantai pasok.
Kanal ketiga: investasi langsung asing
Perlambatan dapat mengurangi investasi luar negeri Tiongkok karena perusahaan menahan capex. Tekanan geopolitik dan pembatasan perdagangan justru mendorong perusahaan memindahkan sebagian produksi ke ASEAN. Ada dua jenis investasi Tiongkok: yang berorientasi pasar lokal (properti, utilitas, ritel, transportasi), yang sensitif terhadap daya beli dan kebijakan lokal; dan yang berorientasi ekspor (smelter, baterai, elektronik, kendaraan listrik, pengolahan mineral), yang sensitif terhadap harga global, akses pasar Amerika Serikat dan Eropa, tarif, serta aturan asal barang.
Kanal keempat: pariwisata
Wisatawan Tiongkok penting bagi Thailand, Vietnam, Malaysia, Singapura, dan sebagian Indonesia. Mereka menopang hotel, penerbangan, restoran, ritel, atraksi wisata, transportasi lokal, dan penukaran valas. Kontribusi ini bersifat arus pendapatan jasa, bukan pembentukan kapasitas industri jangka panjang: pukulannya cepat, pemulihannya juga dapat cepat.
Kanal kelima: kompetisi ekspor
Ketika perusahaan Tiongkok mengalihkan produk ke luar negeri, ASEAN menerima tekanan di pasar domestik dan di pasar ketiga. Baja Tiongkok bersaing dengan produsen regional. Kendaraan listrik Tiongkok menekan pemain otomotif lama. Panel surya menurunkan harga tetapi menekan margin produsen lokal. Tekstil dan elektronik masuk dengan harga agresif. Mesin dan barang modal mengurangi biaya investasi tetapi menekan produsen lokal. ASEAN menikmati consumer surplus atau surplus konsumen melalui harga murah, sementara produsen lokal tidak selalu menikmati keuntungan yang sama.
Empat Sisi Ketergantungan Indonesia, Diukur dengan Data 2026
Pertanyaan empat sisi dapat dijawab dengan angka.
| Sisi | Ukuran | Posisi 2026 |
|---|---|---|
| Permintaan | Ekspor nonmigas ke Tiongkok | US$47,44 miliar, 25,55% (Jan–Agu) |
| Pasokan | Impor nonmigas dari Tiongkok | US$66,64 miliar, 42,42% (Jan–Agu) |
| Investasi | Realisasi PMA dari Tiongkok dan Hong Kong | US$3,9 miliar dan US$7,8 miliar (semester I) |
| Harga | Batu bara dan nikel | US$147/t dan US$15.958/t (1 Oktober) |
| Pariwisata | Pangsa wisman Tiongkok | 10,16% (Agustus) |
Empat pembacaan muncul dari tabel itu.
Pertama, sisi pasokan paling besar. Impor dari Tiongkok 1,40 kali ekspor ke Tiongkok. Pangsanya stabil di kisaran 42%: 43,75% pada Januari, 42,38% hingga Juli, dan 42,42% hingga Agustus. Mesin dan perlengkapan elektrik (HS 85) menyumbang 22,19% impor dari Tiongkok, sekitar US$14,79 miliar, dan tumbuh 27,72%.
Kedua, sisi permintaan seperempat. Tiongkok tetap pasar ekspor nonmigas terbesar, tetapi porsinya seperempat. Amerika Serikat menyerap 12,07% dan India 6,88%. Indonesia mencatat surplus terbesar dengan Amerika Serikat, US$12,47 miliar, dan defisit terbesar dengan Tiongkok.
Ketiga, sisi investasi berpindah jalur. Pada semester I 2026 Singapura masih sumber PMA terbesar dengan US$8,8 miliar, tetapi Hong Kong (US$7,8 miliar) dan Tiongkok (US$3,9 miliar) bersama-sama mencapai US$11,7 miliar, 1,33 kali Singapura. Pada triwulan II, Hong Kong menjadi sumber PMA terbesar untuk pertama kalinya dalam sepuluh tahun dengan US$5,5 miliar. Menteri Investasi menyebut investasi Tiongkok kini lebih banyak masuk melalui Hong Kong, dan sebagian besar mengalir ke proyek mineral.
Keempat, sisi harga terbelah. Batu bara kuat karena guncangan energi, nikel lemah karena persediaan dan kurva biaya. Pariwisata, dengan pangsa wisman Tiongkok 10,16%, tetap saluran yang lebih kecil bagi Indonesia.
Indonesia: Harga, Ekonomi Proyek, dan Neraca Impor
Tiongkok adalah mitra dagang utama Indonesia, pembeli komoditas penting, sumber investasi, dan mitra proyek hilirisasi. Saluran Indonesia yang paling penting adalah harga batu bara dan nikel, volume ekspor komoditas, profitabilitas smelter, investasi langsung Tiongkok, permintaan baja, baterai, dan bahan baku industri, serta ketergantungan proyek hilirisasi pada pembiayaan dan teknologi asing. Struktur kerentanannya berbeda dari Thailand atau Malaysia.
1. Batu bara: penghasil kas yang pada 2026 digerakkan energi global
Penurunan aktivitas konstruksi dan manufaktur Tiongkok dapat menekan harga batu bara melalui permintaan listrik industri yang lebih rendah, produksi baja yang melambat, penurunan harga batu bara kokas, persediaan domestik yang tinggi, pembangkit energi terbarukan, dan perubahan pola impor. Pada 2026 tekanan itu tertutup oleh guncangan dari sisi pasokan energi: batu bara ICE Newcastle naik ke US$147 per ton pada 1 Oktober setelah pulih dari level terendah satu bulan, dengan permintaan batu bara global diperkirakan mencapai rekor tahun ini karena gangguan pasokan gas.
Bagi PTBA, harga batu bara memengaruhi pendapatan, EBITDA, dividen, kemampuan membiayai diversifikasi, dan daya tarik investasi hilirisasi. Kebijakan Domestic Market Obligation (DMO) memberi bantalan permintaan, tetapi harga domestik dapat berbeda dari harga ekspor dan membatasi fleksibilitas alokasi produksi. Pada 2026 sensitivitas PTBA lebih ditentukan oleh harga energi global dan DMO daripada oleh siklus industri Tiongkok.
2. Nikel: dari komoditas ekspor menjadi proyek industri berbiaya tinggi
Hilirisasi nikel menempatkan Indonesia pada posisi geologis yang strategis, tetapi kepemilikan cadangan tidak otomatis berarti kendali atas margin.
Pada September 2026 harga nikel LME turun di bawah US$16.000 per ton ketika persediaan LME naik ke 278.580 ton pada 15 September, dan berada di US$15.958 per ton pada 1 Oktober. Harga itu sekitar 10,70% di bawah titik biaya C1 kuartil ketiga industri, US$17.870 per ton. Di sisi lain, International Nickel Study Group memproyeksikan pasar 2026 defisit 32 ribu ton, karena kuota RKAB 2026 sebesar 260–270 juta ton bijih berada di bawah kebutuhan smelter sekitar 300 juta ton. Dua sinyal itu bertentangan: neraca global yang diproyeksikan defisit dan persediaan bursa yang menumpuk.
Bagi smelter, tekanan margin datang dari dua arah sekaligus. Harga produk tertekan, sementara biaya naik: bijih dibatasi kuota, dan sulfur untuk HPAL berada di atas US$900 per ton, sekitar 4,50 kali level sebelumnya. Tekanan itu merambat ke harga feronikel, nickel pig iron (NPI), nikel matte, produk intermediate, margin smelter, pengembalian proyek HPAL, dan kemampuan membayar utang.
Rantai risikonya: permintaan stainless steel dan baterai melambat, kapasitas smelter tetap beroperasi, surplus produk antara meningkat, harga nikel turun, margin smelter tertekan, perusahaan memangkas capex, dan pemasok lokal serta kontraktor ikut terdampak.
Indonesia paling rentan karena telah membangun kapasitas hilir yang membutuhkan utilisasi tinggi. Tambang yang berhenti dapat mengurangi volume. Smelter yang beroperasi dengan margin tipis tetap harus membayar listrik, tenaga kerja, utang, pemeliharaan, bahan baku, logistik, biaya lingkungan, dan kontrak take-or-pay. Smelter adalah aset berbiaya tetap tinggi; menghentikan tanur tidak murah. Harga yang turun karena itu tidak hanya menekan laba, tetapi dapat menekan cash flow coverage ratio hingga di bawah kebutuhan pembayaran utang.
3. Investasi Tiongkok: katalis pertumbuhan sekaligus sumber konsentrasi
Investasi Tiongkok membantu Indonesia membangun kawasan industri, smelter, pembangkit listrik, infrastruktur logistik, ekosistem baterai, pengolahan mineral, dan kendaraan listrik. Yang perlu dibedakan adalah nilai investasi yang diumumkan, realisasi investasi, belanja modal yang selesai, kapasitas produksi, penjualan komersial, dan arus kas kepada perusahaan lokal.
Proyek dapat selesai secara fisik tetapi belum layak secara ekonomi. Nilainya dapat terkikis bila harga produk jatuh, teknologi cepat usang, offtake tidak cukup kuat, biaya energi naik, tarif ekspor berubah, Amerika Serikat menerapkan hambatan perdagangan, atau mitra proyek mengalami tekanan keuangan. Indonesia memperoleh keuntungan terbesar bila investasi Tiongkok menciptakan transfer teknologi, pemasok domestik, dan produktivitas. Jika yang terbentuk hanya enklave industri dengan impor mesin, tenaga kerja terbatas, dan arus kas keluar melalui pembayaran bahan baku atau jasa, efek pengganda domestiknya kecil.
Pergeseran jalur investasi ke Hong Kong pada 2026 menambah satu lapisan: asal modal yang tercatat tidak selalu sama dengan asal pemilik akhirnya, sebagaimana diakui pemerintah untuk investasi yang tercatat dari Singapura.
4. Pariwisata: penting, tetapi bukan saluran kerentanan utama
Wisatawan Tiongkok tetap relevan bagi Bali, Jakarta, Kepulauan Riau, dan destinasi lain; di Bandara Juanda, misalnya, mereka 34,40% dari wisman pada Januari 2026. Secara nasional porsinya lebih kecil. Pada Agustus 2026, wisman Indonesia didominasi pemegang paspor Malaysia (18,52%), Australia (10,75%), lalu Tiongkok (10,16%). Kunjungan wisman Januari–Agustus mencapai 10,58 juta, naik 5,38%, dan perjalanan wisatawan nusantara 842,15 juta, naik 4,29%.
Pasar wisata domestik yang besar dan sumber wisatawan asing yang beragam membuat dampaknya lebih terbatas dibandingkan Thailand, Macau, Hong Kong, atau destinasi lain dengan pangsa wisatawan Tiongkok sangat tinggi. Hotel, penerbangan, dan ritel premium tetap rentan terhadap penurunan belanja wisatawan Tiongkok, tetapi kerentanan Indonesia yang paling besar berada di neraca perusahaan tambang, smelter, proyek industri, dan kini neraca impor.
Sisi Pasokan: Tiongkok sebagai Pemasok dan Pesaing
Kanal kedua dan kelima bertemu di perbatasan Indonesia. Barang yang sama dapat menjadi input murah bagi satu industri dan pesaing bagi industri lain.
Neraca impor
Impor nonmigas Indonesia Januari–Agustus 2026 naik 16,83% menjadi US$157,09 miliar, dan 42,42% di antaranya dari Tiongkok. Kenaikan terbesar menurut golongan penggunaan ada pada bahan baku dan penolong, naik US$22,85 miliar atau 20,67%. Tiga kelompok terbesar, yaitu mesin dan perlengkapan elektrik, mesin dan peralatan mekanis, serta plastik, menyumbang 37,93% impor nonmigas. Defisit nonmigas dengan Tiongkok, US$19,20 miliar, terutama berasal dari ketiga kelompok itu.
Sebagian besar impor ini adalah input. Mesin dan bahan baku yang lebih murah menurunkan biaya investasi dan produksi. Sebagian lain adalah produk jadi yang langsung bersaing dengan produsen lokal. Komposisi itulah yang menentukan apakah Tiongkok bekerja sebagai pemasok atau sebagai pesaing.
Otomotif: satu dari lima mobil baru
Pada Januari–Agustus 2026, merek Tiongkok menjual 112.872 unit mobil secara wholesales, atau 18,83% dari pasar 599.491 unit. BYD menjual 37.696 unit (sekitar 6,3% pasar) dan menjadi merek terlaris kelima secara nasional; Jaecoo 23.834 unit, Geely 12.510, Wuling 11.375, dan Chery 7.867. BYD dan Jaecoo saja menyumbang 54,51% penjualan merek Tiongkok. Toyota masih memimpin dengan 175.931 unit dan Daihatsu 100.884 unit.
Untuk perbandingan, sepanjang 2025 BYD menjual 39.289 unit atau 5,3% pasar dan menjadi satu-satunya merek Tiongkok di sepuluh besar. Jumlah merek Tiongkok yang beroperasi resmi naik dari 16 pada akhir 2025 menjadi 18 anggota Gaikindo pada 2026, melampaui 12 merek Jepang. Pada saat yang sama penjualan mobil domestik Tiongkok turun 16,1% pada Juni dan ekspor mobilnya naik 43% pada Agustus. Pasar Indonesia menyerap sebagian kapasitas yang tidak terserap di dalam negeri Tiongkok.
Bagi konsumen, kompetisi ini menurunkan harga dan mempercepat adopsi kendaraan listrik. Bagi produsen dan pemasok komponen merek lama, ia menekan volume dan margin, meskipun pasar total tumbuh.
Baja dan produk antara: bea masuk antidumping
Kementerian Keuangan menetapkan bea masuk antidumping sementara (BMADS) 17,50% atas impor baja canai panas (HRC) dari Wuhan Iron and Steel (WISCO) melalui PMK 32/2026, berlaku 27 Mei–26 November 2026, setelah Komite Anti-Dumping Indonesia (KADI) menemukan lonjakan impor HRC dari produsen itu sebesar 82,63%. PMK 31/2026 memperbarui daftar produsen dan tarif bea masuk antidumping produk canai lantaian dari beberapa negara, dan PMK 14/2026 mengenakan bea masuk antidumping atas film BOPET dari India, Tiongkok, dan Thailand.
Untuk tekstil, alat yang dipakai berbeda. Bea masuk tindakan pengamanan (BMTP) atas kain dan tekstil penutup berlaku tiga tahun sejak 2024, sementara usulan bea masuk antidumping atas benang filamen asal Tiongkok tidak diproses pada 2025 karena dikhawatirkan menaikkan biaya industri hilir tekstil. Kasus itu memperlihatkan dilema sisi pasokan: barang Tiongkok yang menekan industri hulu adalah input murah bagi industri hilir.
Surplus konsumen terhadap margin produsen
Pembagian manfaatnya tidak simetris. Konsumen dan industri pengguna input memperoleh harga lebih rendah secara langsung. Produsen yang bersaing dengan barang serupa menanggung tekanan volume, harga, dan margin. Instrumen perdagangan seperti BMAD dan BMTP memindahkan sebagian beban kembali ke pengguna input, sehingga setiap keputusan perlindungan selalu memiliki pihak yang membayar.
Vietnam: Tiongkok sebagai Pemasok, Amerika Serikat sebagai Pembeli
Vietnam sering disebut penerima manfaat utama diversifikasi rantai pasok global. Datanya memperlihatkan bentuk ketergantungan yang berbeda dari Indonesia.
Pada semester I 2026, Vietnam mengimpor US$115,2 miliar dari Tiongkok dan mencatat defisit US$77,3 miliar dengan Tiongkok, naik 39%. Pada periode yang sama surplusnya dengan Amerika Serikat US$75,3 miliar, naik 21,3%. Selisih kedua angka itu hanya US$2 miliar: hampir seluruh surplus dengan Amerika Serikat diimbangi defisit dengan Tiongkok. Untuk komputer, elektronik, dan komponen saja, impor dari Tiongkok mencapai US$59,26 miliar pada Januari–Agustus, naik 76,8%, atau 36,66% dari impor kategori itu, dengan defisit sekitar US$42,02 miliar terhadap Tiongkok.
Vietnam terintegrasi dengan Tiongkok melalui impor komponen, mesin dan peralatan, kain dan bahan tekstil, bahan kimia, komponen elektronik, logistik perbatasan, dan rantai pasok manufaktur, sementara produk jadinya diekspor ke Amerika Serikat, Eropa, dan negara lain. Pada Januari–Agustus 2026, barang modal dan bahan baku mencakup 94,1% impor Vietnam, dan neracanya berbalik dari surplus US$14,02 miliar menjadi defisit US$20,46 miliar. Ekonominya tetap tumbuh 8,18% pada semester I.
Biaya input turun. Bila permintaan domestik Tiongkok melemah, bahan antara dan barang modal dari Tiongkok menjadi lebih kompetitif, menurunkan biaya produksi, meningkatkan daya saing ekspor, mempercepat pembangunan kapasitas, dan membantu memenuhi pesanan global.
Risiko nilai tambah. Bila pabrik hanya merakit dengan kandungan lokal rendah, manfaat makronya lebih kecil daripada nilai ekspor bruto. Risikonya: defisit dengan Tiongkok membesar, margin lokal tipis, transfer teknologi terbatas, ketergantungan pada satu sumber komponen, kerentanan terhadap perubahan aturan asal barang, dan investigasi anti-circumvention. Rantainya: komponen Tiongkok masuk, produk dirakit dan diekspor, ekspor Vietnam naik, negara tujuan menilai risiko transshipment, investigasi tarif dan asal barang dimulai, pesanan dialihkan atau ditunda, dan utilisasi pabrik turun.
Relokasi tidak otomatis berarti kemandirian. Relokasi China+1 masih bergantung pada mesin, pemasok, dan logistik Tiongkok, serta energi, permintaan Amerika Serikat dan Eropa, keahlian teknis, dan infrastruktur pelabuhan. Vietnam lebih terlindungi dari perlambatan konsumsi Tiongkok selama ekspor ke pasar Barat tumbuh, tetapi lebih rentan terhadap proteksionisme dan siklus elektronik global. Di pasar sahamnya, yang perlu dibedakan adalah perusahaan elektronik berbasis pesanan multinasional, produsen tekstil, pengembang kawasan industri, pelabuhan dan logistik, bank yang membiayai manufaktur, dan perusahaan domestik yang menjual ke konsumen Tiongkok. Indeks saham Vietnam dapat menguat meskipun Tiongkok melambat bila arus FDI, ekspor ke Amerika Serikat, dan belanja infrastruktur domestik mengimbangi tekanan dari sisi Tiongkok.
Malaysia: Eksposur Berlapis pada Elektronik, Energi, dan Komoditas
Elektronik dan semikonduktor. Malaysia berperan dalam perakitan, pengujian, dan pengemasan (assembly, testing, and packaging), peralatan semikonduktor, komponen listrik dan elektronik, produk pusat data, peralatan industri, dan logistik elektronik. Perlambatan Tiongkok menekan elektronik konsumen, sementara pembangunan pusat data dan infrastruktur AI memberi penyangga. Risikonya ada pada perusahaan yang tampak berada di rantai semikonduktor tetapi bergantung pada siklus elektronik konsumen; yang menentukan adalah porsi pendapatan dari otomotif dan pusat data, margin pengujian dan perakitan, backlog, belanja modal pelanggan, dan eksposur ke Tiongkok daratan.
Minyak dan gas. Harga energi ditentukan oleh geopolitik, OPEC+, produksi Amerika Serikat, dan pertumbuhan global. Malaysia terpapar melalui harga LNG, permintaan petrokimia, investasi hulu, pendapatan pemerintah, dan kinerja perusahaan energi. Struktur ekonominya lebih terpapar pada perdagangan manufaktur formal dan perusahaan global dibandingkan Indonesia.
Minyak sawit dan oleokimia. Tiongkok pembeli penting minyak nabati, tetapi dampaknya tidak linear karena substitusi antara sawit, kedelai, dan rapeseed, kebijakan stok pangan, harga energi, permintaan biodiesel, serta cuaca. CPO berada di sekitar RM4.898 per ton pada pertengahan September 2026, ditopang harga energi.
Pariwisata. Malaysia menerima 1,41 juta wisatawan Tiongkok pada triwulan I 2026, hanya sekitar 80 ribu di bawah Thailand, dan menargetkan tujuh juta sepanjang tahun melalui bebas visa dan rute penerbangan baru. Diversifikasi sumber wisatawan membuat dampaknya tidak sama dengan Thailand.
Thailand: Saluran Pariwisata dan Otomotif Lebih Langsung
Pariwisata. Thailand menerima 20,81 juta wisatawan asing pada 1 Januari–29 Agustus 2026, turun 2,97%, dengan pendapatan THB1,007 triliun. Tiongkok tetap pasar terbesar dengan 3,52 juta wisatawan, atau 16,91% dari total. Kedatangan dari Tiongkok naik 16,05% setelah anjlok 33,55% pada 2025 menjadi 4,47 juta, terutama karena kekhawatiran keamanan. Otoritas pariwisata memproyeksikan sekitar 5,1 juta wisatawan Tiongkok pada 2026, sehingga masih dibutuhkan sekitar 1,56 juta pada empat bulan terakhir.
Dampaknya cepat terasa pada hotel, maskapai, bandara, pusat belanja, restoran, transportasi, perusahaan hiburan, dan tenaga kerja informal. Tetapi pariwisata lebih fleksibel daripada smelter: hotel dapat mengubah pasar sasaran, maskapai menambah rute, dan destinasi dapat menarik wisatawan India, Eropa, Timur Tengah, atau ASEAN. Pada 2026 Thailand justru bergantung pada pemulihan wisatawan Tiongkok karena pasar lain melemah: kedatangan dari Malaysia turun 11,87% dan dari Korea Selatan 24,78% pada Januari–Agustus.
Otomotif. Perusahaan Tiongkok makin agresif dalam kendaraan listrik. Ini menciptakan FDI baru, pabrik kendaraan listrik, pemasok baterai, persaingan bagi produsen Jepang, dan risiko bagi tenaga kerja serta pemasok mesin pembakaran internal. Tiongkok berperan sebagai sumber investasi sekaligus kompetitor yang mengubah industri otomotif Thailand, pola yang di Indonesia terlihat pada pangsa 18,83%.
Filipina dan Singapura: Dua Model yang Berbeda
Filipina lebih banyak ditopang remitansi pekerja luar negeri, BPO, konsumsi internal, investasi infrastruktur, dan demografi. Perlambatan Tiongkok dapat menekan komoditas dan investasi, tetapi dampaknya lebih kecil dibandingkan ekonomi yang bergantung pada manufaktur atau mineral. Filipina tetap dapat terkena melalui harga nikel dan mineral, perdagangan maritim, ketegangan geopolitik, pariwisata, investasi infrastruktur, dan gangguan rantai pasok.
Singapura bukan ekonomi berbasis komoditas mentah, tetapi sangat terhubung dengan perdagangan, pelabuhan, penyulingan, keuangan, properti, penerbangan, manajemen kekayaan, dan perdagangan komoditas. Perlambatan Tiongkok dapat menekan volume perdagangan dan pelabuhan, sementara Singapura menerima arus modal dan kantor regional dari perusahaan yang melakukan diversifikasi. Perannya sebagai perantara terlihat di Indonesia: Singapura sumber PMA terbesar pada semester I 2026 dengan US$8,8 miliar, dan pemerintah sendiri mencatat bahwa investasi yang tercatat dari Singapura belum tentu berasal dari Singapura. Risikonya penurunan pendapatan dari volume perdagangan; peluangnya kenaikan nilai intermediasi regional.
Tabel Perbandingan Saluran Kerentanan ASEAN
Kriteria: saluran yang terukur dalam data 2026 untuk tiap negara, bukan penilaian kualitatif. Sel tanpa angka diberi keterangan kualitatif karena data setara tidak tersedia.
| Negara | Saluran Tiongkok terukur | Angka 2026 | Penyangga | Risiko khusus |
|---|---|---|---|---|
| Indonesia | Pasokan, harga, investasi | Impor nonmigas 42,42%; ekspor 25,55%; nikel US$15.958/t | Pasar domestik, surplus dengan AS US$12,47 miliar | Kelebihan kapasitas smelter, proyek berimbal hasil rendah |
| Vietnam | Pasokan komponen | Defisit dengan Tiongkok US$77,3 miliar (semester I) | Surplus dengan AS US$75,3 miliar | Transshipment, nilai tambah lokal rendah |
| Malaysia | Elektronik, energi, sawit, wisata | 1,41 juta wisatawan Tiongkok (triwulan I) | Pusat data, semikonduktor | Siklus elektronik global |
| Thailand | Pariwisata, otomotif | Wisatawan Tiongkok 16,91% dari total (Jan–Agu) | Diversifikasi turis, FDI kendaraan listrik | Pergeseran dari mesin pembakaran ke kendaraan listrik |
| Singapura | Perdagangan, keuangan, perantara modal | Sumber PMA Indonesia terbesar, US$8,8 miliar (semester I) | Pusat regional, jasa keuangan | Siklus perdagangan global |
| Filipina | Komoditas, perdagangan, investasi | Data setara tidak saya pegang | Remitansi, BPO, konsumsi domestik | Geopolitik dan mineral |
| Kamboja dan Laos | Pariwisata, properti, investasi | Data setara tidak saya pegang | Relasi investasi regional | Konsentrasi utang dan proyek |
Indonesia Paling Rentan di Mana?
Struktur Indonesia memiliki penyangga besar: pasar domestik luas, konsumsi rumah tangga dominan dalam PDB, sistem perbankan yang relatif domestik, ekspor yang tidak bergantung pada produk manufaktur Tiongkok, dan ruang pemerintah untuk mengarahkan investasi. Kerentanannya terkonsentrasi pada empat titik.
1. Koridor komoditas
Wilayah yang bergantung pada pertambangan dan perkebunan lebih sensitif daripada pusat ekonomi berbasis jasa. Bila harga turun, pendapatan pekerja tambang menurun, hotel dan restoran lokal terdampak, kontraktor mengurangi armada, penjualan kendaraan komersial melemah, kredit bank memburuk, dan pendapatan pemerintah daerah menurun. Indonesia tidak perlu mengalami resesi nasional untuk mengalami tekanan regional yang serius. Pada 2026 koridor batu bara tertopang harga energi, sementara koridor nikel di Sulawesi dan Maluku Utara menghadapi harga yang berada di bawah kurva biaya kuartil ketiga. Guncangan seperti ini terlokalisasi di provinsi tertentu, tetapi dampaknya terhadap bank dan emiten nasional muncul melalui kualitas kredit.
2. Kompleks smelter
Smelter yang dibangun dengan utang dan biaya tetap tinggi paling rentan bila utilisasi turun, harga produk intermediate melemah, biaya listrik meningkat, offtake tidak mengikat, pembeli akhir berada di satu negara, teknologi tidak kompetitif, atau persyaratan lingkungan menaikkan biaya. Ukuran yang relevan adalah EBITDA per ton, bukan volume produksi. Kapasitas besar dengan EBITDA negatif adalah beban neraca, dan nilainya ditentukan oleh posisi biaya terhadap harga.
3. Investasi yang bergantung pada mitra dan teknologi Tiongkok
Konsentrasi mitra menimbulkan risiko: pembiayaan proyek bergantung pada bank tertentu, teknologi dan suku cadang bergantung pada pemasok tertentu, pembeli produk berada di jaringan yang sama, penyelesaian sengketa menjadi kompleks, dan pergeseran kebijakan Tiongkok mengubah strategi perusahaan. Bila seluruh produk nikel kembali ke rantai pasok Tiongkok, Indonesia hanya berpindah dari eksportir bijih menjadi pemasok produk antara dengan risiko yang sama dalam bentuk lebih kompleks.
4. Neraca impor dan industri yang bersaing langsung
Titik keempat tidak tampak dalam kerangka harga komoditas. Dengan 42,42% impor nonmigas berasal dari Tiongkok, industri yang bersaing langsung dengan barang Tiongkok, yaitu baja, tekstil, plastik, dan otomotif, menerima tekanan bukan dari Tiongkok yang membeli lebih sedikit, tetapi dari Tiongkok yang menjual lebih banyak. Pangsa merek Tiongkok 18,83% di pasar mobil dan BMADS 17,50% pada HRC WISCO adalah dua ukurannya.
Bukan Semua FDI Tiongkok Setara
Pasar sering memperlakukan investasi Tiongkok sebagai angka tunggal. Kualitasnya ditentukan oleh tujuan ekonomi dan struktur kontrak.
Investasi yang menciptakan nilai domestik menggunakan pemasok lokal, melatih tenaga kerja, membawa teknologi proses, meningkatkan produktivitas, memiliki pasar ekspor beragam, menghasilkan pajak dan dividen, memenuhi standar lingkungan, dan memiliki struktur pembiayaan transparan.
Investasi yang menciptakan ketergantungan ditandai impor mesin dan bahan baku yang tetap tinggi, tenaga kerja lokal terbatas pada pekerjaan berupah rendah, offtake hanya kepada entitas terafiliasi, utang dalam mata uang asing, jaminan pemerintah implisit, profitabilitas yang bergantung pada insentif, proyek tanpa rencana exit, dan pasar akhir yang terlalu terkonsentrasi.
Perbedaan ini menentukan apakah investasi Tiongkok menjadi kebijakan industri (industrial policy) yang berhasil atau sekadar enklave padat modal. Realisasi hilirisasi triwulan II 2026 sebesar Rp152,7 triliun, 29,8% dari seluruh investasi triwulan itu, dengan bauksit untuk pertama kalinya di urutan teratas, memperlihatkan seberapa besar porsi investasi yang kini jatuh ke kategori kedua atau pertama bergantung pada struktur kontraknya.
Implikasi bagi Pasar Saham ASEAN
Indonesia
Komoditas. PTBA: sensitivitas terhadap harga batu bara, DMO, dan kebijakan dividen; pada 2026 harga ditopang energi global. ANTM: emas sebagai penyangga, dengan nikel dan capex hilirisasi tetap menentukan. INCO: sensitivitas terhadap harga nikel, biaya proyek, dan struktur kemitraan. TINS: harga timah, produksi, dan tata kelola. Saham komoditas dinilai dari break-even price, leverage, dan kebutuhan capex pemeliharaan, bukan volume produksi.
Bank. BBNI, BMRI, BBRI: kualitas kredit sektor komoditas dan proyek industri, termasuk debitur di koridor nikel dan industri yang bersaing dengan impor.
Energi. PGEO, PGAS: permintaan energi dan investasi infrastruktur, dengan harga gas yang pada 2026 digerakkan konflik di Teluk.
Kawasan industri dan logistik. Tingkat okupansi, kontrak penyewa (tenant), dan realisasi FDI; jalur investasi melalui Hong Kong ke proyek mineral menjadi bagian dari pembacaan ini.
Vietnam
Perusahaan kawasan industri, pelabuhan dan logistik, elektronik, tekstil, bank dengan eksposur manufaktur, pengembang infrastruktur, dan perusahaan dengan pelanggan multinasional. Risiko utamanya kombinasi: permintaan global melemah, proteksionisme meningkat, dan nilai tambah lokal rendah, dengan defisit komponen terhadap Tiongkok yang naik 39% sebagai ukurannya.
Malaysia
Semikonduktor, EMS (electronics manufacturing services), peralatan industri, sarung tangan dan barang manufaktur, minyak dan gas, perkebunan, serta REIT dan pusat data. Pemisahan antara perusahaan yang melayani siklus elektronik konsumen dan yang melayani pusat data dan AI makin penting.
Thailand
Hotel dan maskapai, bandara, ritel, produsen otomotif, pemasok komponen, dan pengembang kawasan industri. Nilai jangka panjang belum tentu jatuh ke produsen otomotif lama; sebagian dapat berpindah ke kawasan industri, pemasok baterai, dan perusahaan yang mengintegrasikan teknologi kendaraan listrik.
Transmisi Jangka Pendek: Data Bulan Ini dan Berikutnya
Dalam hitungan bulan, angka-angka di atas bergerak melalui empat jalur.
1. Data Tiongkok ke harga dan volume ASEAN. Data perdagangan Tiongkok September terbit 14 Oktober, dan PDB triwulan III pada 19 Oktober. Pertumbuhan di bawah 4,3% dengan ekspor ke ASEAN yang tetap di atas 20% akan memperkuat pola pelanggan yang lemah sekaligus pesaing yang agresif.
2. Neraca impor ke harga domestik. Impor nonmigas Indonesia tumbuh 16,83% sementara ekspor tumbuh 4,74% pada Januari–Agustus. Bila selisih itu bertahan, surplus perdagangan yang kini US$7,25 miliar menyempit, dan tekanan pada rupiah datang dari sisi barang, bukan hanya dari sisi modal.
3. Pasar mobil ke rantai komponen. Data Gaikindo bulanan memperlihatkan apakah pangsa merek Tiongkok bertahan di atas 18% setelah GIIAS 2026 dan peluncuran model baru, dan apakah pertumbuhan pasar menutup kehilangan pangsa merek lama.
4. Bea masuk sementara ke keputusan definitif. BMADS HRC WISCO berlaku 184 hari sampai 26 November 2026. Keputusan berikutnya, dihentikan, diperpanjang, atau ditetapkan definitif, akan menentukan harga input baja bagi industri hilir pada 2027.
Transmisi Jangka Panjang: dari Neraca Impor ke Struktur Industri
Dalam hitungan tahun, sisi pasokan menentukan struktur industri.
1. Dari impor produk jadi ke produksi lokal. Merek Tiongkok yang kini menjual 18,83% pasar mobil membangun produksi di Indonesia; BYD, misalnya, membangun pabrik di Subang. Bila produksi lokal menggantikan impor, kanal persaingan berubah menjadi kanal investasi, dengan pertanyaan kandungan lokal yang sama seperti di smelter.
2. Dari input murah ke ketergantungan pemasok. Industri yang tumbuh dengan mesin dan bahan baku Tiongkok menjadi lebih produktif, tetapi juga lebih bergantung pada satu sumber suku cadang dan teknologi. Defisit Vietnam dengan Tiongkok yang naik 39% memperlihatkan bentuk ekstrem dari pola ini.
3. Dari harga nikel ke struktur biaya smelter. Dengan harga di bawah titik biaya kuartil ketiga, smelter berbiaya tinggi tertekan lebih dulu. Kuota bijih, harga sulfur, dan biaya energi menentukan siapa yang bertahan, sehingga konsolidasi lebih mungkin daripada ekspansi.
4. Dari jalur modal ke tata kelola investasi. Investasi yang makin banyak masuk melalui Hong Kong dan Singapura membuat asal pemilik akhir lebih sulit dibaca. Konsentrasi mitra pada pembeli, pemodal, pemasok teknologi, dan penyerap produk menjadi risiko struktural bila keempat fungsi itu berada pada satu negara.
Risiko Pembalikan Arah
1. Stimulus Tiongkok berhasil menstabilkan permintaan. Bila kepercayaan rumah tangga dan properti pulih, permintaan komoditas dan wisata dapat pulih lebih cepat. Yang perlu dibedakan adalah stimulus yang menaikkan volume sementara dari reformasi yang memperbaiki pertumbuhan produktif.
2. Ekspor murah Tiongkok meningkat lagi. Stimulus yang diarahkan ke produksi, bukan konsumsi, memperbesar tekanan pada manufaktur ASEAN: barang modal lebih murah, kompetisi lebih keras.
3. Proteksionisme Amerika Serikat dan Uni Eropa. Aturan yang lebih ketat terhadap produk berkandungan Tiongkok tinggi membawa risiko aturan asal barang bagi Vietnam dan Malaysia. Indonesia dapat terkena bila produk hilir mineral dituduh menerima subsidi atau mendistorsi harga.
4. Geopolitik dan gangguan logistik. Ketegangan di Laut Cina Selatan, Selat Taiwan, atau jalur pelayaran regional menaikkan premi asuransi, biaya pengiriman, waktu transit, persediaan pengaman, dan kebutuhan modal kerja. Konflik di Teluk pada 2026 sudah memperlihatkan mekanisme ini melalui harga energi: Brent mencapai US$126,41 per barel dan impor migas Indonesia naik 39,03% menjadi US$29,30 miliar pada Januari–Agustus.
5. Krisis utang dan pembiayaan proyek. Bila perusahaan atau bank Tiongkok mengurangi ekspansi luar negeri, proyek ASEAN yang masih dibangun dapat menghadapi penundaan, cost overrun, refinancing risk, pergantian kontraktor, penurunan kapasitas, dan negosiasi ulang kontrak. Risiko ini terbesar pada smelter dan infrastruktur berdurasi panjang.
6. Harga nikel pulih, margin tidak. Kenaikan harga tidak otomatis menguntungkan semua perusahaan. Bila biaya energi, royalti, dan utang meningkat, sebagian kenaikan harga hanya menutup biaya. Posisi biaya tiap smelter lebih menentukan daripada pandangan makro terhadap nikel.
Kerangka Pemantauan: Permintaan, Harga, Kapasitas, dan Neraca
| Kelompok | Indikator | Posisi terakhir |
|---|---|---|
| Permintaan | Impor Tiongkok; penjualan properti; produksi baja; penjualan kendaraan listrik; kedatangan wisatawan; PMI manufaktur; impor semikonduktor | Impor Tiongkok +28,2% (Agustus); investasi properti −18% (semester I); wisatawan Tiongkok ke Thailand +16,05% |
| Harga | Batu bara; nikel; tembaga; LNG; minyak sawit; freight rate; harga baja dan aluminium | Batu bara US$147/t; nikel US$15.958/t (1 Oktober); CPO RM4.898/t (18 September) |
| Kapasitas | Utilisasi smelter; persediaan logam; kapasitas baterai; pengiriman elektronik; produksi kendaraan; belanja modal perusahaan Tiongkok | Stok nikel LME 278.580 ton (15 September); ekspor mobil Tiongkok +43% (Agustus) |
| Neraca | Utang proyek; mata uang pinjaman; DSCR; arus kas operasi; dividen; piutang; ketergantungan pada pelanggan tunggal; jaminan pemerintah | Per emiten dan per proyek; tidak ada angka agregat yang setara |
| Pasokan | Pangsa impor dari Tiongkok; pangsa merek Tiongkok; tindakan antidumping | 42,42% impor nonmigas; 18,83% pasar mobil; BMADS HRC 17,50% |
Kelompok kelima saya tambahkan karena data 2026 menempatkan ketergantungan terbesar Indonesia di sana. Sinyal terpenting tetap kombinasi: harga komoditas turun, utilisasi smelter melemah, utang tetap tinggi, dan arus kas negatif. Kombinasi itulah yang mengubah perlambatan permintaan menjadi masalah solvabilitas.
Sisi Lain: Data yang Sama, Pembacaan yang Lebih Konstruktif
Impor yang tinggi sebagian besar adalah input. Kenaikan impor terbesar ada pada bahan baku dan penolong, naik US$22,85 miliar. Input murah menurunkan biaya produksi dan investasi, sebagaimana diperlihatkan Vietnam yang tumbuh 8,18% dengan defisit besar terhadap Tiongkok.
Neraca dagang tetap surplus. Surplus Januari–Agustus US$7,25 miliar, ditopang surplus nonmigas US$28,54 miliar, dan surplus dengan Amerika Serikat US$12,47 miliar.
Pasar mobil tumbuh, bukan hanya berpindah pangsa. Penjualan Januari–Agustus 599.491 unit, lebih tinggi dari 522.160 unit pada periode yang sama 2025. Sebagian penjualan merek Tiongkok adalah permintaan baru, termasuk kendaraan listrik.
Harga energi menopang eksportir. Batu bara US$147 per ton dan CPO di atas RM4.800 per ton menjaga pendapatan eksportir dan penerimaan negara ketika permintaan Tiongkok melemah.
Wisatawan Tiongkok kembali. Kunjungan wisman ke Indonesia naik 5,38% dan wisatawan Tiongkok ke Thailand naik 16,05% pada Januari–Agustus 2026.
Pembacaan konstruktif ini kuat untuk konsumen dan industri pengguna input, tetapi tidak menjawab tekanan pada produsen yang bersaing langsung dan pada smelter berbiaya tinggi.
Titik Uji: Pangsa Impor, Pangsa Pasar, dan Data Tiongkok
Temuan yang tersisa: perlambatan Tiongkok pada 2026 menekan Indonesia terutama melalui sisi pasokan, yaitu impor yang 42,42% berasal dari Tiongkok dan kompetisi di pasar domestik, sementara sisi harga terbelah antara batu bara yang ditopang energi dan nikel yang berada di bawah kurva biaya. Risiko terbesar bukan sekadar Tiongkok membeli lebih sedikit, tetapi kapasitas produksi Indonesia yang membutuhkan Tiongkok untuk membeli, membiayai, memasok teknologi, dan menyerap hasilnya secara bersamaan. Ketika keempat fungsi itu terkonsentrasi pada satu mitra, diversifikasi ekspor menjadi lebih sulit: smelter dapat berdiri tanpa menghasilkan imbal hasil memadai, investasi dapat masuk tanpa menciptakan teknologi lokal, dan ekspor dapat naik tanpa memperbesar nilai tambah domestik. Peluangnya besar bila investasi Tiongkok menjadi fondasi industri yang melayani pasar global dan domestik secara beragam, dan peluang itu gagal bila kebijakan hanya mengejar jumlah proyek dan tonase produksi. Pasar akan menilai biaya produksi, pembeli, kandungan lokal, arus kas, utang, penguasaan teknologi, dan kemampuan menjual di luar ekosistem Tiongkok. ASEAN bukan satu blok yang bergerak bersama: Indonesia berada pada simpul bahan baku, investasi berat, dan kini impor input.
Data berikut akan menguji temuan itu, masing-masing dengan pembacaan yang akan mematahkannya:
Data perdagangan BPS September–Desember 2026. Pangsa impor nonmigas dari Tiongkok yang turun di bawah 40% secara kumulatif akan menunjukkan sisi pasokan melemah sebagai saluran utama.
Data Gaikindo Oktober–Desember 2026. Pangsa merek Tiongkok yang kembali di bawah 15% akan menunjukkan kompetisi di pasar mobil lebih lemah dari yang terbaca.
Data perdagangan Tiongkok September (14 Oktober) dan PDB triwulan III (19 Oktober). Pertumbuhan ekspor ke ASEAN di bawah 10% bersama PDB di atas 4,5% akan menunjukkan Tiongkok kembali menyerap kapasitasnya di dalam negeri.
Harga nikel LME sampai akhir 2026. Harga yang kembali di atas US$17.870 per ton, titik biaya kuartil ketiga, akan melemahkan pembacaan tekanan margin smelter.
Keputusan BMAD HRC sebelum 26 November 2026. Penghentian bea masuk sementara tanpa pengganti akan menunjukkan tekanan impor baja dinilai mereda.
Sumber Data
Regulasi
- PMK Nomor 32 Tahun 2026: bea masuk antidumping sementara 17,50% atas HRC dari Wuhan Iron and Steel (berlaku 27 Mei–26 November 2026).
- PMK Nomor 31 Tahun 2026 (perubahan PMK 103/2024, produk canai lantaian) dan PMK Nomor 14 Tahun 2026 (BOPET dari India, Tiongkok, dan Thailand).
- PMK Nomor 48 dan 49 Tahun 2024: bea masuk tindakan pengamanan atas kain dan tekstil penutup.
Data institusi
- BPS, rilis perdagangan luar negeri dan pariwisata 1 Oktober 2026 (Januari–Agustus 2026), serta rilis Januari dan Juli 2026.
- Kementerian Investasi dan Hilirisasi/BKPM, realisasi investasi semester I 2026 (16–17 Juli 2026).
- National Bureau of Statistics of China, PDB triwulan II dan semester I 2026; data aktivitas Agustus 2026.
- General Administration of Customs of China, data perdagangan Agustus 2026.
- National Statistics Office Vietnam, data perdagangan semester I dan Januari–Agustus 2026.
- Kementerian Pariwisata dan Olahraga Thailand, kedatangan wisatawan 1 Januari–29 Agustus 2026.
- Gaikindo, penjualan wholesales Januari–Agustus 2026.
- International Nickel Study Group, proyeksi neraca 2026.
Rujukan kerangka (tidak dikutip angkanya)
- IMF Regional Economic Outlook: Asia and Pacific (APAC); ADB Asian Development Outlook; World Bank East Asia and Pacific Economic Update; UNCTAD World Investment Report; IEA Global Critical Minerals Outlook dan Global EV Outlook; ASEANstats; People's Bank of China; Department of Statistics Malaysia; Bank Negara Malaysia; Bank of Thailand; Bank Indonesia.
Pasar dan riset
- ICE Newcastle (batu bara) dan London Metal Exchange (nikel, persediaan), September–1 Oktober 2026.
- Bernstein, kurva biaya nikel C1 kuartil ketiga US$17.870 per ton (dikutip September 2026).
- MERICS, China Economic Indicators triwulan II 2026; BOFIT, Weekly Review 30/2026; ING (proyeksi surplus perdagangan Tiongkok).
Perhitungan penulis dan konflik sumber. Angka turunan saya: selisih pangsa impor dan ekspor (16,87 poin); impor terhadap ekspor (1,40 kali); impor HS 85 dari Tiongkok (sekitar US$14,79 miliar); Tiongkok dan Hong Kong terhadap Singapura (1,33 kali); surplus Tiongkok terhadap rekor 2025 (67,12%); porsi BYD dan Jaecoo dalam merek Tiongkok (54,51%); jarak harga nikel ke kurva biaya (10,70%); penurunan nikel September (5,21%); pangsa wisatawan Tiongkok di Thailand (16,91%); impor elektronik Vietnam dari Tiongkok (36,66%); masa berlaku BMADS (184 hari). Konflik yang saya nyatakan: pertumbuhan pasar mobil Januari–Agustus dilaporkan 13,9% dan 20,1%, sementara angka unitnya (599.491 terhadap 522.160) menghasilkan 14,81%, sehingga saya hanya memakai angka unit; investasi Hong Kong semester I US$7,8 miliar dan US$7,6 miliar menurut sumber, dengan triwulan II US$5,5 miliar dan US$5 miliar; satu laporan mencatat impor nonmigas dari Tiongkok sebesar US$47,44 miliar, angka yang sebenarnya nilai ekspor ke Tiongkok.