
Pemulihan Konsumsi Terbelah: Huruf K di Bandara, Kamar Hotel, dan Dealer Mobil
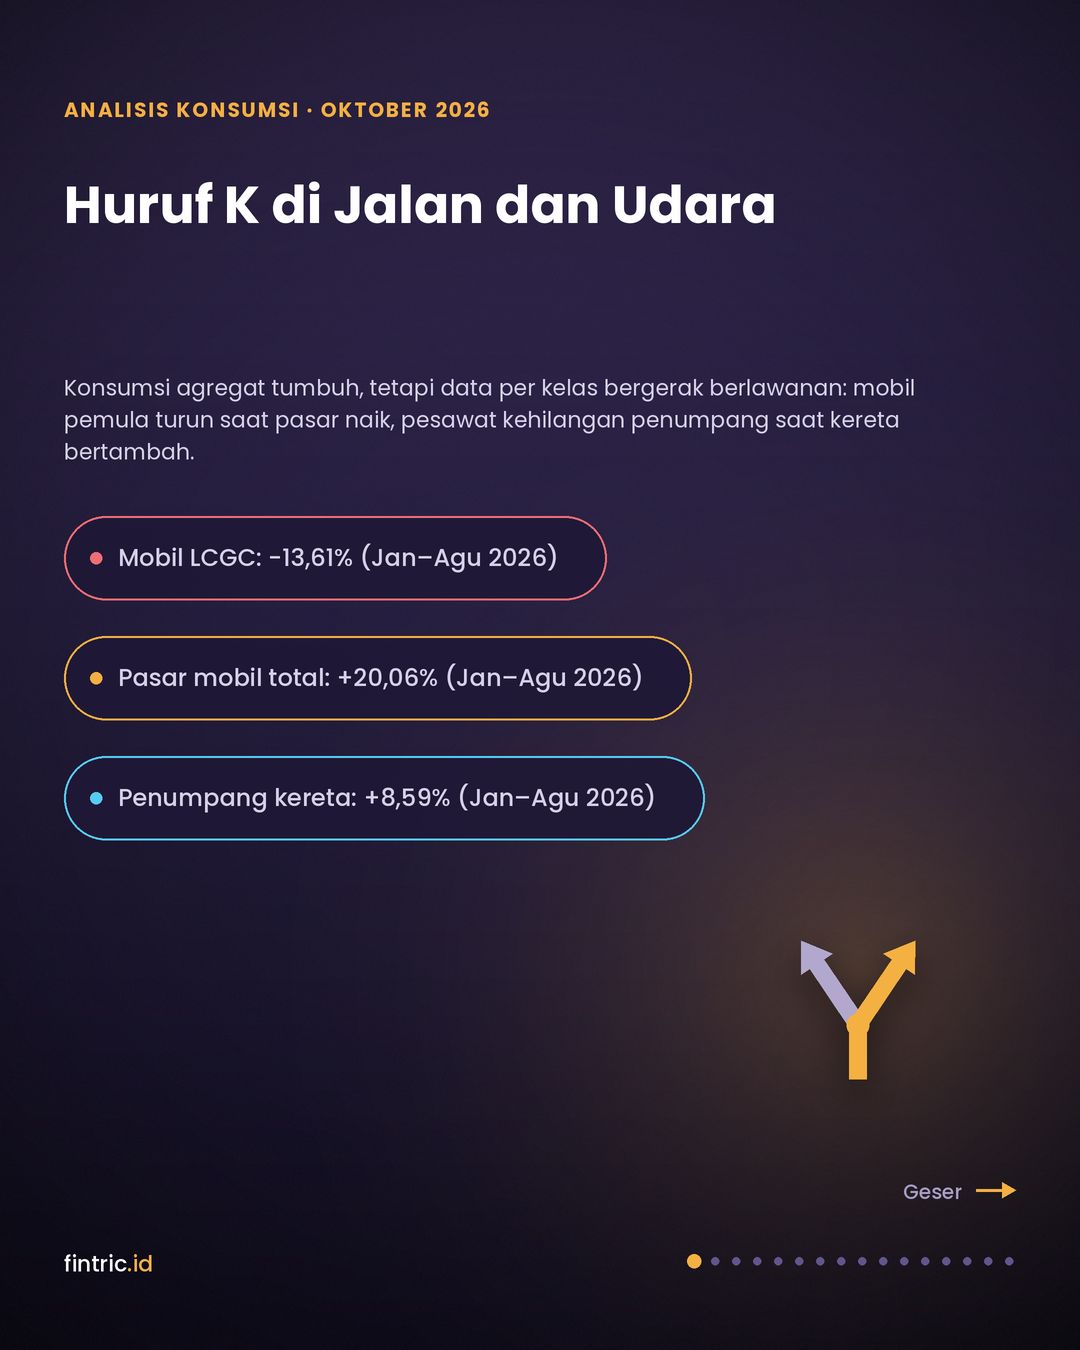
Secara agregat, konsumsi Indonesia tidak runtuh. Konsumsi rumah tangga tumbuh 5,06% pada triwulan II 2026, melambat dari 5,52% pada triwulan I, Indeks Keyakinan Konsumen 118,5 pada Agustus, dan penjualan mobil nasional Januari–Agustus naik 20,06% secara wholesales. Tetapi data yang dipecah menurut kelas memperlihatkan gambar lain. Mobil murah ramah lingkungan (low cost green car, LCGC), segmen pembeli mobil pertama, justru turun 13,61%. Penumpang pesawat domestik turun 3,51% sementara penumpang kereta naik 8,59%. Tingkat hunian hotel berbintang naik 2,36 poin persentase, empat kali kenaikan hotel nonbintang.
Pola itu memperlihatkan pemulihan berbentuk huruf K: kelompok berpendapatan tinggi kembali bepergian, membeli mobil yang lebih mahal, dan menginap di hotel berbintang, sementara kelas menengah menunda barang tahan lama, berpindah ke moda yang lebih murah, dan lebih berhati-hati terhadap cicilan. Masalahnya bukan ketiadaan konsumsi, melainkan perubahan kualitas konsumsi.
Penjualan nominal dapat tumbuh karena harga naik. Transaksi dapat meningkat karena kebutuhan harian tetap dibeli. Trafik pusat belanja dapat membaik karena kelompok atas kembali aktif. Indikator yang lebih sensitif, seperti penjualan sepeda motor, mobil kelas bawah, permintaan KPR, elektronik, dan kualitas kredit konsumsi, memberi sinyal yang lebih dingin. Konsumsi yang pulih secara agregat dan daya beli yang pulih secara luas adalah dua hal yang berbeda.
Nominal dan Volume
Angka penjualan nominal dapat menyesatkan. Bila harga produk naik 5% dan volume hanya naik 1%, penjualan nominal tumbuh sekitar 6%. Dari jauh angka itu terlihat sehat; dari dekat konsumen hanya membeli sedikit lebih banyak barang dengan harga yang jauh lebih tinggi.
Pada 2026 tekanan harga kembali naik. Inflasi September 3,28%, naik dari 3,19% pada Agustus dan 2,88% pada Juli. Kelompok makanan, minuman, dan tembakau naik 4,37% dengan andil 1,28 poin, dan kelompok transportasi naik 4,84% dengan andil 0,58 poin, didorong bensin, tarif angkutan udara, pelumas, sepeda motor, servis, dan mobil. Indeks penjualan eceran riil Bank Indonesia hanya naik 0,5% pada Agustus secara tahunan dan turun 0,1% secara bulanan, sementara rasio konsumsi terhadap pendapatan dalam Survei Konsumen naik ke 74,2% dari 72,7%.
Tekanan semacam ini terlihat dalam perilaku: berpindah dari merek premium ke merek ekonomis; memilih kemasan sachet atau ukuran kecil; menunda pembelian kulkas, mesin cuci, furnitur, dan elektronik; memperpanjang usia kendaraan; memilih kendaraan roda dua bekas; mengurangi makan di restoran formal; memakai paylater atau cicilan lebih panjang; dan menambah tabungan berjaga-jaga ketika ketidakpastian pendapatan naik. Konsumsi kebutuhan sehari-hari bertahan, sementara konsumsi diskresioner dan barang tahan lama melemah.
Kerangkanya sederhana:
Daya beli riil = pertumbuhan pendapatan nominal − inflasi kebutuhan pokok − kenaikan biaya cicilan − kenaikan biaya hunian dan transportasi.
Komponen transportasi dalam rumus itu bergerak paling cepat pada 2026. Inflasi kelompok transportasi 4,84% berasal dari bensin, tarif angkutan udara, pelumas, harga sepeda motor, servis, dan mobil, yaitu biaya untuk tetap bergerak, bukan untuk bersenang-senang. Rumah tangga yang tidak dapat mengurangi perjalanan ke tempat kerja atau sekolah menyerapnya dari pos diskresioner.
Bila pendapatan nominal naik 5–6% tetapi makanan, sewa, transportasi, pendidikan, dan cicilan naik dengan laju yang sama atau lebih tinggi, ruang untuk konsumsi diskresioner tetap sempit. Pada 2026 dua komponen itu bergerak bersamaan: harga pangan naik 4,37%, dan biaya cicilan naik karena BI-Rate dinaikkan 100 basis poin menjadi 5,75%. Rumah tangga mungkin tidak mengurangi beras atau pulsa, tetapi dapat menunda mobil baru selama setahun. Bagi emiten siklikal, penundaan itu lebih menentukan daripada ketahanan belanja harian.
Empat Panel untuk Menguji Narasi Pemulihan
Konsumsi tidak terbaca dari satu indikator. Empat panel dibaca bersamaan:
- Ritel: apakah konsumen membeli lebih banyak barang, atau hanya membayar harga lebih tinggi?
- Otomotif: apakah rumah tangga bersedia mengambil komitmen cicilan besar?
- Perjalanan: apakah pemulihan menyebar ke seluruh kelas, atau hanya dinikmati kelompok atas?
- Kualitas kredit: apakah konsumsi dibiayai pendapatan yang sehat atau utang yang makin mahal?
Bila ritel dan perjalanan naik tetapi otomotif kelas bawah stagnan dan tunggakan kredit naik, narasi pemulihan perlu dibaca dengan skeptisisme. Data 2026 memberi bacaan untuk keempatnya, dan dua panel yang paling jarang dipecah, perjalanan dan segmen otomotif, memperlihatkan huruf K paling jelas.
Panel 1: Ritel, Trafik Membaik tetapi Bauran Produk Lebih Murah
Ritel modern biasanya menjadi indikator pertama yang dipakai pasar untuk menyatakan konsumsi pulih. Angka utama seperti pertumbuhan penjualan toko yang sama (same-store sales growth, SSSG) atau penjualan bruto tidak cukup. Kinerja ritel dapat dipecah menjadi:
Pertumbuhan penjualan = pertumbuhan trafik × pertumbuhan ukuran keranjang (basket size) × perubahan harga × perubahan bauran produk
Trafik yang naik dengan ukuran keranjang yang turun berarti konsumen datang ke toko tetapi membeli lebih sedikit. Penjualan yang naik dengan bauran yang bergeser ke produk murah dapat menekan margin kotor.
Tanda pemulihan yang sehat: volume unit tumbuh, ukuran keranjang riil meningkat, produk premium membaik, promosi tidak makin agresif, label pribadi (private label) tidak tumbuh karena konsumen turun kelas (downtrading), dan piutang pelanggan serta kredit konsumsi tidak memburuk.
Tanda pemulihan semu: penjualan nominal naik terutama karena harga, trafik hanya tumbuh pada periode gajian atau promosi, konsumen beralih ke ukuran kecil, produk premium kehilangan pangsa, label pribadi tumbuh karena tekanan harga, dan peritel harus menambah diskon untuk mempertahankan volume.
Pada jaringan minimarket, pembelian kebutuhan pokok tetap kuat karena rumah tangga tidak dapat menunda makanan, rokok, pulsa, produk kebersihan, dan kebutuhan harian. Minimarket karena itu menjadi penanda defensif, bukan ukuran murni kemakmuran. Bagi AMRT dan jaringan Indomaret, yang menentukan adalah SSSG, jumlah transaksi, ukuran keranjang rata-rata, margin kotor, kontribusi label pribadi, biaya tenaga kerja dan sewa, serta perbedaan kinerja wilayah urban dan nonurban. Bila penjualan tumbuh 7% tetapi transaksi hanya 2%, sebagian besar pertumbuhan berasal dari harga. Bila transaksi naik tetapi ukuran keranjang turun, konsumen berbelanja lebih sering dalam jumlah kecil, tanda tekanan likuiditas rumah tangga. Kelompok berpendapatan rendah dapat beralih ke pasar tradisional, grosir, atau kanal informal, sementara kelompok atas tetap berbelanja di supermarket premium; agregat nasional terlihat stabil sementara strukturnya makin terpolarisasi.
Bagi produsen barang konsumsi seperti ICBP, MYOR, GOOD, dan UNVR, pemulihan diuji melalui volume dan bauran. Kenaikan harga melindungi margin kotor sampai batas toleransi konsumen; setelah itu responsnya berupa perpindahan merek, penurunan frekuensi, ukuran produk yang lebih kecil, pembelian hanya saat promosi, atau migrasi ke kanal lebih murah. Pada mi instan, frekuensi pembelian yang tinggi tidak berarti daya beli pulih, karena konsumen dapat tetap membeli tetapi memilih harga lebih rendah atau kemasan lebih kecil; yang membedakan adalah pertumbuhan dari harga jual rata-rata (average selling price, ASP), volume, bauran, biaya bahan baku, dan ekspor. Biskuit, wafer, kopi, dan makanan ringan lebih sensitif terhadap pendapatan diskresioner: konsumen menurunkan kualitas produk, sehingga promosi menekan margin, volume melambat, dan porsi produk ekonomis naik. Untuk produk perawatan diri dan rumah tangga, persoalannya juga perubahan preferensi ke merek lokal atau kanal tradisional. Pemulihan margin kotor tidak selalu sama dengan pemulihan konsumen: margin dapat pulih karena harga, sementara volume dan pangsa pasar tertinggal.
Panel 2: Otomotif, Huruf K di Dalam Satu Pasar
Pembelian mobil dan sepeda motor adalah indikator yang lebih keras daripada kebutuhan harian: nilai transaksinya besar, dengan uang muka, tenor cicilan, biaya bahan bakar, asuransi, dan perawatan. Rumah tangga yang yakin terhadap pendapatan masa depan bersedia mengambil cicilan; yang ragu menunda, meski kebutuhan transportasinya tetap ada. Otomotif karena itu menguji kepercayaan konsumen terhadap masa depan.
Angka total menyembunyikan komposisinya. Penjualan dapat stabil karena pembelian armada (fleet), kendaraan niaga, program diskon, penjualan korporasi, pembeli berpendapatan tinggi, atau periode pameran dan insentif pajak. Yang perlu dipisahkan adalah kendaraan penumpang dan niaga, kelas pemula (entry-level) dan premium, penjualan ritel dan armada, pembelian tunai dan pembiayaan, serta volume nasional dan wilayah.
Data 2026 memisahkan keduanya dengan jelas. Penjualan mobil Januari–Agustus mencapai 599.491 unit secara wholesales, naik 20,06% dari 499.315 unit, dan 594.984 unit secara ritel, naik 13,95% dari 522.160 unit. Pada periode yang sama LCGC turun ke 74.308 unit wholesales, minus 13,61% dari 86.010 unit, dan ke 80.244 unit ritel, minus 9,19%. Pangsa LCGC dalam wholesales turun dari 17,23% menjadi 12,40%. Di luar LCGC, penjualan naik 27,07%. Seluruh tambahan 100.176 unit pasar datang dari segmen di atas mobil pemula, sementara segmen pemula sendiri kehilangan 11.702 unit. Lima model mengisi seluruh segmen itu: Toyota Calya 22.540 unit, Daihatsu Sigra 20.301, Honda Brio Satya 15.186, Toyota Agya 9.889, dan Daihatsu Ayla 6.392.
Selisih antara wholesales (pabrik ke dealer) dan ritel (dealer ke konsumen) menambah satu bacaan. Pada LCGC, penjualan ritel 80.244 unit melampaui wholesales 74.308 unit, sehingga dealer mengurangi stok sekitar 5.936 unit. Pada pasar total sebaliknya: wholesales 599.491 unit melampaui ritel 594.984 unit, sehingga stok di dealer bertambah sekitar 4.507 unit. Di segmen pemula, rantai penyesuaian persediaan sudah berjalan; di pasar total, pabrik masih mengirim lebih banyak daripada yang dibeli konsumen.
Pertumbuhan di segmen atas itu sebagian datang dari kendaraan listrik dan merek baru: merek asal Tiongkok menguasai 18,83% wholesales Januari–Agustus. Pertumbuhan pasar yang ditopang pembeli dengan daya beli lebih tinggi, sementara pembeli mobil pertama mundur, adalah penguatan konsumsi pada lapisan atas, bukan pemulihan konsumsi yang luas.
Sepeda motor, alat transportasi sekaligus alat produksi bagi banyak rumah tangga, tumbuh tipis. Penjualan domestik Januari–Agustus 4.362.078 unit, naik 2,16% dari 4.269.720 unit; Agustus 596.461 unit, naik 3,19% secara tahunan tetapi turun 6,22% dari Juli. Untuk mencapai batas bawah proyeksi AISI 6,4 juta unit, industri masih membutuhkan lebih dari 2,03 juta unit dalam empat bulan. Permintaan motor dipengaruhi pendapatan informal, aktivitas usaha mikro, pembiayaan, harga bahan bakar, biaya sekolah dan perjalanan, serta keyakinan terhadap pendapatan. Bila pembelian motor bekas naik sementara motor baru lemah, kebutuhan mobilitas masih ada tetapi kemampuan belanja menurun; data unit bekas tidak dipublikasikan setara dengan data AISI, sehingga sinyal ini masih harus dibaca dari pembiayaan kendaraan bekas.
Satu perubahan aturan memengaruhi cara membaca angka penjualan ke depan. POJK 35/2025, penyempurnaan POJK 46/2024, memungkinkan uang muka kendaraan bermotor hingga 0% bagi perusahaan pembiayaan yang memenuhi kriteria tertentu. Penjualan yang naik karena uang muka turun dan tenor memanjang perlu didiskon: konsumen membeli hari ini, tetapi cicilan yang lebih panjang mengurangi ruang konsumsi pada bulan-bulan berikutnya.
ASII adalah salah satu proksi penting kelas menengah karena eksposurnya pada otomotif, pembiayaan konsumen, alat berat, pertambangan, agribisnis, infrastruktur, dan jasa keuangan. Diversifikasi meredam siklus otomotif, sehingga tesis konsumsinya harus dipisahkan dari siklus komoditas; indikatornya adalah pangsa penjualan mobil nasional, penjualan sepeda motor, pangsa pembiayaan baru, kualitas portofolio Astra Credit Companies (ACC) dan FIF, cadangan kerugian penurunan nilai, serta utilisasi kendaraan niaga. Toyota dan Daihatsu, merek yang didistribusikan Astra, menyumbang 59.122 unit atau 79,56% penjualan LCGC Januari–Agustus, sehingga penurunan 13,61% itu menyentuh portofolionya lebih langsung daripada pertumbuhan pasar total. AUTO bergerak berlawanan dalam rantai yang sama: ketika pembelian mobil baru tertunda, kendaraan lama tetap membutuhkan ban, baterai, filter, dan suku cadang, sehingga pasar purna jual (aftermarket) memperoleh dukungan dari penundaan yang menekan penjualan mobil baru. Astra Honda Motor memegang sekitar 75–78% pasar sepeda motor menurut manajemennya, dan MPMX terpapar melalui distribusi dan pembiayaan kendaraan.
Panel 3: Perjalanan, Bandara dan Kereta Bergerak Berlawanan
Perjalanan mudah disalahartikan. Bandara padat, hotel penuh, dan restoran ramai sering dipakai sebagai bukti pemulihan, padahal mobilitas tersegmentasi tajam menurut kelas. Pemulihan perjalanan dapat ditopang wisatawan asing, perjalanan bisnis, kelompok berpendapatan tinggi, perjalanan yang direncanakan jauh hari, dan poin atau cicilan, sementara kelas menengah mengurangi jumlah perjalanan, durasi liburan, kelas hotel, perjalanan internasional, dan belanja tambahan di destinasi.
Moda transportasi. Pada Januari–Agustus 2026, penumpang angkutan udara domestik turun 3,51% secara tahunan. Pada periode yang sama penumpang kereta api naik 8,59% dan penumpang angkutan laut domestik naik 3,14%. Pada Agustus saja, penumpang penerbangan domestik turun 4,61% menjadi 4,84 juta, penumpang internasional turun 0,75% menjadi 1,91 juta, sementara penumpang penyeberangan naik 20,13% menjadi 4,66 juta. Selisih pertumbuhan antara kereta dan pesawat domestik mencapai 12,10 poin persentase. Perjalanan tidak berhenti; ia berpindah ke moda yang lebih murah. Perjalanan wisatawan nusantara Januari–Agustus mencapai 842,15 juta, naik 4,29%, sementara penumpang pesawat domestik turun. Rumah tangga tetap bepergian, tetapi lebih sedikit yang naik pesawat.
Perpindahan itu tidak seluruhnya soal daya beli. Tarif angkutan udara termasuk pendorong inflasi tahunan kelompok transportasi (4,84%) dan harga yang diatur pemerintah (3,25%), seiring harga minyak dunia yang sempat mencapai US$126,41 per barel pada April. Tarif yang lebih mahal mendorong sebagian penumpang ke darat dan laut, terlepas dari pendapatannya. Yang dapat dibaca dari data adalah arahnya: moda yang lebih mahal kehilangan penumpang, moda yang lebih murah menambahnya.
Bagi maskapai, jumlah penumpang juga tidak sama dengan kualitas pendapatan. Yang menentukan adalah jumlah penumpang, tingkat keterisian (load factor), imbal hasil per penumpang (yield), harga avtur, nilai tukar, biaya sewa pesawat, dan kontribusi rute internasional. Maskapai dapat mengisi kursi dengan diskon tetapi yield dan margin tetap lemah. GIAA dan CMPP sangat sensitif terhadap harga avtur, rupiah, struktur utang, dan normalisasi kapasitas.
Kelas hotel. Tingkat penghunian kamar (TPK) hotel berbintang mencapai rata-rata 49,13% pada Januari–Juli 2026, naik 2,36 poin persentase, sementara hotel nonbintang dan akomodasi lainnya 25,16%, naik 0,59 poin. Hotel berbintang naik empat kali lebih cepat. Pada Juli, hotel bintang 5 mencatat kenaikan tahunan 2,39 poin, sementara hotel nonbintang 0,65 poin. Secara kumulatif, kenaikan tertinggi ada pada hotel bintang 4 (2,51 poin) dan terendah pada nonbintang. Di Jakarta, rata-rata lama menginap tamu hotel bintang pada Agustus 1,6 malam, dibanding 1,34 malam di hotel nonbintang. Hunian hotel berbintang Jakarta 55,88%, naik 2,14% secara tahunan, dengan tamu asing 11,58% dan tamu domestik 88,42%; tamu domestik paling banyak menginap di hotel bintang tiga (37%), sementara tamu asing di hotel bintang empat (44,84%). Bahkan di dalam hotel berbintang, kelasnya terbelah menurut asal tamu.
Sebagian kenaikan hunian bersifat musiman. TPK hotel berbintang Juni 2026 mencapai 54,28%, naik 4,30% secara tahunan, yang menurut BPS didorong libur sekolah, hari libur nasional, cuti bersama, dan kepulangan jemaah dari Tanah Suci; Bali mencatat hunian tertinggi, 64,87%. Hunian Juli 54,54% hanya naik 0,26 poin dari Juni. Pemulihan yang struktural terlihat bila hunian bertahan setelah musim libur berakhir, bukan pada puncaknya.
Pada hotel, yang perlu dibedakan adalah tingkat hunian, tarif rata-rata harian (average daily rate, ADR), pendapatan per kamar tersedia (revenue per available room, RevPAR), dan biaya operasional. Hotel dapat mencapai hunian tinggi dengan diskon besar, sehingga tamu bertambah tanpa profitabilitas mengikuti; ADR dan RevPAR nasional tidak dipublikasikan BPS, sehingga data hunian per kelas adalah ukuran paling langsung yang tersedia untuk pemisahan kelas. Kenaikan hunian yang terkonsentrasi di hotel berbintang tinggi, ditambah kunjungan wisatawan mancanegara yang naik 5,38% menjadi 10,58 juta pada Januari–Agustus (Agustus saja 1,60 juta, naik 6,27%), konsisten dengan pemulihan yang ditopang kelompok atas dan wisatawan asing.
Emiten properti seperti PWON, SMRA, dan CTRA memperoleh manfaat dari perbaikan trafik pusat belanja dan pariwisata, tetapi pemulihan di mal dibaca dari kunjungan, penjualan penyewa (tenant sales), tingkat hunian, perpanjangan sewa, dan kemampuan menaikkan sewa. Mal yang penuh pada akhir pekan belum tentu mencerminkan daya beli: pengunjung dapat datang tanpa transaksi besar. Perjalanan yang hanya melonjak pada musim libur dan turun di luar musim bersifat musiman, bukan struktural; perjalanan pada hari biasa adalah ukuran yang lebih jujur.
Panel 4: Kualitas Kredit
Survei keyakinan konsumen dapat berubah cepat, penjualan ritel dipengaruhi promosi, perjalanan didorong musim libur. Kualitas kredit memaksa rumah tangga menghadapi kas yang sebenarnya. Ukurannya: NPL gross dan net, tunggakan di atas 30 hari dan 90 hari, restrukturisasi, hapus buku, coverage ratio, pertumbuhan pembiayaan baru, rasio utang terhadap pendapatan, dan porsi cicilan terhadap penghasilan. Kredit yang tumbuh cepat disertai tunggakan yang naik adalah tanda rumah tangga memindahkan konsumsi masa depan ke hari ini dengan biaya bunga.
Data Juli 2026 memperlihatkan perbedaan antara bank dan perusahaan pembiayaan. Di perbankan, kredit konsumsi tumbuh 5,38%, tertinggal 8,20 poin dari kredit total 13,58%, dengan NPL gross 2,10% dan loan at risk 8,39%. Baki debet paylater (BNPL) dalam SLIK mencapai Rp31,56 triliun, tumbuh 31,22%, pada 33,50 juta rekening, rata-rata sekitar Rp942 ribu per rekening. Di perusahaan pembiayaan, piutang hanya tumbuh 2,01% menjadi Rp513,05 triliun, ditopang pembiayaan modal kerja yang naik 6,32%, sementara pembiayaan investasi turun 4,27% menjadi Rp169,02 triliun, dan OJK memperkirakan pertumbuhan akhir tahun di bawah target 6–8%. NPF gross industri naik ke 3,03% dari 2,58% pada Desember 2025, dan jumlah perusahaan pembiayaan dengan NPF gross di atas 5% naik dari 38 menjadi 42 dalam sebulan. Di pinjaman daring, tingkat wanprestasi di atas 90 hari (TWP90) 4,32%, naik dari 4,26% pada Juni, dengan outstanding Rp105,63 triliun yang tumbuh 24,76%.
Arahnya penting, bukan hanya levelnya. Pertumbuhan BNPL di SLIK melambat dari 37,72% pada Mei ke 33,54% pada Juni dan 31,22% pada Juli, sementara BNPL yang disalurkan perusahaan pembiayaan masih tumbuh 54,65% menjadi Rp13,62 triliun. Jumlah perusahaan pembiayaan dengan NPF gross di atas 5% bergerak dari 42 pada Mei ke 38 pada Juni, lalu kembali 42 pada Juli. Kredit konsumsi yang tumbuh lambat di bank dan cepat di kanal paylater memperlihatkan pergeseran pembiayaan ke nilai kecil dan tenor pendek, yang mudah dipakai untuk kebutuhan rutin.
Bank. BBCA memiliki nasabah dengan kualitas kredit dan likuiditas relatif kuat, sehingga transaksi, kartu kredit, dan kredit konsumernya membaca kelompok atas dan menengah atas, bukan seluruh kelas menengah. BMRI dan BBNI terpapar luas ke nasabah gaji (payroll), kredit konsumer, kartu kredit, KPR, dan pembiayaan kendaraan; pertumbuhan kredit konsumer, kualitas debitur gaji, dan pembentukan cadangan kerugian penurunan nilai (CKPN) memperlihatkan apakah konsumsi ditopang pendapatan atau utang. BBRI membaca segmen mikro dan ultra mikro, tempat tekanan muncul sebagai penurunan omzet warung, keterlambatan bayar, penarikan modal kerja, atau pinjaman baru untuk menutup pinjaman lama; kualitas kredit mikro memiliki jeda karena restrukturisasi dan masa tenggang. ARTO dan bank digital tumbuh cepat dari basis rendah; yang menentukan adalah biaya akuisisi nasabah, biaya kredit, rasio kredit bermasalah, pinjaman berulang, kualitas data underwriting, dan imbal hasil yang disesuaikan risiko (risk-adjusted return).
Perusahaan pembiayaan seperti ADMF, WOMF, Bussan Auto Finance, FIF, dan unit pembiayaan grup otomotif berada tepat di antara konsumsi dan kualitas kredit. Ukurannya: pertumbuhan pembiayaan baru, tingkat persetujuan (approval rate), uang muka, tenor, kualitas debitur baru, tingkat penarikan kendaraan (repossession rate), biaya pencadangan, dan tingkat pemulihan (recovery rate). Pembiayaan bertenor panjang menjaga penjualan kendaraan hari ini, tetapi mengurangi konsumsi rumah tangga di masa depan dan menaikkan kerentanan kredit. Kenaikan NPF dari 2,58% ke 3,03% terjadi bersamaan dengan aturan yang membuka uang muka 0%, kombinasi yang membuat tahun depan lebih bergantung pada kualitas underwriting.
Barang Tahan Lama yang Ditunda dan Pengganda Negatif
Mobil, furnitur, elektronik, renovasi rumah, dan perjalanan internasional dapat ditunda. Ketika konsumen tidak yakin terhadap pendapatan, kebutuhan itu tidak hilang; ia dipindahkan ke masa depan. Penundaan itu merambat: ketidakpastian pendapatan naik, pembelian mobil dan elektronik ditunda, pembiayaan baru turun, distributor mengurangi stok, produsen memangkas produksi, lembur dan pendapatan pekerja turun, dan konsumsi makin melemah. Itulah pengganda (multiplier) negatif.
Bagi emiten siklikal, dampaknya muncul berurutan: volume pesanan melemah, promosi meningkat, hari persediaan naik, utilisasi pabrik turun, margin kotor tertekan, piutang distributor meningkat, arus kas operasi memburuk, dan belanja modal ditunda. Kenaikan persediaan dan piutang sering menjadi sinyal awal melemahnya permintaan akhir, sebelum pendapatan kuartalan memperlihatkannya. Pembiayaan investasi perusahaan pembiayaan yang turun 4,27% pada Juli dan pengurangan stok LCGC di dealer sekitar 5.936 unit adalah dua ujung rantai ini yang sudah terlihat.
Peta Emiten: Eksposur Konsumsi dan Data Sektornya
Kriteria: data sektor terbaru yang menguji eksposur masing-masing kelompok. Peta ini memetakan eksposur, bukan peringkat atau rekomendasi.
| Kelompok | Emiten | Eksposur | Data sektor terbaru | Risiko utama |
|---|---|---|---|---|
| Makanan dan minuman | ICBP, MYOR, GOOD | Frekuensi pembelian tinggi | Inflasi makanan 4,37% (September) | Turun kelas, bahan baku, promosi |
| Minimarket | AMRT | Kebutuhan harian | Penjualan eceran riil +0,5% (Agustus) | Margin tipis, sewa, keranjang mengecil |
| Merek konsumen | UNVR | Perawatan diri dan rumah | Penjualan eceran riil +0,5% (Agustus) | Turun kelas, merek lokal |
| Otomotif terdiversifikasi | ASII | Mobil, motor, pembiayaan | LCGC −13,61%; Astra 79,56% LCGC | Suku bunga, daya beli, insentif |
| Otomotif dan purna jual | AUTO, MPMX, IMAS | Kendaraan, suku cadang | Motor +2,16% (Jan–Agu) | Penundaan pembelian, persediaan |
| Perjalanan | GIAA, CMPP, hotel | Penerbangan dan menginap | Udara domestik −3,51%; TPK bintang +2,36 poin | Avtur, rupiah, utang, diskon |
| Properti terkait konsumsi | CTRA, PWON, SMRA | Hunian, mal, hotel | TPK nonbintang +0,59 poin | KPR, suku bunga, keterjangkauan |
| Bank | BBCA, BMRI, BBNI, BBRI | Kredit konsumsi, transaksi | Kredit konsumsi +5,38%; NPL 2,10% | Kualitas debitur, restrukturisasi |
| Perusahaan pembiayaan | ADMF, WOMF | Kendaraan | NPF 3,03%; 42 perusahaan di atas 5% | Risiko kredit, nilai residu |
Emiten defensif dapat menjaga laba melalui kemampuan menetapkan harga. Emiten siklikal membutuhkan pemulihan volume yang jauh lebih kuat agar laba kembali normal.
Transmisi Jangka Pendek: Data Oktober dan November
1. Penjualan kendaraan September. Data Gaikindo dan AISI September memperlihatkan apakah LCGC tetap turun ketika pasar total naik, dan apakah motor kembali ke laju bulanan di atas 600 ribu unit yang dibutuhkan mendekati proyeksi.
2. Statistik transportasi dan hotel September. Rilis BPS awal November menguji apakah penumpang pesawat domestik tetap turun sementara kereta, laut, dan penyeberangan naik, dan apakah selisih hunian hotel berbintang dan nonbintang bertahan.
3. PDB triwulan III, awal November. Pertumbuhan konsumsi rumah tangga dibanding 5,06% pada triwulan II memperlihatkan arah agregatnya.
4. Kualitas kredit Agustus. Rapat OJK berikutnya memperlihatkan apakah NPF perusahaan pembiayaan bertahan di atas 3% dan apakah jumlah perusahaan dengan NPF di atas 5% terus bertambah.
Transmisi Jangka Panjang: Uang Muka, Tenor, dan Kelas
1. Uang muka 0%. Aturan yang membuka uang muka kendaraan hingga 0% dapat menaikkan penjualan dalam jangka pendek, tetapi memindahkan beban ke cicilan bertahun-tahun. Bila pendapatan riil tidak naik, kualitas pembiayaan menjadi variabel yang menentukan penjualan berikutnya.
2. Perpindahan moda yang menetap. Penumpang yang sudah beralih ke kereta dan kapal dapat bertahan di moda itu bila tarif udara tetap tinggi, menggeser pendapatan antaroperator transportasi.
3. Struktur kelas pasar mobil. Penurunan segmen pemula selama beberapa tahun mengubah komposisi pembeli, pembiayaan, dan rantai pasok komponen, bahkan bila pasar total tumbuh.
4. Neraca rumah tangga. Rasio konsumsi terhadap pendapatan 74,2% berarti ruang menabung menyempit; tabungan berjaga-jaga yang menipis membuat guncangan pendapatan berikutnya lebih cepat muncul di kualitas kredit.
Risiko Pembalikan Arah
1. Suku bunga dan biaya cicilan. Penurunan suku bunga mendukung konsumsi dengan jeda, karena pinjaman lama tetap pada strukturnya. Pada 2026 arahnya berlawanan: BI-Rate dinaikkan menjadi 5,75%, sehingga pembelian mobil, rumah, dan barang tahan lama yang dibiayai kredit cenderung tertunda lebih lama.
2. Pengangguran terselubung dan pendapatan informal. Banyak rumah tangga masih bekerja dengan jam kerja, omzet, atau pendapatan harian yang turun. Kondisi itu tidak terlihat dalam angka pengangguran terbuka, tetapi muncul di kualitas kredit dan penjualan barang tahan lama.
3. Inflasi kebutuhan pokok. Inflasi makanan 4,37% pada September memaksa rumah tangga mengorbankan konsumsi diskresioner. Inflasi yang rendah juga tidak otomatis memulihkan daya beli bila level harga sudah terlalu tinggi.
4. Harga komoditas. Daya beli di daerah komoditas ditopang sawit, batu bara, nikel, dan komoditas lain. Penurunan harganya merambat ke pendapatan pekerja, kendaraan, properti, kredit mikro, dan ritel regional.
5. Kualitas kredit yang tertunda. Kredit bermasalah muncul dengan jeda karena restrukturisasi dan masa tenggang. Migrasi kolektibilitas lebih informatif daripada NPL utama.
6. Valuasi yang sudah mengantisipasi pemulihan. Bila saham konsumsi naik atas ekspektasi pemulihan luas, pertumbuhan yang hanya ditopang kelompok atas dapat mengecewakan. Risikonya bukan selalu laba turun, melainkan laba tumbuh di bawah ekspektasi.
Membaca Pemulihan: Luas atau Sempit
| Tanda | Pemulihan luas | Pemulihan sempit | Bacaan 2026 |
|---|---|---|---|
| Ritel | Volume naik, keranjang membesar | Nilai naik, keranjang mengecil | Penjualan riil +0,5% (Agustus): sempit |
| Mobil | Kelas pemula membaik | Premium naik, pemula datar | LCGC −13,61%, pasar +20,06%: sempit |
| Motor | Tumbuh jelas | Tumbuh tipis | +2,16%: tipis |
| Perjalanan | Naik di semua moda | Moda murah naik, udara turun | Kereta +8,59%, udara −3,51%: sempit |
| Hotel | Semua kelas naik | Hotel berbintang memimpin | Bintang +2,36 poin, nonbintang +0,59: sempit |
| Kredit konsumsi | Tumbuh dengan NPL stabil | Tumbuh dengan tunggakan naik | NPF 2,58% → 3,03%: sempit |
| Paylater | Inklusi dengan kualitas terjaga | Dipakai untuk kebutuhan rutin | BNPL +31,22%: perlu dibaca bersama tunggakan |
Pemulihan luas juga ditandai pembelian rumah dan elektronik yang pulih, perjalanan di luar musim libur, tarif dan pendapatan per kamar hotel yang naik tanpa diskon besar, serta pangsa produk premium yang pulih. Pemulihan sempit ditandai transaksi kartu kredit yang tumbuh terutama pada kelompok atas, label pribadi yang tumbuh karena konsumen turun kelas, perusahaan pembiayaan yang menurunkan uang muka dan memperpanjang tenor, serta produsen yang menaikkan harga sementara volumenya melemah.
Sisi Lain: Data yang Sama, Pembacaan yang Lebih Konstruktif
Agregatnya tumbuh. Konsumsi rumah tangga 5,06% pada triwulan II dan penjualan mobil 20,06% bukan angka resesi. Konsumsi Indonesia tidak runtuh.
Perjalanan tidak berhenti, ia berpindah. Penyeberangan naik 20,13% dan kereta 8,59%. Bagi rumah tangga, perpindahan ke moda lebih murah adalah penyesuaian rasional, dan sebagian penurunan pesawat berasal dari tarif yang naik karena harga minyak, bukan dari pendapatan.
Motor tetap tumbuh. Penjualan motor naik 2,16% dan Agustus 3,19% secara tahunan; kebutuhan mobilitas kelas menengah bawah masih terpenuhi.
Kualitas kredit bank terjaga. NPL gross 2,10% dan net 0,81% memberi ruang menyerap kenaikan tunggakan konsumsi.
Hotel nonbintang tetap naik. Kenaikannya kecil, 0,59 poin, tetapi tidak turun.
Pembacaan konstruktif ini kuat untuk agregat, tetapi tidak mengubah komposisinya: hampir setiap pasangan data kelas atas dan kelas bawah bergerak dengan laju berbeda.
Titik Uji: Segmen Pemula, Moda Murah, dan Pembiayaan
Temuan yang tersisa: konsumsi Indonesia tidak runtuh, tetapi pemulihannya belum merata. Kelompok atas kembali lebih cepat karena memiliki tabungan, akses kredit, dan fleksibilitas pendapatan, sementara kelas menengah menghadapi biaya hunian, pendidikan, transportasi, pangan, dan cicilan. Huruf K terukur di tiga tempat sekaligus: segmen mobil pemula turun ketika pasar naik, pesawat kehilangan penumpang ketika kereta dan kapal menambahnya, dan hotel berbintang naik empat kali lebih cepat daripada nonbintang. Pertanyaan yang paling tajam adalah apakah rumah tangga bersedia mengambil cicilan baru, membeli barang tahan lama, dan meningkatkan kualitas konsumsi tanpa memperburuk neracanya.
Data berikut akan menguji temuan itu, masing-masing dengan pembacaan yang akan mematahkannya:
Penjualan LCGC September–Desember 2026 (Gaikindo). Penjualan LCGC kumulatif yang kembali tumbuh secara tahunan akan menunjukkan pembeli mobil pertama mulai kembali.
Penumpang pesawat domestik September–Desember 2026 (BPS). Pertumbuhan penumpang udara domestik yang kembali positif secara kumulatif, bersama kereta yang melambat, akan melemahkan pembacaan perpindahan ke moda murah.
TPK hotel nonbintang sampai akhir 2026 (BPS). Kenaikan hunian nonbintang yang menyamai hotel berbintang akan menunjukkan pemulihan perjalanan mulai menyebar.
NPF perusahaan pembiayaan sampai akhir 2026 (OJK). NPF gross yang kembali ke bawah 2,58% di tengah uang muka yang lebih rendah akan menunjukkan pembiayaan konsumsi tumbuh tanpa memperburuk kualitas.
Sumber Data
Regulasi
- POJK 35/2025 (penyempurnaan POJK 46/2024): uang muka kendaraan bermotor hingga 0% bagi perusahaan pembiayaan yang memenuhi kriteria.
Data institusi
- BPS, rilis 1 Oktober 2026: inflasi September 2026; transportasi Agustus dan Januari–Agustus 2026; pariwisata (wisman Januari–Agustus 2026).
- BPS: tingkat penghunian kamar hotel Juni dan Juli 2026 (dikutip media 3 Agustus dan 3 September 2026); BPS DKI Jakarta, hotel Agustus 2026.
- BPS: pertumbuhan ekonomi triwulan II 2026.
- Bank Indonesia: Survei Penjualan Eceran dan Survei Konsumen Agustus 2026; BI-Rate.
- OJK: siaran pers RDK Juli dan Agustus 2026 (kredit perbankan, BNPL, perusahaan pembiayaan, pinjaman daring); keterangan KE PVML (42 perusahaan pembiayaan, 15 dan 28 September 2026).
- Gaikindo: wholesales dan ritel Januari–Agustus 2026, termasuk LCGC dan merek asal Tiongkok.
- AISI: penjualan sepeda motor domestik Januari–Agustus 2026; keterangan Astra Honda Motor (11 Juli 2026).
Perhitungan penulis dan konflik sumber. Angka turunan saya: pertumbuhan wholesales (20,06%), ritel (13,95%), LCGC (−13,61% dan −9,19%), pangsa LCGC (17,23% ke 12,40%), pertumbuhan non-LCGC (27,07%), tambahan unit (100.176) dan unit LCGC yang hilang (11.702), selisih ritel dan wholesales (5.936 unit pada LCGC, 4.507 unit pada pasar total), porsi Toyota dan Daihatsu dalam LCGC (79,56%), pertumbuhan motor (2,16%), selisih kereta dan pesawat (12,10 poin), rasio kenaikan hunian (4,0 kali), selisih kredit konsumsi dan total (8,20 poin), rata-rata BNPL per rekening (Rp942 ribu), kenaikan NPF (0,45 poin). Konflik yang saya nyatakan: penjualan motor Januari–Agustus dilaporkan 4.362.078 dan 4.462.078 unit; angka pertama konsisten dengan pertumbuhan 2,2% atas 4.269.720 unit dan saya pakai. Pertumbuhan pasar mobil 13,9% adalah angka ritel (594.984 terhadap 522.160 unit) dan 20,1% adalah angka wholesales (599.491 terhadap 499.315 unit); keduanya benar pada basisnya masing-masing. Perubahan penumpang pesawat Agustus dilaporkan −4,61% secara tahunan dan −3,43%, angka kedua kemungkinan bulanan. NPF gross perusahaan pembiayaan Juli dilaporkan 3,03% dan 3,02%.
Rujukan kerangka (tidak dikutip angkanya). Statistik Perbankan Indonesia dan Statistik Perusahaan Pembiayaan OJK; data lalu lintas penumpang bandara InJourney Airports; statistik Kementerian Pariwisata dan Ekonomi Kreatif; laporan dan keterbukaan informasi emiten di Bursa Efek Indonesia, termasuk Astra International, Indofood CBP, Mayora Indah, Sumber Alfaria Trijaya, dan BCA; data sistem pembayaran Bank Indonesia.