
Harga Pompa Tetap, Risiko Berpindah: Volume BBM Bersubsidi dan Ruang Fiskal 2026
Sepanjang 2026 harga Pertalite (RON 90) bertahan di Rp10.000 per liter dan Biosolar, solar subsidi CN 48, di Rp6.800 per liter. Pada periode yang sama harga minyak mentah Indonesia (ICP) bulan September tercatat US$112,81 per barel, 61,16% di atas asumsi APBN 2026 sebesar US$70, dan kurs JISDOR berada di Rp18.148 per dolar pada 3 November, di atas asumsi Rp16.500. Sampai kuartal III, menurut Komite Stabilitas Sistem Keuangan (KSSK), belanja subsidi energi mencapai Rp222,5 triliun dan kompensasi Rp154,5 triliun, atau Rp377 triliun bersama-sama.
Harga eceran yang tetap sering dibaca sebagai cara meredam inflasi dan melindungi daya beli. Harga di dispenser yang tetap tidak menghapus risiko harga minyak. Risiko itu dipindahkan ke anggaran negara, ke tagihan kompensasi badan usaha penyalur, dan ke pos belanja lain yang harus menyesuaikan. Draf merumuskannya sebagai pertukaran: risiko inflasi jangka pendek di tingkat rumah tangga ditukar dengan risiko likuiditas negara dan penumpukan kompensasi. Draf yang saya terima menyebut beban energi APBN sebagai fungsi dari tiga variabel: ICP, kurs, dan volume konsumsi. Dua variabel pertama sudah banyak diukur sepanjang tahun. Variabel ketiga, volume, lebih jarang dibahas, dan data 2026 memperlihatkan pergerakannya dengan jelas.
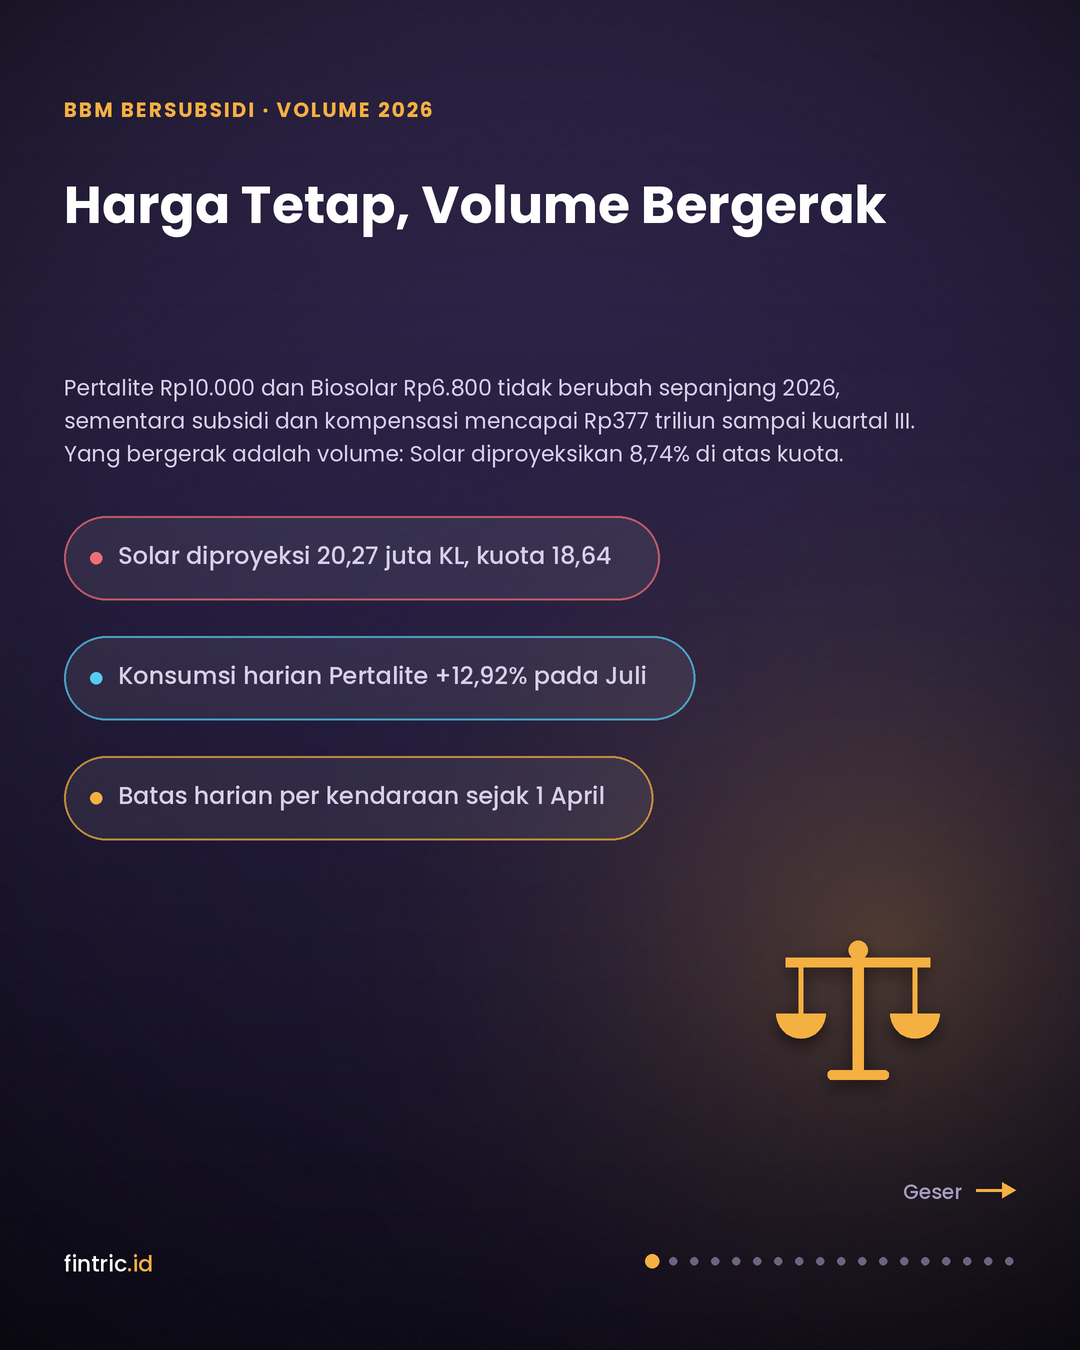
Temuan utama saya ada tiga. Pertama, kuota 2026 justru dipangkas di awal tahun: Pertalite turun 6,28% ke 29,27 juta kiloliter (KL) dan Solar 1,30% ke 18,64 juta KL, setelah realisasi 2025 berada di bawah kuota. Kedua, volume bergerak ketika harga BBM nonsubsidi disesuaikan: Dexlite naik 66% pada 18 April dan Pertamax naik 32,1% pada 10 Juni, lalu konsumsi harian Pertalite naik 12,92% pada Juli dan Biosolar 13,9%, sementara penjualan seri Pertamax turun sekitar 18%. BPH Migas memproyeksikan kebutuhan Solar 2026 sebesar 20,27 juta KL, 8,74% di atas kuota. Ketiga, mekanisme penjatahan yang oleh draf ditempatkan sebagai risiko masa depan sudah berlaku: sejak 1 April 2026 pembelian Solar dan Pertalite dibatasi per kendaraan per hari berdasarkan Keputusan Kepala BPH Migas Nomor 024/KOM/BPH.DBBM/2026, dan volume di atas batas itu tidak berhak atas subsidi atau kompensasi.
Pertanyaan yang relevan bagi investor karena itu bergeser dari "apakah harga BBM bersubsidi akan naik" ke "berapa liter yang akan disalurkan, kepada siapa, dan siapa yang membayar selisihnya".
Tiga Variabel Beban Energi: Harga, Kurs, dan Volume
Draf merumuskan beban energi APBN sebagai berikut:
Beban Energi APBN = f(ICP, Kurs USD/IDR, Volume Konsumsi Liter)
Rumus itu tepat sebagai kerangka, dan data 2026 mengisi ketiga variabelnya:
| Variabel | Asumsi APBN 2026 | Data 2026 | Sumber |
|---|---|---|---|
| ICP | US$70 per barel | US$91,87 rata-rata Januari–Mei; US$89,43 (Agustus); US$112,81 (September); proyeksi rata-rata setahun US$83 | Kementerian Keuangan, Kementerian ESDM |
| Kurs | Rp16.500 per dolar | JISDOR Rp18.148 (3 November) | Bank Indonesia |
| Volume | Kuota Pertalite 29,27 juta KL; Solar 18,64 juta KL | Proyeksi Solar 20,27 juta KL; Pertalite di atas laju kuota sejak Juni | BPH Migas |
Kepekaan anggaran. Wakil Menteri Keuangan menyebut pada April bahwa setiap kenaikan ICP US$1 per barel menambah defisit sekitar Rp6,8 triliun. Catatan riset saya merinci angka itu dari Nota Keuangan RAPBN 2026: pendapatan bertambah Rp3,5 triliun dan belanja Rp10,3 triliun, sementara pelemahan rupiah Rp100 menambah defisit sekitar Rp0,8 triliun. Ada versi lain dari tabel kepekaan yang sama, yaitu Rp8,5 triliun per US$1 dan Rp3 triliun per Rp100, sehingga angka di bawah saya sajikan dalam dua versi.
Ilustrasi draf, dihitung ulang. Draf menulis bahwa pelemahan kurs Rp500 per dolar ditambah kenaikan ICP US$10 per barel di atas asumsi menambah kebutuhan subsidi dan kompensasi Rp35 triliun hingga Rp42 triliun. Dengan kepekaan Wakil Menteri Keuangan, kombinasi itu menambah defisit sekitar Rp72 triliun (US$10 × Rp6,8 triliun ditambah 5 × Rp0,8 triliun); dengan versi Nota Keuangan sekitar Rp100 triliun. Sisi belanja saja, US$10 × Rp10,3 triliun, sudah Rp103 triliun sebelum efek kurs. Ilustrasi draf karena itu berada di bawah kedua versi resmi (turunan saya).
Skala 2026. Kementerian Keuangan memperkirakan rata-rata ICP 2026 sekitar US$83, atau US$13 di atas asumsi. Dengan kepekaan defisit Rp6,8 triliun per US$1, selisih itu setara sekitar Rp88,4 triliun tekanan pada defisit; dengan kepekaan belanja Rp10,3 triliun, sekitar Rp133,9 triliun tambahan belanja sebelum penerimaan migas ikut naik (turunan saya).
Alasan resmi harga tetap. Pemerintah menyatakan harga BBM bersubsidi tidak naik sepanjang 2026. Menteri Keuangan saat itu, Purbaya Yudhi Sadewa, pada 21 Maret menyebut rencana membatasi belanja kementerian dan lembaga sekitar 10% untuk menjaga harga BBM bersubsidi di tengah kenaikan harga minyak dunia. Catatan riset saya mencatat pernyataan Wakil Menteri Keuangan pada 13 Oktober bahwa harga BBM bersubsidi tidak naik tahun ini maupun tahun depan.
Neraca Fisik: Lifting, Konsumsi, dan Impor
Indonesia adalah net oil importer. Produksi minyak dalam negeri sudah lama berada di bawah konsumsi. Kepala SKK Migas Djoko Siswanto menyebut pada 3 Juni bahwa lifting minyak 2026 berada di sekitar 570 ribu barel per hari, di bawah target APBN 610 ribu. Produksi minyak, kondensat, dan NGL sampai 31 Mei tercatat 576,2 ribu barel per hari, terdiri atas minyak 491,3 ribu, kondensat 55,8 ribu, dan NGL 29,1 ribu. Angka draf, 575 ribu sampai 590 ribu barel per hari pada pertengahan 2026, mendekati angka produksi itu; lifting yang dijual berada sedikit di bawahnya.
Draf menyebut penurunan alamiah (natural decline) lapangan tua di Blok Rokan, Blok Cepu, dan wilayah darat Jawa Timur sebagai penyebab. SKK Migas mengaitkan lifting yang rendah sampai Mei 2026 dengan gangguan produksi di awal tahun; rincian penurunan per lapangan tidak saya peroleh. Draf juga membandingkan lifting dengan "target historis satu juta barel per hari"; angka satu juta barel per hari adalah target jangka panjang SKK Migas untuk 2030, dan produksi dalam satu dekade terakhir berada jauh di bawahnya.
Konsumsi. Sekretaris Direktorat Jenderal Migas Kementerian ESDM, Muhammad Rizwi Jilanisaf Hisjam, memaparkan kepada Komisi XII DPR bahwa konsumsi bensin nasional 100.986 KL per hari pada 2025 dan 99.661 KL per hari pada 2026 sampai Februari, sedangkan solar 110.932 KL per hari pada 2025 dan 111.356 KL per hari sampai Februari 2026. Jumlah keduanya sekitar 211.918 KL per hari, atau sekitar 1,33 juta barel per hari (turunan saya, 1 KL = 6,28981 barel). Draf menulis konsumsi domestik 1,55–1,60 juta barel per hari; angka itu lebih besar daripada jumlah bensin dan solar di atas, kemungkinan karena mencakup produk lain seperti avtur dan minyak tanah, dan tidak saya verifikasi.
Impor. Selisih antara produksi dan konsumsi ditutup dengan impor, baik minyak mentah untuk diolah di kilang PT Kilang Pertamina Internasional (KPI) maupun produk jadi, gasoline dan gasoil, yang harganya mengacu pada Mean of Platts Singapore (MOPS). Untuk bensin, impor menutup 60,18% kebutuhan nasional pada 2025 dan sekitar 59% pada awal 2026 menurut Ditjen Migas. Neraca perdagangan BPS mencatat defisit migas Januari–September 2026 sebesar US$23,6 miliar, naik 70,27% dari periode yang sama 2025.
Alur dari harga ke kas negara. Rantai yang digambarkan draf berjalan sebagai berikut:
Kenaikan ICP atau pelemahan rupiah → Harga Indeks Pasar (HIP) BBM naik → selisih HIP terhadap Harga Jual Eceran (HJE) melebar → kewajiban subsidi dan kompensasi bertambah → kas APBN terserap → belanja lain disesuaikan.
Harga Indeks Pasar adalah harga acuan yang ditetapkan Kementerian ESDM untuk menghitung selisih yang dibayar negara. Karena impor produk mengacu pada MOPS, kenaikan harga produk olahan di pasar Singapura dapat menambah selisih itu melebihi kenaikan harga minyak mentah. Pada September 2026 harga fisik Dated Brent rata-rata US$116,77 per barel, jauh di atas rata-rata Brent berjangka ICE US$102,02, dan Ditjen Migas mencatat ekspor minyak melalui Selat Hormuz turun 28% dibanding Juli (catatan riset). Draf juga menyebut kenaikan premi asuransi pengapalan (war risk surcharge) di Selat Hormuz dan Laut Merah, tarif kapal tanker VLCC yang menaikkan biaya barang tiba (landed cost) impor, dan crack spread produk solar dan bensin; angka-angka itu tidak dicantumkan draf dan tidak saya peroleh, tetapi selisih Dated Brent terhadap Brent berjangka menunjukkan arah yang sama.
Draf menyebut mekanisme ini sebagai penstabil otomatis (automatic stabilizer) yang berbalik menjadi fiscal drag. Dalam data 2026, yang terukur adalah urutannya: harga dunia naik, harga eceran tetap, kewajiban negara bertambah, dan belanja lain disesuaikan.
Elastisitas yang Tidak Nol
Draf berargumen bahwa harga eceran yang dipatok membuat elastisitas harga permintaan menjadi nol secara artifisial: sinyal harga hilang, konsumen tidak punya insentif untuk mengurangi konsumsi atau beralih ke transportasi publik, dan kuota volume konsumsi BBM bersubsidi secara konsisten terlampaui.
Data 2025 dan 2026 menunjukkan gambaran yang lebih rinci.
Kuota 2025 tidak terlampaui. Kepala BPH Migas Wahyudi Anas memaparkan kepada Komisi XII DPR pada Januari 2026 bahwa realisasi Pertalite 2025 sebesar 28.063.429 KL, atau 89,86% dari kuota 31.230.017 KL. Solar terealisasi 18.411.366 KL, 97,49% dari kuota 18.885.000 KL, dan minyak tanah 507.944 KL dari 525.000 KL (96,75%). BPH Migas menyebut penghematan dari selisih itu sekitar Rp4,98 triliun.
Respons harga terjadi melalui substitusi. Konsumen merespons harga, tetapi responsnya berpindah antarproduk. Ketika harga BBM nonsubsidi naik dan harga BBM bersubsidi tetap, permintaan berpindah ke produk bersubsidi. Elastisitas silang antara Pertamax dan Pertalite, atau antara Dexlite dan Biosolar, tinggi; yang ditahan oleh harga tetap adalah sinyal untuk mengurangi total konsumsi. Bagian berikut mengukur perpindahan itu pada 2026.
Kuota 2026: Dipangkas di Awal Tahun
BPH Migas menetapkan kuota 2026 lebih rendah daripada 2025, setelah realisasi 2025 berada di bawah kuota:
| Jenis BBM | Kuota 2025 | Realisasi 2025 | Kuota 2026 | Perubahan kuota | Kuota 2026 terhadap realisasi 2025 |
|---|---|---|---|---|---|
| Pertalite (JBKP) | 31,23 juta KL | 28,06 juta KL (89,86%) | 29,27 juta KL | −6,28% | +4,30% |
| Solar (JBT) | 18,885 juta KL | 18,41 juta KL (97,49%) | 18,64 juta KL | −1,30% | +1,24% |
| Minyak tanah | 525 ribu KL | 507,9 ribu KL (96,75%) | 526 ribu KL | +0,19% | +3,55% |
Sumber: BPH Migas (paparan Kepala BPH Migas di Komisi XII DPR, Januari dan Mei 2026). Persentase perubahan adalah turunan saya.
Kuota 2026 masih berada di atas realisasi 2025. Ruang di atas realisasi itu tipis untuk Solar, 1,24%, dan lebih lebar untuk Pertalite, 4,30%.
Laju sampai pertengahan Mei. Pada 19 Mei Kepala BPH Migas memaparkan bahwa Solar telah tersalur 7,05 juta KL, atau 37,8% dari kuota setahun, sedangkan kuota prorata untuk 137 hari pertama 6,99 juta KL. Sejak 1 April penyaluran Solar melampaui laju kuota sebesar 50.090 KL. Pertalite tersalur 10,46 juta KL sampai 17 Mei, 35,74% dari kuota, dengan surplus 525.646 KL terhadap laju kuota. BPH Migas menyebut data Januari–Maret sudah terverifikasi, sedangkan data 1 April–17 Mei masih dapat disesuaikan.
Laju sampai Agustus. Pada rapat dengan Komisi XII tanggal 26 Agustus, BPH Migas memaparkan penyaluran Solar 12,44 juta KL, atau 66,74% dari kuota (turunan saya), terhadap pola normal sekitar 63,9% pada titik yang sama dalam tahun. BPH Migas menyatakan seluruh provinsi berada di atas alokasinya, dengan rentang 60,97–73,03% di Sumatera dan 61,67–70,68% di Jawa dan Bali. BPH Migas memproyeksikan kebutuhan Solar sampai akhir 2026 sebesar 20,27 juta KL, atau 1,63 juta KL (8,74%) di atas kuota dan 10,1% di atas realisasi 2025 (turunan saya). Databoks menulis angka 12,44 juta KL sebagai realisasi semester I; pola normal 63,9% yang dipakai BPH Migas sebagai pembanding sesuai dengan titik pertengahan Agustus, sehingga periode persisnya saya nyatakan sebagai paparan 26 Agustus.
Migrasi: Ketika Harga BBM Nonsubsidi Disesuaikan
Harga BBM bersubsidi tidak berubah pada 2026. Harga BBM nonsubsidi berubah dua kali dalam jumlah besar:
| Tanggal | Produk | Harga lama | Harga baru | Perubahan |
|---|---|---|---|---|
| 18 April 2026 | Dexlite | Rp14.200 | Rp23.600 | +66,2% |
| 18 April 2026 | Pertamina Dex | Rp14.500 | Rp23.900 | +64,8% |
| 18 April 2026 | Pertamax Turbo | Rp13.100 | Rp19.400 | +48,1% |
| 10 Juni 2026 | Pertamax | Rp12.300 | Rp16.250 | +32,1% |
| Agustus 2026 | Pertamax | Rp16.250 | Rp15.950 | −1,85% |
Sumber: Pertamina melalui InvestorTrust (18 April) dan BPH Migas melalui Metro TV/Antara (27 Agustus). Pada 18 April Pertamax Rp12.300, Pertalite Rp10.000, dan Biosolar Rp6.800 tidak berubah.
Selisih harga per liter melebar. Sebelum Juni, Pertamax hanya Rp2.300 per liter di atas Pertalite, atau 23% dari harga Pertalite. Setelah 10 Juni selisihnya Rp6.250 (62,5%), dan Rp5.950 (59,5%) setelah harga Pertamax diturunkan pada Agustus. Untuk solar, selisih Dexlite terhadap Biosolar melebar dari Rp7.400 per liter (Dexlite 2,09 kali Biosolar) menjadi Rp16.800 per liter (3,47 kali) pada 18 April. Per 1 November, dengan harga yang masih mengacu pada penyesuaian 2 September, Dexlite Rp23.700 per liter, atau 3,49 kali Biosolar dengan selisih Rp16.900, dan Pertamina Dex Rp25.200; Pertamax tetap Rp15.950.
Volume berpindah dalam hitungan hari. Kepala BPH Migas memaparkan bahwa konsumsi Pertalite rata-rata 75.795 KL per hari sebelum penyesuaian harga Pertamax. Pada 10 Juni, hari harga baru berlaku, konsumsi mencapai 82.760 KL (+9,19%). Rata-rata Juli 85.589 KL per hari (+12,92%), dan Agustus sekitar 84.368 KL per hari (+11,31%, turunan saya) setelah harga Pertamax turun ke Rp15.950.
Direktur Pemasaran Ritel Pertamina Patra Niaga, Eko Ricky Susanto, memaparkan kepada Komisi XII pada 16 Juli bahwa konsumsi seri Pertamax turun hampir 18% dibanding periode sebelumnya, konsumsi Pertalite naik sekitar 9,4% pada Juli, dan porsi Pertalite dalam konsumsi bensin naik dari sekitar 75% pada Januari–Mei menjadi sekitar 80%. Untuk solar, Biosolar naik sekitar 13,9% pada Juli, sedangkan seri Dex turun sekitar 6,4%.
Apa artinya bagi kuota Pertalite. Kuota 29,27 juta KL setara rata-rata 80.192 KL per hari. Sebelum Juni, konsumsi berada di bawah laju itu, dan sampai 17 Mei terkumpul surplus 525.646 KL. Sejak 10 Juni konsumsi berada di atas laju kuota. Bila konsumsi September–Desember bertahan pada laju Agustus, penyaluran setahun mencapai sekitar 29,5 juta KL, atau 0,8% di atas kuota (ilustrasi saya). Surplus awal tahun menyerap sebagian besar migrasi; laju harian sejak Juni, bila disetahunkan, setara 30,8–31,2 juta KL.
Apa artinya bagi kuota Solar. Untuk Solar, laju penyaluran sudah melampaui kuota sejak April, dan migrasi dari seri Dex menambah tekanan pada volume yang semula hanya menyisakan ruang 1,24% di atas realisasi 2025.
Batas Harian: Penjatahan per Kendaraan Sejak 1 April
Draf menempatkan pembatasan konsumsi secara paksa, melalui restriksi digital QR code atau pelarangan kategori kendaraan, sebagai skenario yang mungkin terjadi bila pagu kompensasi habis di tengah tahun. Pada 2026 sebagian mekanisme itu sudah berlaku lebih dahulu.
Keputusan Kepala BPH Migas Nomor 024/KOM/BPH.DBBM/2026, tertanggal 30 Maret 2026 dan berlaku 1 April 2026, menetapkan batas pembelian per kendaraan per hari:
| Jenis BBM | Kendaraan | Batas per hari |
|---|---|---|
| Solar | Roda empat pribadi | 50 liter |
| Solar | Roda empat angkutan umum | 80 liter |
| Solar | Angkutan umum roda enam atau lebih | 200 liter |
| Solar | Layanan umum (ambulans, mobil jenazah, pemadam kebakaran, pengangkut sampah) | 50 liter |
| Pertalite | Roda empat pribadi dan angkutan umum | 50 liter |
| Pertalite | Layanan umum | 50 liter |
Keputusan itu mewajibkan penyalur mencatat nomor polisi kendaraan pada setiap penjualan Solar dan Pertalite, melapor setiap tiga bulan, dan menggolongkan volume di atas batas sebagai jenis BBM umum yang tidak berhak atas subsidi atau kompensasi. Dasarnya adalah rapat terbatas kabinet 28 Maret dan rapat koordinasi di Kementerian Koordinator Bidang Perekonomian 30 Maret yang membahas pembelian BBM secara wajar dan penambahan stok BBM serta LPG di tengah perang di Timur Tengah.
Pada 31 Maret BPH Migas menyatakan kepada media bahwa pembatasan belum diumumkan resmi dan menunggu penetapan pemerintah. Pada 24 Mei, Corporate Secretary Pertamina Patra Niaga Roberth MV Dumatubun menyebut batas harian berdasarkan keputusan itu, yang berlaku sejak 1 April, dan membantah kabar pelarangan pembelian Pertalite untuk merek kendaraan tertentu mulai 1 Juni.
Apa yang dibatasi dan apa yang tidak. Batas 50 liter per hari untuk mobil pribadi kira-kira setara kapasitas satu tangki mobil penumpang, sehingga batas itu menyasar pembelian dalam jumlah besar per kendaraan dan tidak membatasi total permintaan. Data BPH Migas sesudah April menunjukkan volume Solar tetap di atas laju kuota dan volume Pertalite naik setelah Juni. Dengan data itu, batas harian membatasi pembelian per kendaraan, sedangkan volume agregat tetap naik bersama melebarnya selisih harga.
QR code dan pendaftaran kendaraan. Pendaftaran kendaraan melalui laman subsiditepat.mypertamina.id dan QR code untuk pembelian Solar dimulai Pertamina pada Juli 2022, dengan rujukan Peraturan Presiden Nomor 191 Tahun 2014 yang mengatur pengguna yang berhak. Draf menyebut pelarangan kategori kapasitas mesin (cc) kendaraan sebagai bentuk pembatasan berikutnya; pada 2026 pembatasan yang berlaku berbasis volume per kendaraan, dan Pertamina membantah rencana pelarangan berbasis merek.
Dari Volume ke Kas Negara: Subsidi, Kompensasi, dan Defisit
Dua pos untuk satu selisih harga. Selisih antara Harga Indeks Pasar dan harga jual eceran dibayar negara melalui dua jalur. Solar, sebagai Jenis BBM Tertentu (JBT), menerima subsidi tetap per liter yang dianggarkan dalam APBN, Rp1.000 per liter pada 2026, dan sisa selisihnya dibayar sebagai kompensasi. Pertalite, sebagai Jenis BBM Khusus Penugasan (JBKP), dibayar melalui kompensasi kepada badan usaha penyalur, yaitu PT Pertamina (Persero). Draf menggambarkan kompensasi sebagai kewajiban yang dibayar setelah audit dan menciptakan utang kontinjensi (contingent liability) berjalan. Catatan riset saya mencatat perubahan mekanisme sejak Januari 2026: sekitar 70% kompensasi dibayar bulanan dan 30% setelah penilaian September, sedangkan piutang Pertamina kepada pemerintah tercatat Rp166,84 triliun pada awal Agustus.
Realisasi 2026. KSSK mencatat subsidi Rp222,5 triliun dan kompensasi Rp154,5 triliun sampai kuartal III, atau Rp377 triliun. Catatan riset saya dari APBN KiTa mencatat subsidi dan kompensasi energi Januari–September Rp376,8 triliun, naik 54,05% dari Rp244,6 triliun setahun sebelumnya, dengan volume BBM bersubsidi 13,41 juta KL (+9,1%) dan LPG 3 kg 5,76 miliar kg (+2,2%).
Defisit. APBN 2026 disahkan dengan belanja Rp3.842,73 triliun, pendapatan Rp3.153,58 triliun, dan defisit Rp689,15 triliun atau 2,68% PDB, lebih lebar daripada kisaran 2,30–2,50% yang ditulis draf; rancangan awal pemerintah pada Agustus 2025 adalah 2,48% PDB. Catatan riset saya mencatat defisit Rp319 triliun (1,24% PDB) sampai September dan proyeksi pemerintah 2,85% PDB untuk setahun. Pada PDB yang tersirat dari angka APBN, sekitar Rp25.715 triliun, defisit 2,85% menyisakan ruang sekitar Rp38,6 triliun di bawah batas 3% PDB dalam Undang-Undang Keuangan Negara (turunan saya).
Imbal hasil SBN. Draf memperkirakan pembiayaan defisit yang lebih besar mendorong imbal hasil SBN 10 tahun melampaui 7,15–7,35%. Pada 3 November imbal hasil SUN 10 tahun berada di 7,71%, 81 bps di atas asumsi APBN 6,9%. Kenaikan itu terjadi bersama faktor lain, seperti pelemahan rupiah dan kenaikan imbal hasil global, sehingga porsi yang berasal dari pembiayaan subsidi tidak dapat dipisahkan dari data ini. Kenaikan imbal hasil menurunkan harga SBN tenor panjang lebih dalam daripada tenor pendek karena durasinya lebih panjang.
Desakan terhadap kredit. Draf menulis bahwa bank akan memilih menempatkan likuiditas pada surat utang negara dan mengurangi kredit produktif (crowding out), sehingga biaya modal korporasi naik. Sampai September 2026 data KSSK belum menunjukkan perlambatan kredit: kredit perbankan tumbuh 13,26% dan kredit investasi 23,20%.
Belanja yang Menyesuaikan: Pemangkasan Anggaran 2026
APBN memiliki belanja yang terikat: anggaran pendidikan minimal 20% sesuai Pasal 31 ayat (4) UUD 1945, pembayaran bunga utang yang bersifat kontraktual, dan Transfer ke Daerah (TKD) yang diatur Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Pada 2026, penyesuaian atas kenaikan subsidi dan kompensasi energi jatuh pada belanja kementerian dan lembaga.
Yang terjadi pada 2026. Rencana yang disebut Menteri Keuangan saat itu pada 21 Maret mencakup pembatasan belanja nonprioritas kementerian dan lembaga sekitar 10% dan penghentian pengajuan anggaran baru. Menteri Pekerjaan Umum Dody Hanggodo memaparkan kepada Komisi V DPR pada 7 April bahwa anggaran Kementerian PU dipangkas Rp12,71 triliun menjadi Rp106,18 triliun berdasarkan surat Menteri Keuangan Nomor S-181/MK.03/2026 tanggal 1 April 2026. Pada pagu awal yang tersirat, Rp118,89 triliun, pemangkasan itu setara 10,69% (turunan saya; judul berita yang sama menulis pagu awal Rp118 triliun). Paparan itu tidak merinci proyek yang terdampak; draf menyebut pelambatan jalan tol, bendungan, dan infrastruktur air minum.
Angka draf yang tidak saya temukan sumbernya. Draf menulis estimasi penundaan termin proyek Kementerian PUPR 12–18%, pengurangan alokasi belanja modal fisik Kementerian Pertanian 8–14%, dan pemangkasan program dekarbonisasi Kementerian ESDM 15–22%. Untuk Kementerian PU (dahulu bagian dari Kementerian PUPR), angka terukur yang saya temukan adalah pemangkasan Rp12,71 triliun di atas. Untuk Kementerian Pertanian dan program energi baru terbarukan (EBT) Kementerian ESDM, termasuk program irigasi, alat mesin pertanian (alsintan), pupuk, dan jaringan transmisi, saya tidak menemukan angka pemangkasan 2026, sehingga persentase draf tidak saya pakai.
Biaya pelayanan utang. Draf mencatat bahwa beban bunga naik mengikuti imbal hasil baru pada emisi SBN tambahan. Mekanismenya berlaku untuk tahun-tahun berikutnya: SBN yang diterbitkan pada imbal hasil 2026 membawa kupon itu sampai jatuh tempo, sehingga beban bunga menjadi belanja wajib dalam APBN selanjutnya.
Risiko Pembalikan Arah: Batas Ruang Fiskal
Draf menyebut beberapa titik ketika penahanan harga tidak lagi dapat dipertahankan. Data 2026 memberi ukuran pada sebagian di antaranya:
1. Ruang fiskal mendekati batas undang-undang. Draf menulis skenario penerimaan pajak melambat karena harga komoditas ekspor nonmigas seperti CPO dan batu bara turun, sementara subsidi BBM naik, sehingga belanja diskresioner menyusut ke bawah 10% dari total APBN. Angka 10% itu tidak saya temukan sumbernya. Catatan riset saya mencatat pendapatan negara sampai September naik 25,5% secara tahunan, sehingga skenario penerimaan yang melambat belum terjadi pada 2026. Ruang di bawah batas 3% PDB, sekitar Rp38,6 triliun bila defisit setahun 2,85%, adalah ukuran yang lebih langsung.
2. Penjatahan volume. Skenario draf berupa pembatasan konsumsi secara paksa sudah berlaku dalam bentuk batas harian per kendaraan sejak 1 April. Risiko berikutnya adalah pengetatan batas itu bila kuota Solar habis sebelum akhir tahun. Draf memperkirakan akibat operasionalnya berupa antrean distribusi antarkota, kelangkaan solar di simpul industri dan pelabuhan, dan kenaikan ongkos angkut darat hingga 20–30% yang memicu inflasi biaya (cost-push inflation). Angka 20–30% itu tidak saya temukan sumbernya. Yang terukur adalah stok: Menteri ESDM Bahlil Lahadalia menyebut pada 17 Oktober bahwa stok Pertalite turun dari di atas 20 hari menjadi sekitar 16–18 hari karena peralihan konsumen dari Pertamax.
3. Premi risiko negara. Draf menulis bahwa lembaga pemeringkat seperti Moody's, S&P, dan Fitch akan menilai pergeseran belanja modal ke subsidi sebagai penurunan kualitas fiskal, sehingga premi CDS 5 tahun naik dan terjadi arus keluar modal asing dari pasar obligasi. Catatan riset saya mencatat Moody's dan Fitch mengubah prospek peringkat Indonesia menjadi negatif pada Februari dan Maret 2026, sementara S&P mempertahankan BBB dengan prospek stabil. CDS 5 tahun naik dari 68,86 bps pada akhir 2025 ke 99,73 bps pada 21 Oktober. Arus portofolio asing keluar neto US$0,08 miliar pada kuartal III, tetapi sejak awal tahun sampai 23 Oktober masih masuk neto US$13,23 miliar menurut KSSK. Data ini tidak memisahkan peran subsidi dari faktor lain dalam premi risiko negara (sovereign spread).
Peta Emiten: Kanal Paparan terhadap Harga dan Volume BBM
Kriteria: emiten yang tercatat di Bursa Efek Indonesia (BEI) dan disebut draf, dengan kanal paparan terhadap harga atau volume BBM (biaya distribusi, harga jual migas, atau termin proyek pemerintah) dan angka terukur terakhir yang diungkapkan. Periode berbeda per baris dan dinyatakan pada setiap baris. Urutan mengikuti kanal, tanpa peringkat.
| Kelompok | Emiten | Kanal | Angka terukur terakhir | Angka draf |
|---|---|---|---|---|
| Barang konsumsi (FMCG) | ICBP | Biaya distribusi, bahan baku, utang dolar | Semester I: penjualan Rp41,86 triliun (+11%), laba usaha Rp9,15 triliun (+8%), margin usaha 21,86%; laba bersih Rp3,7 triliun (−33%) setelah rugi kurs Rp2,9 triliun | Margin operasi 14–18% |
| Barang konsumsi (FMCG) | MYOR | Biaya distribusi dan bahan baku | Januari–September: penjualan Rp28,13 triliun (+3,59%), margin kotor 25,10% (21,21%), margin usaha 10,20% (8,80%), beban penjualan +22,79%, laba Rp2,43 triliun (+31,23%) | Margin operasi 14–18% |
| Ritel | AMRT | Logistik pusat distribusi | Semester I: pendapatan Rp67,96 triliun (+6,49%), margin kotor 22,29% (21,92%), laba Rp2,02 triliun (+7,5%), margin bersih 2,97% | Margin operasi 14–18% |
| Migas hulu | MEDC | Harga jual minyak dan gas | Semester I: pendapatan US$1,415 miliar, EBITDA US$805 juta (56,89% dari pendapatan), laba US$275 juta; produksi 170 ribu boepd, sekitar 72% gas; cash cost US$8,4 per boe | EBITDA 50–55% |
| Migas hulu | ENRG | Harga jual minyak dan gas | Semester I: penjualan US$283,37 juta (+19%), EBITDA US$186,28 juta (65,74%), laba US$45,23 juta (+27%) | EBITDA 50–55% |
| Konstruksi BUMN | PTPP | Termin proyek pemerintah | Januari–September: pendapatan Rp9,37 triliun (−12,69%), laba Rp259,96 miliar (Rp5,55 miliar), liabilitas Rp38,71 triliun, ekuitas Rp4,36 triliun, kas Rp1,78 triliun (Rp2,69 triliun) | Gearing 1,8–2,5x |
| Konstruksi BUMN | ADHI | Termin proyek pemerintah | Per kuartal III: pendapatan Rp5,37 triliun (−4,96%), laba Rp15,34 miliar (Rp4,42 miliar), aset Rp26,77 triliun (−7,02% dari akhir 2025) | Gearing 1,8–2,5x |
Sumber per baris di Sumber Data. Margin dan rasio adalah turunan saya dari angka yang dilaporkan; laporan kuartal III ICBP, AMRT, MEDC, dan ENRG tidak saya peroleh sehingga barisnya memakai semester I.
Margin barang konsumsi. Draf menulis margin operasi emiten barang konsumsi terlindungi di 14–18% karena harga Solar dan Pertalite dikunci, sehingga biaya distribusi tidak melonjak. Angka terukur tersebar di luar kisaran itu: margin usaha ICBP 21,86% pada semester I, MYOR 10,20% pada Januari–September, dan AMRT tidak mengungkapkan laba usaha dalam pemberitaan yang saya baca, dengan margin bersih 2,97%. MYOR mencatat margin kotor naik dari 21,21% ke 25,10% sementara beban penjualan naik 22,79%; data itu tidak memisahkan komponen BBM dalam biaya distribusi. Kemampuan meneruskan biaya (pass-through) dan daya penetapan harga (pricing power) berbeda per perusahaan, sehingga satu kisaran margin untuk semua emiten barang konsumsi tidak didukung data.
Margin migas hulu. Draf menyebut emiten hulu sebagai penerima harga (price taker) yang menikmati harga minyak dalam dolar sementara biaya produksi per barel (lifting cost) terikat kontrak jangka panjang, dengan margin EBITDA di atas 50–55%. MEDC mencatat EBITDA 56,89% dari pendapatan dan ENRG 65,74% pada semester I. Sekitar 72% produksi MEDC berupa gas, yang umumnya dijual melalui kontrak jangka panjang, sehingga laba MEDC tidak hanya mengikuti ICP.
Arus kas kontraktor. Draf menyebut arus kas operasi BUMN konstruksi tertekan oleh penundaan pembayaran dan refocusing anggaran Kementerian PU, dengan rasio utang berbunga terhadap ekuitas (gearing) 1,8–2,5 kali. Pemberitaan yang saya baca tidak mencantumkan utang berbunga atau arus kas operasi PTPP dan ADHI, sehingga gearing tidak dapat saya hitung. Rasio liabilitas terhadap ekuitas PTPP 8,88 kali pada September; rasio itu mencakup seluruh liabilitas, termasuk utang usaha dan uang muka pelanggan, dan tidak setara dengan gearing. Kas PTPP turun dari Rp2,69 triliun ke Rp1,78 triliun.
Pertamina dan PLN. PT Pertamina (Persero) tidak tercatat di bursa. Draf menyebut tekanan modal kerja karena Pertamina membiayai impor di muka dengan fasilitas kredit valas, sementara kompensasi dibayar kemudian. Dengan skema pembayaran bulanan 2026, piutang Rp166,84 triliun pada awal Agustus adalah ukuran tekanan itu (catatan riset). Draf juga menyebut utilitas negara sebagai pembeli energi (offtaker) dan industri manufaktur berat sebagai pihak yang tertekan; untuk PLN dan sektor manufaktur angka terukur 2026 tidak saya peroleh dalam penelusuran ini.
Transmisi Jangka Pendek: dari Harga Nonsubsidi ke Volume dalam Hitungan Hari
1. Penyesuaian harga BBM nonsubsidi. Pertamina menyesuaikan harga BBM nonsubsidi secara berkala, biasanya pada awal bulan; pada 2026 penyesuaian besar juga berlaku pada 18 April dan 10 Juni, dan harga per 1 November masih mengacu pada penyesuaian 2 September. Pada 10 Juni konsumsi Pertalite langsung naik 9,19% di hari harga Pertamax baru berlaku, dan pada Juli naik 12,92%.
2. Laporan penyaluran BPH Migas. BPH Migas memaparkan realisasi penyaluran kepada Komisi XII DPR beberapa kali dalam setahun, dengan data bulan terakhir yang belum terverifikasi. Setiap paparan memperbarui proyeksi penyaluran setahun terhadap kuota.
3. ICP bulanan. Kementerian ESDM menetapkan ICP setiap bulan. ICP September US$112,81, naik 26,14% dari US$89,43 pada Agustus dalam satu penetapan (turunan saya); ICP Oktober biasanya terbit pada awal November.
4. Pembayaran kompensasi bulanan. Dengan skema sekitar 70% dibayar setiap bulan, kenaikan volume dan selisih harga masuk ke belanja negara setiap bulan, lebih cepat daripada pola pembayaran setelah audit tahunan.
5. Lelang SBN. Lelang SUN dan SBSN masing-masing berlangsung sekitar dua kali sebulan. Imbal hasil SUN 10 tahun 7,71% pada 3 November.
Transmisi Jangka Panjang: Volume, Lifting, dan Aturan dalam Hitungan Tahun
1. Lifting terhadap konsumsi. Lifting sekitar 570 ribu barel per hari pada 2026 dan target APBN 2027 sebesar 612,5 ribu barel per hari berada jauh di bawah konsumsi bensin dan solar sekitar 1,33 juta barel per hari. Selama selisih itu bertahan, setiap kenaikan volume BBM bersubsidi berarti tambahan impor.
2. Volume BBM bersubsidi 2027. UU APBN 2027, yang disetujui dalam Rapat Paripurna DPR pada 29 September, menetapkan volume BBM bersubsidi 19,56 juta KL, terdiri atas Solar 19 juta KL dan minyak tanah 561 ribu KL, turun dari 20,09 juta KL dalam RAPBN, dengan subsidi tetap Solar Rp1.000 per liter dan LPG 3 kg 8 juta metrik ton. Volume Solar 2027 itu 1,93% di atas kuota 2026, tetapi 6,27% di bawah proyeksi kebutuhan 2026 BPH Migas sebesar 20,27 juta KL (turunan saya). Saat memaparkan RAPBN pada 19 Agustus, Kementerian Keuangan membandingkan 20,09 juta KL dengan sekitar 48 juta KL pada 2026, sehingga sejumlah media menulis pemangkasan 58,5%; angka 2026 itu mencakup kuota Pertalite 29,27 juta KL. Dalam cakupan yang sama, yaitu Solar dan minyak tanah yang disepakati untuk 2026 sebesar 19,16 juta KL, volume 2027 naik 2,08% (turunan saya). Kementerian Keuangan juga menyebut rencana pengendalian penyaluran BBM bersubsidi, termasuk pembatasan pembelian Pertalite secara bertahap, dan Menteri Keuangan saat itu, mengutip Menteri ESDM, menyatakan pada 12 Agustus bahwa harga Pertalite tidak naik.
3. Aturan pengguna yang berhak. Peraturan Presiden Nomor 191 Tahun 2014 mengatur pengguna yang berhak atas BBM bersubsidi. Penyaluran tepat sasaran melalui pendaftaran kendaraan dan batas harian adalah instrumen yang berjalan; perubahan kriteria pengguna memerlukan revisi aturan.
4. Beban bunga dan batas defisit. SBN yang diterbitkan pada imbal hasil 2026 membawa kupon itu ke tahun-tahun berikutnya, sementara batas defisit 3% PDB tetap berlaku.
5. Anggaran subsidi energi 2027. Nota Keuangan RAPBN 2027 pada Agustus menganggarkan subsidi energi Rp272,94 triliun (BBM Rp28,7 triliun, LPG 3 kg Rp114,1 triliun, listrik Rp130,1 triliun). Dalam UU APBN 2027, subsidi energi menjadi Rp261,5 triliun, turun Rp11,44 triliun, terdiri atas subsidi BBM dan LPG 3 kg Rp131,39 triliun dan listrik Rp130,11 triliun, dengan asumsi ICP US$75 dan kurs Rp17.500. Ketua Badan Anggaran DPR menyebut penurunan itu disertai pembenahan data penerima subsidi. Asumsi ICP dan kurs itu lebih rendah daripada ICP September US$112,81 dan JISDOR Rp18.148 pada 3 November. Karena subsidi Solar ditetapkan tetap Rp1.000 per liter, selisih harga di atas itu dibayar sebagai kompensasi, di luar angka subsidi.
Sintesis: Variabel Ketiga pada 2026
1. Apakah harga eceran yang tetap berarti stabilitas? Harga di pompa stabil, tetapi negara menyerap selisihnya: subsidi dan kompensasi Rp377 triliun sampai kuartal III dan defisit yang diproyeksikan 2,85% PDB.
2. Apakah volume BBM bersubsidi terkendali? Untuk Pertalite, surplus awal tahun menyerap migrasi setelah Juni, dengan ilustrasi penyaluran setahun 0,8% di atas kuota. Untuk Solar, proyeksi BPH Migas 8,74% di atas kuota.
3. Apa pendorong volume 2026? Selisih harga terhadap BBM nonsubsidi. Setelah Dexlite naik 66% dan Pertamax 32,1%, konsumsi Biosolar naik 13,9% dan Pertalite 12,92% pada Juli.
4. Apakah penjatahan sudah terjadi? Dalam bentuk batas harian per kendaraan sejak 1 April, dengan volume di atas batas digolongkan sebagai BBM umum. Volume agregat tetap naik.
5. Siapa yang menanggung? APBN melalui subsidi dan kompensasi; Pertamina melalui piutang Rp166,84 triliun; belanja kementerian melalui pemangkasan, termasuk Rp12,71 triliun di Kementerian PU; dan biaya pembiayaan negara melalui imbal hasil SBN yang lebih tinggi, meski porsi subsidi dalam kenaikan imbal hasil itu tidak dapat dipisahkan.
Bagi pembaca laporan APBN, inflasi terkendali perlu dibaca bersama kualitas dan komposisi belanja negara: berapa yang mengalir ke subsidi dan kompensasi, berapa yang dipangkas dari belanja modal, dan berapa liter yang disalurkan di atas kuota. Draf menutup dengan usulan mengalihkan subsidi berbasis komoditas menjadi transfer tunai langsung yang terarah; kebijakan yang berjalan pada 2026 adalah penyaluran tepat sasaran melalui pendaftaran kendaraan dan batas volume, dengan harga BBM bersubsidi yang tidak berubah.
Sisi Lain: Data yang Sama, Pembacaan Berbeda
Kuota yang dipangkas tetap memadai untuk Pertalite. Kuota 2026 berada 4,30% di atas realisasi 2025, dan surplus 525.646 KL sampai pertengahan Mei menyerap sebagian besar kenaikan sesudah Juni. Dengan bacaan ini, migrasi dari Pertamax menaikkan laju harian tanpa membuat kuota Pertalite setahun terlampaui jauh.
Kuota 2025 tidak terlampaui. Realisasi 2025 berada di bawah kuota untuk ketiga jenis BBM, dengan Pertalite 89,86% dan Solar 97,49%. Dengan bacaan ini, overshoot kuota yang ditulis draf sebagai pola konsisten tidak terjadi pada tahun sebelumnya; tekanan 2026 datang dari selisih harga yang melebar setelah April dan Juni.
Penerimaan migas ikut naik. Setiap kenaikan ICP US$1 menambah pendapatan negara sekitar Rp3,5 triliun menurut Nota Keuangan, sehingga sebagian belanja tambahan tertutup penerimaan. Pendapatan negara sampai September naik 25,5% dan defisit baru 1,24% PDB (catatan riset).
Sebagian emiten mencatat margin lebih tinggi. MYOR menaikkan margin kotor dari 21,21% ke 25,10% pada Januari–September, dan MEDC serta ENRG mencatat margin EBITDA 56,89% dan 65,74% pada semester I. Dengan bacaan ini, harga energi yang tinggi tidak menekan semua emiten yang dipetakan draf ke arah yang sama.
Batas harian sebagai alat yang tersedia. Batas per kendaraan sudah memiliki dasar hukum dan sistem pencatatan nomor polisi. Dengan bacaan ini, pengendalian volume di sisa tahun dapat dilakukan dengan menyesuaikan batas yang ada, tanpa mengubah harga eceran.
Titik Uji: Realisasi Kuota, Migrasi, dan Batas Harian
Temuan yang saya pegang: pada 2026 volume BBM bersubsidi bergerak mengikuti selisih harga terhadap BBM nonsubsidi; Solar menuju realisasi di atas kuota; Pertalite mendekati kuota berkat surplus awal tahun; dan batas harian per kendaraan tidak menahan volume agregat. Data berikut dapat mematahkan temuan itu:
Paparan realisasi akhir tahun BPH Migas (Januari 2027). Realisasi Solar 2026 pada atau di bawah 18,64 juta KL mematahkan proyeksi overshoot 8,74%. Realisasi Pertalite di atas 30 juta KL, atau sekitar 2,5% di atas kuota, melemahkan bacaan bahwa surplus awal tahun menyerap migrasi.
Harga BBM nonsubsidi Desember 2026 (Pertamina, awal Desember). Bila harga Pertamax turun ke bawah Rp14.000 per liter dan konsumsi harian Pertalite tetap di atas 84.000 KL, bacaan bahwa volume mengikuti selisih harga melemah.
Porsi Pertalite dalam konsumsi bensin (Pertamina Patra Niaga, paparan berikutnya di Komisi XII). Porsi yang kembali ke sekitar 75% dengan harga Pertamax tetap di atas Rp15.000 menunjukkan migrasi bersifat sementara, tidak mengikuti selisih harga.
Perubahan Keputusan Kepala BPH Migas 024/KOM/BPH.DBBM/2026. Pengetatan batas harian yang diikuti penyaluran Solar kembali ke pola normal sekitar 63,9% dari kuota pada titik yang sama dalam tahun menunjukkan batas per kendaraan dapat menahan volume agregat.
APBN KiTa edisi November dan Desember 2026. Subsidi dan kompensasi energi Januari–Desember di bawah Rp450 triliun, dengan laju kuartal IV di bawah Rp25 triliun per bulan, menunjukkan beban volume yang lebih ringan daripada yang tersirat dari proyeksi BPH Migas.
Sumber Data
Volume, kuota, dan penyaluran
- BPH Migas, paparan Kepala BPH Migas Wahyudi Anas di Komisi XII DPR: realisasi 2025 (detikFinance, 27 Januari 2026); kuota dan penyaluran sampai pertengahan Mei 2026 (InvestorTrust, 19 Mei 2026); penyaluran Solar dan proyeksi 2026 (Databoks, 27 Agustus 2026); konsumsi harian Pertalite Juni–Agustus (Metro TV/Antara, 27 Agustus 2026).
- Keputusan Kepala BPH Migas Nomor 024/KOM/BPH.DBBM/2026 (Kontan, 1 April 2026; Katadata, 31 Maret 2026; VOI); Pertamina Patra Niaga, pernyataan Corporate Secretary (Okezone melalui RCTI+, 24 Mei 2026); Pertamina Patra Niaga, paparan Direktur Pemasaran Ritel di Komisi XII (detikFinance, 16 Juli 2026); Menteri ESDM tentang stok Pertalite (Metro TV, 17 Oktober 2026); pendaftaran kendaraan dan QR code 2022 (Otomotifnet, 30 Juni 2022).
- Harga BBM nonsubsidi 18 April 2026 (InvestorTrust); harga Pertamax 10 Juni dan Agustus 2026 (BPH Migas melalui Metro TV); harga per 1 November 2026 dengan acuan penyesuaian 2 September (detikBali dan VIVA, 1 November 2026).
- Konsumsi harian bensin dan solar serta porsi impor bensin (Ditjen Migas, Republika, 9 April 2026). Lifting dan produksi minyak (SKK Migas, Antara, 3 Juni 2026; InvestorTrust).
Fiskal
- APBN 2026 (CNBC Indonesia, 23 September 2025); rancangan awal defisit 2,48% (Media Asuransi News). Proyeksi ICP rata-rata 2026 (Kementerian Keuangan, InvestorTrust, 6 Agustus 2026). Rencana pembatasan belanja kementerian dan lembaga (Katadata, 21 Maret 2026). Pemangkasan anggaran Kementerian PU dan surat Menteri Keuangan S-181/MK.03/2026 (InvestorTrust, 7 April 2026).
- KSSK, siaran pers 3 November 2026 (subsidi dan kompensasi sampai kuartal III, kredit, arus portofolio). Imbal hasil SUN 10 tahun (Trading Economics, 3 November 2026). CDS 5 tahun (Kontan dan Bloomberg, 21 Oktober 2026). Neraca migas (BPS melalui InvestorTrust, 2 November 2026). JISDOR (Bank Indonesia). RAPBN 2027 (DDTCNews, 18 Agustus 2026); kuota BBM bersubsidi RAPBN 2027 dan rencana pembatasan Pertalite (Kementerian Keuangan melalui CNBC Indonesia, tvOnenews, dan Fortune Indonesia, 19–20 Agustus 2026); volume BBM bersubsidi 2026 (Kementerian ESDM dan Komisi XII DPR melalui Listrik Indonesia, 31 Agustus 2025); UU APBN 2027, subsidi energi, serta volume BBM dan LPG 2027 (Antara, 29 September 2026; Kontan, 8 September 2026).
- Catatan riset: APBN KiTa sampai September (defisit, pendapatan, subsidi dan kompensasi, volume BBM dan LPG); proyeksi defisit 2,85%; skema kompensasi bulanan dan piutang Pertamina; kepekaan ICP dan kurs dari Nota Keuangan RAPBN 2026 dan Wakil Menteri Keuangan (Bisnis, 24 April 2026); ICP Agustus dan September (Keputusan Menteri ESDM 395.K/MG.03/MEM.M/2026); Dated Brent dan Brent ICE September; ekspor melalui Selat Hormuz (Ditjen Migas); prospek peringkat Moody's, Fitch, dan S&P; pernyataan Wakil Menteri Keuangan 13 Oktober.
Emiten
- ICBP semester I (IDX Channel melalui RCTI+, 1 Agustus 2026); MYOR Januari–September (Kontan, 29 Oktober 2026); AMRT semester I (Kontan, 5 Agustus 2026); MEDC semester I (KabarBursa, 22 September 2026); ENRG semester I (InvestorTrust, 18 Agustus 2026); PTPP Januari–September (Kontan, 22 Oktober 2026); ADHI kuartal III (Databoks, 23 Oktober 2026).
Referensi draf. Draf mencantumkan Nota Keuangan dan APBN (Kementerian Keuangan), laporan lifting SKK Migas, kajian HIP BBM BPK dan Kementerian ESDM, Indonesia Economic Prospects Bank Dunia (World Bank), dan sebuah working paper Fiscal Affairs Department IMF. Judul laporan Bank Dunia dan IMF yang dicantumkan draf tidak saya temukan, dan tidak ada angka dari keduanya yang saya pakai.
Angka turunan dan konflik sumber. Angka berikut adalah turunan saya: perubahan kuota dan rasio realisasi terhadap kuota; laju harian kuota dan ilustrasi penyaluran Pertalite setahun (dengan asumsi September–Desember pada laju Agustus); perubahan harga dan selisih per liter; konversi KL ke barel (1 KL = 6,28981 barel); kepekaan ilustrasi draf; PDB tersirat dan ruang di bawah 3% PDB; pagu awal Kementerian PU yang tersirat; perubahan volume Solar dan BBM bersubsidi 2027 terhadap 2026; seluruh margin dan rasio emiten. Konflik sumber: kepekaan defisit per US$1 ICP Rp6,8 triliun (Wakil Menteri Keuangan) dan Rp8,5 triliun (versi lain tabel Nota Keuangan), serta kepekaan kurs Rp0,8 triliun dan Rp3 triliun per Rp100; subsidi dan kompensasi sampai September Rp377 triliun (KSSK) dan Rp376,8 triliun (APBN KiTa); pagu awal Kementerian PU Rp118 triliun dalam judul berita dan Rp118,89 triliun dari penjumlahan angka paparan Menteri PU; penyaluran Solar 12,44 juta KL yang disebut realisasi semester I oleh Databoks, sedangkan pembanding pola normal BPH Migas sesuai dengan titik pertengahan Agustus; subsidi BBM dan LPG 3 kg dalam RAPBN 2027 Rp143,84 triliun menurut Antara, sedangkan rincian Nota Keuangan (BBM Rp28,7 triliun dan LPG Rp114,1 triliun) berjumlah Rp142,8 triliun, angka yang sesuai dengan penurunan Rp11,44 triliun. Laporan kuartal III ICBP, AMRT, MEDC, dan ENRG tidak saya peroleh. Utang berbunga PTPP dan ADHI tidak tercantum dalam sumber yang saya baca.
Analisis data, bukan rekomendasi investasi. Data per 3 November 2026.