
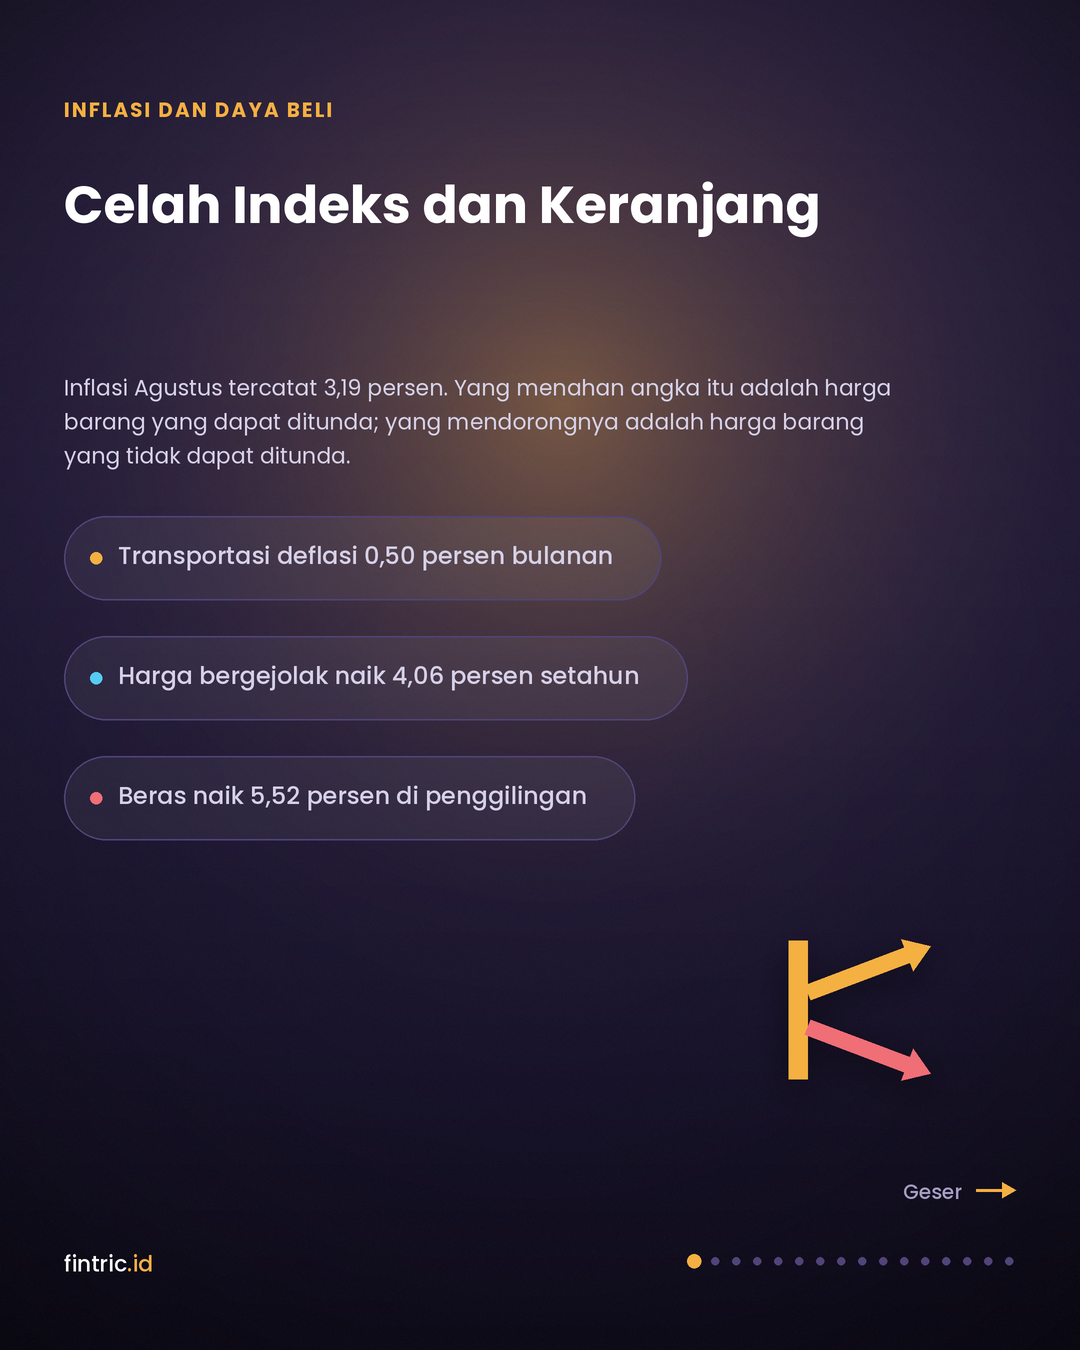
Celah Indeks: Inflasi yang Diukur dan Inflasi yang Dibayar
Catatan waktu. Tulisan ini disusun pada 4 September 2026. Rapat Dewan Gubernur Bank Indonesia untuk Oktober 2026 belum berlangsung. Seluruh pembahasan mengenai keputusan Oktober adalah analisis prospektif atas sebuah skenario, bukan laporan atas keputusan yang sudah terjadi. Data yang dipakai adalah rilis resmi yang sudah terbit sampai tanggal tersebut.
Pada 1 September 2026, Badan Pusat Statistik mengumumkan inflasi Agustus sebesar 3,19% secara tahunan, naik dari 2,88% pada Juli. Indeks Harga Konsumen bergerak dari 111,73 menjadi 111,97, dan dari 108,51 setahun sebelumnya — dua identitas yang menutup persis pada 0,21% bulanan dan 3,19% tahunan.
Angka itu masih berada di dalam sasaran Bank Indonesia 2,5% ± 1%. Jaraknya ke batas atas tinggal 0,31 poin persentase.
Yang lebih menentukan bukan levelnya, melainkan apa yang menahan indeks itu dan apa yang mendorongnya. Pada Agustus, kelompok transportasi mengalami deflasi 0,50% bulanan dengan andil −0,06 poin, dan komponen harga yang diatur pemerintah deflasi 0,33%. Dua komoditas yang paling menahan laju indeks adalah tarif angkutan udara dan bensin. Pemerintah menurunkan batas maksimal fuel surcharge penerbangan domestik menjadi 30% dari tarif batas atas seiring turunnya harga avtur, dan Pertamina menurunkan harga BBM nonsubsidi — Pertamax sekitar Rp350 atau 2%, Pertamax Turbo sekitar Rp1.050 atau 5% dibandingkan awal Juli.
Yang mendorong indeks naik adalah daging ayam ras, cabai rawit, beras, dan emas perhiasan.
Perhatikan sifat dua kelompok itu. Tiket pesawat dan Pertamax adalah pengeluaran yang dapat ditunda oleh rumah tangga yang sedang menghemat — dan rumah tangga yang sedang menghemat kemungkinan besar sudah menundanya. Ayam, cabai, dan beras adalah pengeluaran yang tidak dapat ditunda.
Di situlah celahnya. Indeks sedang ditahan oleh harga barang yang sudah berhenti dibeli sebagian rumah tangga, dan didorong oleh harga barang yang tetap harus dibeli setiap minggu. Rumah tangga tidak mengonsumsi indeks; mereka mengonsumsi keranjang yang spesifik. Selisih antara keduanya adalah pokok tulisan ini.
Menahan suku bunga — skenario yang akan saya bahas untuk Oktober — tidak menyentuh celah itu sama sekali. Bank Indonesia dapat mengerem permintaan, tetapi Bank Indonesia tidak dapat menambah luas panen, memperbaiki irigasi, atau menurunkan harga minyak dunia.
Komposisi Inflasi: Selisih Terhadap Angka Utama
Angka 3,19% adalah rata-rata tertimbang. Komponen-komponennya bergerak sangat berbeda.
| Komponen | Inflasi tahunan | Selisih terhadap 3,19% | Andil |
|---|---|---|---|
| Perawatan pribadi dan jasa lainnya | 9,25% | +6,06 pp | 0,63 pp |
| Transportasi | 4,79% | +1,60 pp | 0,58 pp |
| Harga bergejolak (volatile food) | 4,06% | +0,87 pp | 0,67 pp |
| Harga diatur pemerintah (Juli) | 3,58% | +0,39 pp | — |
| Inti (Juli) | 2,76% | −0,43 pp | — |
Angka inti dan harga diatur adalah pembacaan Juli 2026; komponen lain adalah pembacaan Agustus 2026.
Kelompok perawatan pribadi berada 6,06 poin persentase di atas angka utama, dan pendorongnya adalah emas perhiasan — barang yang sebagian dibeli sebagai simpanan nilai, bukan konsumsi. Kelompok bergejolak didominasi daging ayam ras, beras, cabai rawit, daging sapi, dan cabai merah. Ketiga kelompok teratas — makanan-minuman-tembakau, perawatan pribadi, dan transportasi — bersama-sama menjelaskan sekitar 73,3% dari inflasi nasional.
Lintasan 2026 sendiri sangat bergelombang: 4,76% pada Februari, turun ke 2,42% pada April, naik lagi ke 3,08% pada Mei, 3,34% pada Juni, 2,88% pada Juli, lalu 3,19% pada Agustus. Rentang antara titik tertinggi dan terendah mencapai 2,34 poin persentase dalam tujuh bulan. Angka Agustus juga datang di atas konsensus pasar yang berkisar 3,12–3,13%, dan sebagian ekonom bahkan memperkirakan deflasi bulanan.
I. Beras: Satu Komoditas, Empat Pembacaan Berbeda
Beras adalah contoh paling bersih dari celah antara indeks dan keranjang, karena Badan Pusat Statistik menerbitkan harganya pada beberapa titik rantai sekaligus.
| Titik rantai | Bulanan | Tahunan | Harga rata-rata Agustus |
|---|---|---|---|
| Penggilingan — premium | 1,22% | 10,07% | — |
| Penggilingan — keseluruhan | 1,32% | 5,52% | Rp14.213/kg |
| Penggilingan — medium | 1,48% | 4,03% | — |
| Grosir | 0,80% | 4,28% | Rp14.901/kg |
| Eceran | 0,42% | 2,77% | Rp15.641/kg |
Bacalah kolom tahunan dari atas ke bawah. Komoditas yang sama menunjukkan 5,52% di penggilingan, 4,28% di grosir, dan 2,77% di eceran — gradien 2,75 poin persentase, dan angka yang masuk ke perhitungan Indeks Harga Konsumen adalah yang paling rendah dari seluruh rantai.
Ini bukan kesalahan pengukuran. Harga eceran memang yang dibayar rumah tangga, dan memang itu yang seharusnya diukur. Tetapi gradien tersebut memberi tahu ke mana arah tekanan berikutnya: biaya di hulu sudah naik lebih cepat daripada yang berhasil diteruskan ke rak, sehingga selisihnya sedang ditanggung oleh penggilingan dan pedagang. Ketika kemampuan menanggung itu habis, harga eceran menyusul.
Pemisahan kualitas menambah lapisan kedua. Di tingkat penggilingan, beras premium naik 10,07% secara tahunan sementara beras medium naik 4,03% — jarak 6,04 poin persentase pada satu komoditas yang sama. Rumah tangga yang berpindah dari premium ke medium mencatat inflasi pribadi yang jauh berbeda dari tetangganya yang bertahan di premium, dan indeks nasional merata-ratakan keduanya.
Marjin sepanjang rantai juga terukur: dari Rp14.213 di penggilingan menjadi Rp15.641 di eceran, selisihnya Rp1.428 per kilogram atau 10,05% dari harga penggilingan. Kenaikan bulanan berkisar Rp130–200 per kilogram di setiap kategori.
Andil beras terhadap inflasi Agustus hanya 0,02 poin persentase. Angka itu terlihat kecil, dan justru itulah persoalannya: sebuah komoditas dapat memiliki andil statistik yang kecil terhadap indeks sambil menyerap porsi besar dari anggaran belanja rumah tangga tertentu.
Mengapa Suku Bunga Tidak Menyentuhnya
Permintaan beras rumah tangga relatif tidak elastis. Kenaikan bunga tidak membuat orang berhenti membeli beras; yang terjadi adalah mereka mengurangi pembelian barang lain.
Di sisi produksi, jarak antara kebijakan dan hasil bersifat biologis. Produksi padi bergantung pada kalender tanam dan distribusi musim hujan, ketersediaan air irigasi, luas panen efektif, produktivitas per hektare, harga pupuk dan pestisida, upah panen, kualitas benih, kehilangan pascapanen, serta insentif harga gabah di tingkat petani. Keputusan menambah pupuk hari ini tidak menghasilkan beras minggu depan. Sawah bukan pabrik yang dapat menaikkan tingkat utilisasi dengan satu shift tambahan.
Ketika produksi terganggu, rantainya berjalan begini: produksi gabah turun, harga gabah kering panen dan gabah kering giling naik, utilisasi penggilingan menurun, biaya tetap per kilogram meningkat, harga beras medium naik, operasi pasar diperbesar, stok pemerintah terkuras, dan kebutuhan impor meningkat. Suku bunga tinggi justru dapat memperberat sebagian rantai itu, karena penggilingan, pedagang, dan distributor menghadapi biaya modal kerja yang lebih mahal.
Persoalan konversi gabah menjadi beras layak pasar sering luput dari perhatian karena pasar berfokus pada angka produksi nasional. Struktur penggilingan yang terfragmentasi menghasilkan variasi besar dalam tingkat rendemen, kualitas pengeringan, kapasitas penyimpanan, akses pembiayaan, kemampuan membeli gabah saat panen raya, dan tingkat kehilangan pascapanen. Ketika panen terkonsentrasi dalam waktu singkat sementara kapasitas pengering dan silo terbatas, gabah tersedia di hulu tetapi tidak seluruhnya dapat dialirkan menjadi stok beras berkualitas.
Cuaca dan Kalender Menuju Oktober
Untuk sebuah skenario yang berpusat pada Oktober, prakiraan cuaca adalah variabel yang paling langsung.
BMKG memperkirakan wilayah Indonesia dengan curah hujan kategori rendah — 0 sampai 10 milimeter — mencapai 71,55% pada Agustus 2026 dan meluas menjadi 77,46% pada September 2026, bertambah 5,91 poin persentase dalam satu bulan. Badan Pusat Statistik sendiri sudah menyebut proyeksi produksi beras menurun sampai Oktober 2026, dan menyatakan inflasi beras Agustus mencerminkan penurunan potensi luas panen.
Artinya rapat Oktober kemungkinan besar berlangsung ketika data beras masih memburuk, bukan setelah membaik.
Nilai Tukar Petani memberi sudut pandang lain. Indeks nasional berada di 129,19 pada Agustus, naik 1,05% dari Juli, karena indeks harga yang diterima petani naik 1,14% sementara indeks harga yang dibayar petani hanya naik 0,09% — selisih 1,05 poin persentase yang persis menjelaskan kenaikannya. Komoditas yang mengangkat pendapatan petani adalah gabah, kelapa sawit, karet, dan ayam ras pedaging. Yang membebani pengeluaran mereka termasuk daging ayam ras dan beras — pengingat bahwa sebagian besar petani juga pembeli beras.
Batas Kemampuan Operasi Pasar
Penyaluran cadangan beras pemerintah dari Januari sampai akhir Agustus 2026 mendekati 1,9 juta ton. Di dalamnya, program Stabilisasi Pasokan dan Harga Pangan (SPHP) menyalurkan 221,05 ribu ton pada Januari–Februari dan 731,23 ribu ton pada Maret–Agustus, berjumlah 952,28 ribu ton atau sekitar 50,1% dari seluruh penyaluran cadangan. Mulai awal September, pemerintah menjalankan pengawasan harga dan mutu beras melalui satuan tugas yang melibatkan Badan Pangan Nasional, Satgas Pangan Polri, Perum Bulog, dan pemerintah daerah.
Instrumen ini bekerja pada gejala. Kebijakan harga sendiri menghadapi dua sasaran yang secara alami berlawanan: harga gabah harus cukup tinggi agar petani tetap menanam, sementara harga beras harus cukup rendah agar daya beli rumah tangga terlindungi. Jika harga pembelian pemerintah terlalu rendah, Bulog kesulitan menyerap gabah domestik. Jika dinaikkan agresif, harga beras konsumen memperoleh lantai baru. Jika harga eceran tertinggi dipertahankan terlalu lama di bawah harga keekonomian, distribusi dapat beralih ke kanal informal atau kualitas menurun.
Pengendalian yang bekerja pada akar masalah membutuhkan kombinasi: penyerapan Bulog saat panen raya, SPHP yang tepat sasaran, impor sebagai penyangga dan bukan pengganti permanen produksi domestik, peningkatan kapasitas pengering, silo, dan penggilingan modern, sinkronisasi data stok bersama luas panen dan neraca pangan, bantuan pangan langsung bagi desil pendapatan bawah, serta rehabilitasi irigasi dan peningkatan produktivitas. Operasi pasar meredakan gejala dalam hitungan minggu; irigasi dan penyimpanan mengubah kapasitas dalam hitungan tahun. Keduanya dibutuhkan, dan keduanya bukan pekerjaan bank sentral.
II. Energi: Tekanan yang Berpindah Neraca
Inflasi energi Indonesia berkarakter berbeda karena sebagian tekanannya ditahan lewat subsidi, kompensasi, dan pengaturan harga. Akibatnya, inflasi konsumen dapat terlihat jinak sekalipun biaya ekonomi yang mendasarinya meningkat.
Tekanan itu tidak hilang; ia berpindah neraca — dari rumah tangga ke anggaran negara, dari konsumen ke badan usaha milik negara, dari harga hari ini ke risiko penyesuaian harga pada masa depan, dan dari inflasi langsung ke penyempitan ruang belanja fiskal lainnya.
Agustus 2026 memperlihatkan mekanisme itu bekerja ke arah yang meredakan. Harga diatur pemerintah justru deflasi 0,33% bulanan, dan tarif angkutan udara serta bensin menahan indeks. Tetapi biaya di baliknya bergerak berlawanan: nilai impor minyak dan gas melonjak 49,91% pada Juli 2026 seiring harga minyak dunia. Selisih antara dua arah itu adalah biaya yang sedang ditanggung di suatu tempat selain rak toko.
Kanal pertama adalah harga minyak dan kurs. Bahkan bila harga minyak dalam dolar stabil, pelemahan rupiah menaikkan biaya pengadaan dalam denominasi lokal. Kombinasi minyak naik bersama rupiah melemah adalah skenario paling berat, karena menghasilkan tekanan ganda pada neraca perdagangan energi, kebutuhan kompensasi, dan inflasi transportasi.
Kanal kedua adalah penyesuaian harga yang diatur. Perubahan harga BBM, LPG, atau tarif listrik memiliki efek putaran pertama dan kedua: harga energi naik, biaya transportasi naik, biaya distribusi pangan naik, marjin produsen tertekan, harga jual disesuaikan, tuntutan upah meningkat, dan inflasi inti berisiko ikut mengeras. Karena itu bank sentral tidak membaca kejutan energi secara statis, melainkan memeriksa apakah ia merembes ke ekspektasi inflasi dan pembentukan upah.
Kanal ketiga adalah penargetan subsidi. Subsidi berbasis komoditas cenderung bocor kepada penerima yang tidak berhak, karena harga murah melekat pada barang dan bukan pada orangnya. Reformasi menuju subsidi berbasis penerima secara teori lebih efisien, tetapi transisinya membawa risiko besar: akurasi data penerima, kesalahan pengecualian, kesiapan sistem digital, akses masyarakat tanpa rekening atau konektivitas memadai, potensi pembelian panik menjelang implementasi, dan disparitas harga antarwilayah. Kalibrasi bertahap lebih mungkin dipilih daripada perubahan mendadak. Bagi bank sentral, waktunya penting: penyesuaian harga energi yang bersamaan dengan gangguan pasokan beras menghasilkan lonjakan yang jauh lebih merusak daripada keduanya secara terpisah.
III. Skenario Menahan Suku Bunga, dan Arah yang Sebenarnya
Dalam skenario Oktober 2026, Bank Indonesia menghadapi tiga tujuan yang dapat saling bertabrakan: menjaga stabilitas rupiah di tengah perbedaan suku bunga global dan arus modal portofolio; menahan ekspektasi inflasi apabila harga bergejolak dan harga yang diatur kembali meningkat; dan menghindari kerusakan tambahan pada konsumsi, kredit kendaraan, kredit pemilikan rumah, serta modal kerja perusahaan.
Suku bunga Indonesia tidak dapat dibaca hanya dari inflasi domestik. Ia juga merupakan harga pertahanan rupiah. Bila imbal hasil aset rupiah turun terlalu cepat ketika suku bunga global masih tinggi, premi yang diminta investor asing meningkat. Alurnya: selisih suku bunga menyempit, arus portofolio melemah, rupiah tertekan, biaya impor energi dan bahan baku naik, inflasi barang yang diperdagangkan meningkat, dan ruang pemangkasan kembali tertutup.
Sampai di sini kerangkanya utuh. Tetapi ada satu hal yang perlu diletakkan di depan, karena ia mengubah pertanyaannya.
BI-Rate berada di 5,75% setelah dua kenaikan berturut-turut sebesar 25 basis poin pada Rapat Dewan Gubernur 9 Juni dan 17–18 Juni 2026. Arah pergerakan terakhir adalah naik, bukan turun. Menahan pada Oktober karenanya bukan jeda di tengah pelonggaran; ia adalah kelanjutan dari sikap yang sudah mengetat.
Konteks eksternalnya mengarah ke sisi yang sama. Pasar memberi peluang sekitar 66% bagi kenaikan suku bunga Amerika Serikat pada 16 September 2026, dan imbal hasil Treasury sepuluh tahun berada di sekitar 4,78%, tertinggi sejak Oktober 2023. Inflasi domestik baru saja naik 0,31 poin persentase dan datang di atas konsensus, dengan jarak ke batas atas sasaran tinggal 0,31 poin persentase.
Dengan kombinasi itu, pertanyaan yang hidup untuk Oktober bukanlah "menahan atau memangkas". Pertanyaannya lebih dekat ke "menahan atau menaikkan" — dan menahan adalah sisi yang lebih longgar dari dua pilihan itu, bukan sisi yang lebih ketat.
Bagi kelas menengah, skenario menahan berarti: bunga kredit pemilikan rumah dan kredit kendaraan tidak segera turun; biaya pembiayaan ulang korporasi tetap relatif tinggi; bunga kredit modal kerja masih menekan distributor dan pengecer; imbalan menyimpan dana pada deposito tetap kompetitif dibanding membelanjakannya; dan pemulihan penjualan barang pilihan berlangsung tidak merata.
Menahan menjaga lantai stabilitas; ia tidak menaikkan plafon pertumbuhan konsumsi.
IV. Pendapatan Diskresioner: Aritmetika Rumah Tangga
Kelas menengah sering berada di luar kelompok penerima bantuan terbesar, tetapi belum memiliki bantalan aset yang memadai. Kelompok ini menanggung cicilan rumah, kredit kendaraan, biaya sekolah, premi asuransi, transportasi harian, makanan, utilitas, pengeluaran kesehatan, dan sering kali dukungan finansial kepada orang tua atau keluarga besar.
Kerangkanya dapat ditulis sebagai sisa:
Pendapatan diskresioner = pendapatan bersih − pangan − energi dan transportasi − cicilan − pengeluaran wajib lainnya
Ilustrasi berikut memakai bobot yang saya pilih untuk menunjukkan mekanismenya, bukan bobot Indeks Harga Konsumen resmi dan bukan profil rumah tangga tertentu. Ambil pendapatan bersih Rp10 juta per bulan dengan pangan 30%, energi dan transportasi 15%, cicilan 25%, dan pengeluaran wajib lain 15%. Sisa diskresionernya 15%, atau Rp1,5 juta.
Sekarang terapkan laju Agustus pada dua komponen yang tidak dapat ditunda: pangan pada 4,06% dan transportasi pada 4,79%. Tambahan biaya setahunnya Rp193.650, yang setara 12,91% dari sisa diskresioner bila pendapatan tidak berubah. Kenaikan pendapatan yang menetralkannya hanya 1,937% — di bawah inflasi utama 3,19%, karena komponen yang tidak naik ikut memperkecil kebutuhan itu.
Dua hal yang ditunjukkan aritmetika ini. Pertama, tekanan mendarat pada sisa, bukan pada total — kenaikan biaya yang tampak moderat terhadap pendapatan menjadi besar terhadap bagian yang tersisa. Kedua, dalam skenario menahan suku bunga, komponen cicilan tidak banyak membaik, sehingga sisa itu terjepit dari dua sisi sekaligus.
Dampaknya muncul berurutan, dan urutannya cukup konsisten: mengurangi frekuensi makan di luar; beralih ke kemasan yang lebih kecil; menunda pembelian elektronik dan furnitur; berpindah dari merek premium ke merek yang lebih murah; mengurangi perjalanan dan hiburan; menunda pembelian kendaraan atau rumah; dan meningkatkan penggunaan promosi serta pembayaran tunda.
Perhatikan bahwa dua langkah pertama pada urutan itu — makan di luar dan ukuran kemasan — persis mencakup barang-barang yang menahan indeks pada Agustus. Rumah tangga yang sudah menjalankan urutan penghematan itu tidak merasakan manfaat dari turunnya tarif angkutan udara, karena mereka sudah berhenti terbang.
V. Peta Emiten: Sumbu yang Terukur, dan Apa yang Sebenarnya Menggerakkan Laba
Cara paling umum memetakan emiten konsumer adalah dengan label ketahanan: kebutuhan pokok defensif, barang pilihan sensitif. Semester pertama 2026 memberi pengujian langsung terhadap label itu, dan hasilnya perlu dibaca dengan hati-hati.
| Emiten | Ukuran terungkap, semester I 2026 | Yang menggerakkan angkanya |
|---|---|---|
| ICBP | Penjualan Rp41,86 T (+11%), laba atribusi Rp3,70 T (−33,12%) | Rugi selisih kurs belum terealisasi dari kegiatan pembiayaan |
| ICBP — core profit | Rp5,4 T (+1%) | Kinerja operasional, terpisah dari pos kurs |
| INDF | Laba Rp6,35 T (−17%), penjualan rekor | Induk lebih teredam daripada anak usahanya |
| MAPI | Pendapatan Rp24,15 T, laba usaha Rp2,02 T (+23,17%) | Penyerapan beban penjualan serta umum dan administrasi |
Sumbu tabel: satu ukuran terungkap dari laporan interim per 30 Juni 2026, disertai penyebab yang dinyatakan perseroan atau terbaca dari struktur laporannya. Kolom ini bukan peringkat dan tidak dapat dibandingkan lintas baris sebagai satu skala tunggal.
Bacalah dua baris pertama bersama-sama. Penjualan ICBP naik 11,33% ke rekor, laba bruto naik 9,49% menjadi Rp14,37 triliun, dan core profit yang mencerminkan operasi naik 1%. Namun laba yang diatribusikan kepada pemilik entitas induk turun 33,12% menjadi Rp3,70 triliun. Jarak antara +1% dan −33,12% adalah 34,12 poin persentase, dan seluruhnya berada di luar operasi — perseroan menyebut penyebabnya rugi selisih kurs yang belum terealisasi dari kegiatan pembiayaan, akibat melemahnya rupiah. Laba per saham bergerak dari Rp475 ke Rp317, konsisten dengan penurunan itu.
Turunan kuartalannya lebih tajam lagi. Laba per saham kuartal pertama Rp221 dari Rp228, hanya turun 3,07%. Selisihnya menghasilkan laba per saham kuartal kedua sebesar Rp96 terhadap Rp247 setahun sebelumnya, turun 61,13% — angka kuartalan ini adalah turunan saya dari selisih laporan semester dan kuartal pertama, bukan angka yang dipublikasikan terpisah. Neracanya sendiri menutup: aset Rp143,99 triliun terhadap liabilitas Rp68,71 triliun ditambah ekuitas Rp75,27 triliun.
Sekarang bandingkan dengan MAPI, yang dalam kerangka label berada di kelompok paling sensitif terhadap pelemahan daya beli. Laba usahanya naik 23,17% menjadi Rp2,02 triliun dari Rp1,64 triliun, ditopang penyerapan beban penjualan serta beban umum dan administrasi. Laba bersih periode berjalan Rp1,45 triliun dengan atribusi kepada pemilik entitas induk Rp1,21 triliun — porsi kepentingan nonpengendali 16,55%. Struktur kepemilikannya berubah: Pacific Universal Investments Pte. Ltd. masuk sebagai pengendali dengan 51,00%, diikuti penawaran tender wajib.
Jarak arah laba antara keduanya mencapai 56,29 poin persentase pada satu periode yang sama. Emiten yang dilabeli defensif mencatat penurunan laba atribusi terbesar; emiten yang dilabeli paling sensitif mencatat kenaikan laba usaha dua digit.
Pelajarannya bukan bahwa labelnya terbalik. Pelajarannya adalah bahwa label kategori produk tidak memberi tahu apa yang menggerakkan baris laba pada periode tertentu. Pada ICBP yang bergerak adalah pos kurs pada kegiatan pembiayaan; pada MAPI yang bergerak adalah efisiensi beban operasional. Keduanya tidak berhubungan dengan seberapa pokok produk yang dijual.
Karena itu sumbu yang saya pakai adalah struktur laporan laba rugi, bukan kategori barang: berapa yang berasal dari operasi, berapa dari pos di luar operasi, dan berapa yang sampai ke pemilik entitas induk.
Karakter Bisnis yang Tetap Perlu Dipahami
Pemetaan di atas tidak menghapus perbedaan karakter usaha, yang tetap menentukan pada horizon lebih panjang.
Makanan kemasan berfrekuensi tinggi. Mi instan dan makanan kemasan memiliki nilai transaksi kecil dan frekuensi pembelian tinggi. Ketika daya beli melemah, sebagian konsumen justru berpindah dari makan di luar ke makanan praktis berbiaya rendah — perpindahan yang dapat menopang volume. Risikonya ada pada gandum, minyak nabati, kemasan, kurs, dan biaya distribusi, serta pada kecepatan penyesuaian harga dibanding kenaikan biaya input.
Grup terdiversifikasi vertikal. Kehadiran segmen agribisnis, penggilingan gandum, dan distribusi memperkuat ketahanan rantai pasok, tetapi menambah kompleksitas dan perbedaan siklus antarsegmen. Kenaikan harga komoditas membantu segmen hulu sekaligus menekan bahan baku segmen hilir.
Ritel dekat permukiman. Minimarket memperoleh manfaat dari kebutuhan belanja harian, densitas jaringan, kedekatan dengan permukiman, frekuensi transaksi tinggi, dan pergeseran dari belanja bulanan besar ke pembelian kecil yang lebih sering. Pertumbuhan nominal dapat tetap positif karena inflasi dan penambahan gerai, sehingga perlu dipisahkan: pertumbuhan karena volume, karena harga, karena gerai baru, dan pertumbuhan gerai setara. Risiko utamanya adalah leverage operasi yang negatif bila trafik stagnan sementara sewa, tenaga kerja, listrik, dan distribusi naik. Marjin ritel bahan pokok tipis.
Merek makanan dan minuman. Kekuatannya pada merek, skala manufaktur, dan distribusi, dengan eksposur ekspor sebagai lindung nilai parsial ketika rupiah melemah. Tekanannya datang dari kakao, kopi, gula, gandum, susu, kemasan, dan pengangkutan. Kemampuan menaikkan harga dibatasi risiko kehilangan volume, sehingga yang perlu dibaca bukan pertumbuhan pendapatan melainkan marjin bruto, rasio belanja iklan dan promosi, serta hari modal kerja.
Susu dan minuman. Berkarakter semi-defensif tetapi lebih sensitif terhadap pendapatan dibanding beras atau mi instan. Risikonya pada susu, gula, kemasan aseptik, rantai dingin, dan pelemahan konsumsi premium. Ukurannya bukan volume liter semata, melainkan kemampuan mempertahankan pendapatan per unit tanpa kehilangan penetrasi rumah tangga.
Gaya hidup dan perbaikan rumah. Kelompok ini memperoleh manfaat lebih langsung bila inflasi beras turun setelah panen, tidak ada kenaikan besar harga yang diatur, pertumbuhan upah riil kembali positif, dan keyakinan konsumen meningkat. Bagi kelompok ini, inflasi beras berfungsi seperti pungutan tersembunyi: setiap kenaikan pengeluaran wajib mengurangi dana untuk pakaian, perlengkapan rumah, restoran, dan hiburan. Yang perlu dibaca adalah pertumbuhan gerai setara, marjin bruto setelah promosi, hari persediaan, biaya sewa terhadap penjualan, pembukaan gerai bersih, dan pertumbuhan transaksi dibanding nilai belanja rata-rata.
Elektronik dan telepon genggam. Paling sensitif terhadap siklus penggantian dan pembiayaan. Skenario menahan suku bunga berarti biaya kredit konsumsi tidak turun cepat, sehingga konsumen memperpanjang usia perangkat, memilih model lebih murah, atau mengandalkan promosi cicilan. Risikonya pada peluncuran produk baru, kurs, daya beli, keusangan persediaan, marjin perangkat, dan ketersediaan pembiayaan konsumen. Dalam ritel elektronik, nilai persediaan menurun seiring siklus teknologi yang bergerak lebih cepat daripada penjualan.
Unggas dan pakan. Menjadi penghubung antara inflasi pangan dan biaya bahan baku. Pakan sangat dipengaruhi jagung dan bungkil kedelai, harga ayam hidup dapat bergejolak karena ketidakseimbangan pasokan dan permintaan, dan pemerintah dapat melakukan intervensi untuk melindungi peternak maupun konsumen. Daging ayam ras justru menjadi salah satu pendorong terbesar inflasi Agustus, sehingga kelompok ini berada di kedua sisi persamaan sekaligus.
Membaca Laba: Nominal Tidak Cukup
Dalam periode inflasi, pertumbuhan penjualan nominal adalah ukuran yang paling mudah salah dibaca. Yang perlu dipisahkan: pertumbuhan yang berasal dari harga dibanding volume; perubahan bauran produk; marjin setelah biaya promosi; posisi persediaan dan hari modal kerja; dan — pelajaran paling langsung dari ICBP semester ini — berapa bagian dari perubahan laba yang berasal dari operasi dan berapa dari pos di luar operasi seperti selisih kurs.
Penjualan yang naik belum tentu sehat bila volumenya turun, promosinya membesar, atau persediaannya menumpuk. Sebaliknya, laba yang turun belum tentu berarti operasinya memburuk.
VI. Transmisi Jangka Pendek: Yang Bergerak dalam Beberapa Bulan
Cuaca kering meluas, luas panen menurun, dan harga beras eceran menyusul harga hulu dalam satu sampai dua kuartal. Yang sudah menunjukkannya: wilayah curah hujan rendah meluas dari 71,55% ke 77,46% antara Agustus dan September, Badan Pusat Statistik memproyeksikan produksi beras menurun sampai Oktober, dan gradien 2,75 poin persentase antara penggilingan dan eceran menunjukkan tekanan yang belum diteruskan.
Harga minyak naik, biaya pengadaan energi membesar, dan tekanannya muncul pada anggaran negara sebelum muncul pada harga konsumen. Yang sudah menunjukkannya: nilai impor migas melonjak 49,91% pada Juli, sementara komponen harga diatur pemerintah justru deflasi 0,33% pada Agustus. Selisih arah itu adalah biaya yang sedang diserap di luar rak toko.
Rupiah melemah, pos selisih kurs memukul laba emiten yang memiliki kewajiban valuta asing, dan angka laba bergerak jauh dari angka operasinya. Yang sudah menunjukkannya: core profit ICBP naik 1% sementara laba atribusinya turun 33,12% pada semester yang sama.
Rapat Federal Open Market Committee 16 September menentukan arah selisih suku bunga sebelum Rapat Dewan Gubernur Oktober. Peluang kenaikan sekitar 66% sudah terbentuk, dan hasilnya akan sampai lebih dahulu daripada keputusan domestik.
VII. Transmisi Jangka Panjang: Yang Berubah dalam Beberapa Tahun
Yang bergeser secara struktural adalah komposisi biaya hidup terhadap komposisi pendapatan, bukan level inflasi pada satu bulan tertentu.
Selama kapasitas pengeringan, penyimpanan, dan penggilingan tidak bertambah, setiap musim kering menghasilkan gradien harga yang sama antara hulu dan eceran, dan setiap kali selisih itu ditanggung oleh pelaku di tengah rantai sampai kemampuannya habis. Irigasi dan produktivitas mengubah kapasitas itu dalam hitungan tahun, dan hanya perubahan kapasitas yang menggeser inflasi pangan secara permanen.
Pada energi, setiap tahun tekanan ditahan lewat subsidi menambah kewajiban yang harus diselesaikan kemudian — melalui penyesuaian harga, melalui penyempitan belanja lain, atau melalui pelebaran defisit. Semakin lama penyesuaian ditunda, semakin besar ukurannya ketika akhirnya dilakukan.
Pada rumah tangga, yang menentukan bukan inflasi utama melainkan jarak antara laju biaya kebutuhan pokok dan laju pendapatan. Selama pangan tumbuh 4,06% dan transportasi 4,79% sementara pendapatan tumbuh lebih lambat, sisa diskresioner mengecil setiap tahun meskipun angka inflasi utama terlihat terkendali. Perbaikan yang nyata memerlukan tiga hal berjalan bersamaan: inflasi beras turun melalui perbaikan pasokan dan bukan sekadar administrasi harga; energi terkendali tanpa menciptakan kewajiban fiskal yang tidak berkelanjutan; dan bunga kredit mulai turun bersamaan dengan pertumbuhan upah riil yang kembali positif.
Dalam kerangka investasi, urutannya juga dua tahap. Tahap pertama adalah ketahanan — usaha yang menjual kebutuhan berfrekuensi tinggi dengan jaringan distribusi kuat lebih mampu bertahan, meskipun angka semester ini menunjukkan bahwa ketahanan operasional tidak menjamin ketahanan baris laba. Tahap kedua adalah leverage operasi konsumsi — bila inflasi pangan mereda dan ruang penurunan bunga terbuka, usaha yang bergantung pada pendapatan diskresioner memperoleh pemulihan yang lebih besar, tetapi memerlukan konfirmasi bahwa sisa diskresioner memang bertambah.
VIII. Risiko terhadap Pembacaan Ini
Rupiah melemah dan kenaikan suku bunga menjadi pilihan. Kombinasi dolar menguat, arus keluar portofolio, lonjakan harga minyak, pelebaran defisit transaksi berjalan, dan kenaikan premi risiko domestik dapat memaksa prioritas berpindah ke stabilitas kurs. Beban terberatnya jatuh pada properti, otomotif, elektronik, dan ritel barang pilihan. Mengingat arah dua keputusan terakhir adalah kenaikan, ini bukan skenario yang jauh.
Inflasi beras bertahan lebih lama. Bila gangguan produksi bersifat struktural, operasi pasar hanya menahan gejala sementara stok pemerintah berkurang. Impor menghadapi risiko harga global, kebijakan negara pengekspor, pengangkutan, dan keterlambatan logistik. Impor yang tiba setelah harga melonjak menyelesaikan masalah yang sudah terjadi.
Penyesuaian harga energi dilakukan terlalu cepat. Reformasi subsidi memperbaiki fiskal jangka panjang, tetapi implementasi yang buruk menghasilkan kombinasi inflasi naik bersamaan dengan konsumsi melemah. Kelompok menengah bawah paling terpapar karena mungkin tidak menerima kompensasi penuh tanpa memiliki tabungan penyangga.
Marjin emiten terlihat kuat karena sebab sementara. Marjin dapat membaik akibat persediaan murah, penundaan promosi, atau kenaikan harga jual, lalu berbalik ketika bahan baku mahal masuk ke beban pokok atau promosi harus ditingkatkan untuk mempertahankan volume. Kebalikannya juga berlaku, dan ICBP semester ini adalah contohnya.
Valuasi mendiskontokan penurunan suku bunga terlalu cepat. Saham konsumer barang pilihan sering bergerak sebelum data ekonomi membaik. Bila pasar sudah memasukkan ekspektasi penurunan agresif sementara kebijakan bertahan defensif, penurunan valuasi dapat terjadi sekalipun laba belum memburuk. Perusahaan yang baik, saham yang baik, dan harga masuk yang baik adalah tiga hal berbeda yang tidak selalu muncul bersamaan.
Sisi Lain
Data yang sama mendukung beberapa pembacaan yang berlawanan arah.
Inflasi 3,19% masih di dalam sasaran, dan bulanannya moderat. Kenaikan 0,21% bulanan bukan angka yang mengkhawatirkan, dan komponen inti Juli di 2,76% menunjukkan tekanan mendasar yang terkendali. Pembacaan yang menekankan celah perlu berhadapan dengan fakta bahwa angka utamanya belum keluar dari koridor.
Gradien beras dapat dibaca sebagai kebijakan yang bekerja. Harga eceran naik 2,77% ketika penggilingan naik 5,52% berarti sebagian besar tekanan hulu tidak sampai ke konsumen. Penyaluran cadangan mendekati 1,9 juta ton dan SPHP 952,28 ribu ton adalah salah satu sebabnya. Itu bukan kegagalan pengukuran; itu bantalan yang sedang berfungsi.
Deflasi transportasi adalah penghematan nyata bagi sebagian rumah tangga. Penurunan harga Pertamax sekitar 2% dan Pertamax Turbo sekitar 5% menguntungkan pengguna kendaraan pribadi, yang sebagian besar justru kelas menengah. Argumen "sudah berhenti terbang" berlaku untuk tiket pesawat, tidak sepenuhnya untuk bahan bakar.
Nilai Tukar Petani naik. Angka 129,19 dengan kenaikan 1,05% berarti inflasi pangan yang membebani konsumen juga sedang menaikkan pendapatan sebagian besar rumah tangga pedesaan. Distribusi dampaknya tidak satu arah.
Penurunan laba ICBP tidak berasal dari konsumen. Penjualan mencetak rekor dan core profit tetap naik. Pembacaan yang menggunakan angka −33,12% sebagai bukti pelemahan daya beli akan salah membaca sebab dan akibatnya.
Angka yang Menguji Pembacaan Ini
Temuan yang saya pegang: indeks Agustus ditahan oleh harga barang yang dapat ditunda dan didorong oleh harga barang yang tidak dapat ditunda, sehingga inflasi yang dibayar rumah tangga kelas menengah berada di atas 3,19% yang diukur.
Beberapa angka bernama akan menguji pembacaan itu, dan sebagian akan membatalkannya.
Rilis Indeks Harga Konsumen September, awal Oktober 2026. Bila kelompok transportasi kembali ke inflasi sementara harga bergejolak tetap di atas 4%, celahnya melebar. Bila harga bergejolak turun mendekati angka utama sementara transportasi tetap deflasi, kerangka ini melemah dan perlu dikoreksi.
Harga beras eceran terhadap 2,77% dan penggilingan terhadap 5,52%. Gradien yang menyempit berarti tekanan hulu sudah diserap. Gradien yang bertahan atau melebar berarti kenaikan eceran berikutnya masih tertunda, bukan hilang.
Prakiraan curah hujan BMKG untuk Oktober. Cakupan wilayah kering yang menurun dari 77,46% mengurangi risiko pada luas panen. Cakupan yang meluas memperpanjang periode produksi menurun yang sudah diproyeksikan Badan Pusat Statistik sampai Oktober.
Rapat Federal Open Market Committee 16 September 2026. Peluang kenaikan sekitar 66% sudah terbentuk. Kenaikan mempersempit ruang domestik menjelang Oktober; penahanan melonggarkannya.
Rapat Dewan Gubernur Bank Indonesia Oktober 2026. Keputusan menahan mengonfirmasi skenario yang dibahas di sini. Keputusan menaikkan menunjukkan bahwa sisi risiko yang saya sebut lebih dekat dari yang terlihat. Keputusan memangkas berarti tekanan eksternal mereda lebih cepat daripada yang tercermin pada data awal September.
Laporan kuartal III emiten konsumer, akhir Oktober. Pada ICBP, yang menguji adalah apakah core profit tetap tumbuh sementara pos selisih kurs berbalik seiring pergerakan rupiah. Pada MAPI, apakah kenaikan laba usaha 23,17% bertahan ketika basis pembandingnya menormal.
Realisasi penyaluran cadangan beras pemerintah kuartal IV. Angka delapan bulan mendekati 1,9 juta ton dengan SPHP 952,28 ribu ton. Percepatan penyaluran menandakan tekanan harga yang meningkat; perlambatan menandakan pasokan yang memadai.
Sumber Data
Badan Pusat Statistik, Berita Resmi Statistik 1 September 2026. Indeks Harga Konsumen 111,97 pada Agustus dari 111,73 pada Juli dan 108,51 pada Agustus 2025; inflasi 0,21% bulanan, 3,19% tahunan, 1,86% kalender berjalan — mendukung seluruh bagian pembuka. Komponen harga bergejolak 4,06% dengan andil 0,67 poin; perawatan pribadi dan jasa lainnya 9,25% dengan andil 0,63 poin; transportasi 4,79% dengan andil 0,58 poin dan deflasi bulanan 0,50%; harga diatur pemerintah deflasi 0,33% bulanan. Harga beras di penggilingan, grosir, dan eceran beserta pemisahan premium dan medium — mendukung tabel rantai beras. Nilai Tukar Petani 129,19 dengan indeks diterima 1,14% dan dibayar 0,09%. Nilai impor migas Juli 2026 naik 49,91%.
Bank Indonesia. BI-Rate 5,75% dengan Deposit Facility 4,75% dan Lending Facility 6,50%; dua kenaikan 25 basis poin pada Rapat Dewan Gubernur 9 Juni dan 17–18 Juni 2026; sasaran inflasi 2,5% ± 1% — mendukung bagian ketiga. Inflasi inti 2,76% dan harga diatur 3,58% pada Juli 2026.
BMKG melalui Laporan Inflasi Dewan Ekonomi Nasional. Prakiraan wilayah dengan curah hujan kategori 0–10 milimeter sebesar 71,55% pada Agustus dan 77,46% pada September 2026.
Badan Pangan Nasional dan Perum Bulog. Penyaluran cadangan beras pemerintah Januari–Agustus 2026 mendekati 1,9 juta ton; SPHP 221,05 ribu ton pada Januari–Februari dan 731,23 ribu ton pada Maret–Agustus; Satuan Tugas Pengawasan Harga dan Mutu Beras sejak awal September 2026.
Laporan keuangan interim per 30 Juni 2026. ICBP: penjualan Rp41,86 triliun dari Rp37,60 triliun, beban pokok Rp27,50 triliun, laba bruto Rp14,37 triliun, core profit Rp5,4 triliun, laba atribusi Rp3,70 triliun, laba per saham Rp317 dari Rp475, aset Rp143,99 triliun, liabilitas Rp68,71 triliun, ekuitas Rp75,27 triliun; kuartal I: penjualan Rp21,72 triliun, laba usaha Rp4,62 triliun, marjin usaha 21,3%, laba per saham Rp221 dari Rp228. INDF: laba Rp6,35 triliun, turun 17%. MAPI: pendapatan Rp24,15 triliun, laba usaha Rp2,02 triliun dari Rp1,64 triliun, laba periode berjalan Rp1,45 triliun, atribusi Rp1,21 triliun, pengendali baru 51,00% diikuti penawaran tender wajib.
Data pasar 1–3 September 2026. Peluang kenaikan Fed Funds Rate sekitar 66% untuk 16 September dari CME FedWatch; imbal hasil Treasury sepuluh tahun sekitar 4,78%.
Angka yang merupakan hitungan saya sendiri. Verifikasi identitas indeks 0,2148% dan 3,1886%; seluruh kolom selisih terhadap angka utama pada tabel komposisi; gradien beras 2,75 poin persentase dan selisih premium-medium 6,04 poin persentase; marjin Rp1.428 per kilogram dan 10,05%; jumlah SPHP 952,28 ribu ton serta porsinya 50,1%; selisih It dikurangi Ib 1,05 poin persentase; pelebaran cakupan curah hujan 5,91 poin persentase; seluruh ilustrasi pendapatan diskresioner termasuk Rp193.650 dan 12,91%; marjin bruto ICBP 34,33% terhadap 34,91% dan penurunan 0,58 poin; jarak core profit terhadap laba atribusi 34,12 poin persentase; laba per saham kuartal kedua Rp96 terhadap Rp247 dan penurunan 61,13%; penjualan kuartal kedua Rp20,14 triliun; porsi nonpengendali MAPI 16,55%; dan jarak arah laba ICBP terhadap MAPI 56,29 poin persentase.
Batas dan konflik yang saya nyatakan apa adanya. Bobot 30/15/25/15 pada ilustrasi pendapatan diskresioner adalah pilihan saya untuk menunjukkan mekanismenya, bukan bobot Indeks Harga Konsumen resmi dan bukan profil rumah tangga tertentu. Perbandingan ICBP dengan MAPI menyandingkan laba atribusi dengan laba usaha karena itulah ukuran yang paling jelas diungkapkan masing-masing; keduanya bukan baris yang sama dan hal itu dinyatakan pada tabelnya. Angka kuartal kedua ICBP adalah turunan dari selisih laporan semester dan kuartal pertama. Konsensus inflasi Agustus terbaca 3,12% pada sebagian sumber dan 3,13% pada sumber lain; saya menyebut rentangnya. Seluruh pembahasan mengenai Rapat Dewan Gubernur Oktober 2026 adalah skenario, karena rapat tersebut belum berlangsung pada tanggal penulisan.
Analisis data, bukan rekomendasi investasi.