
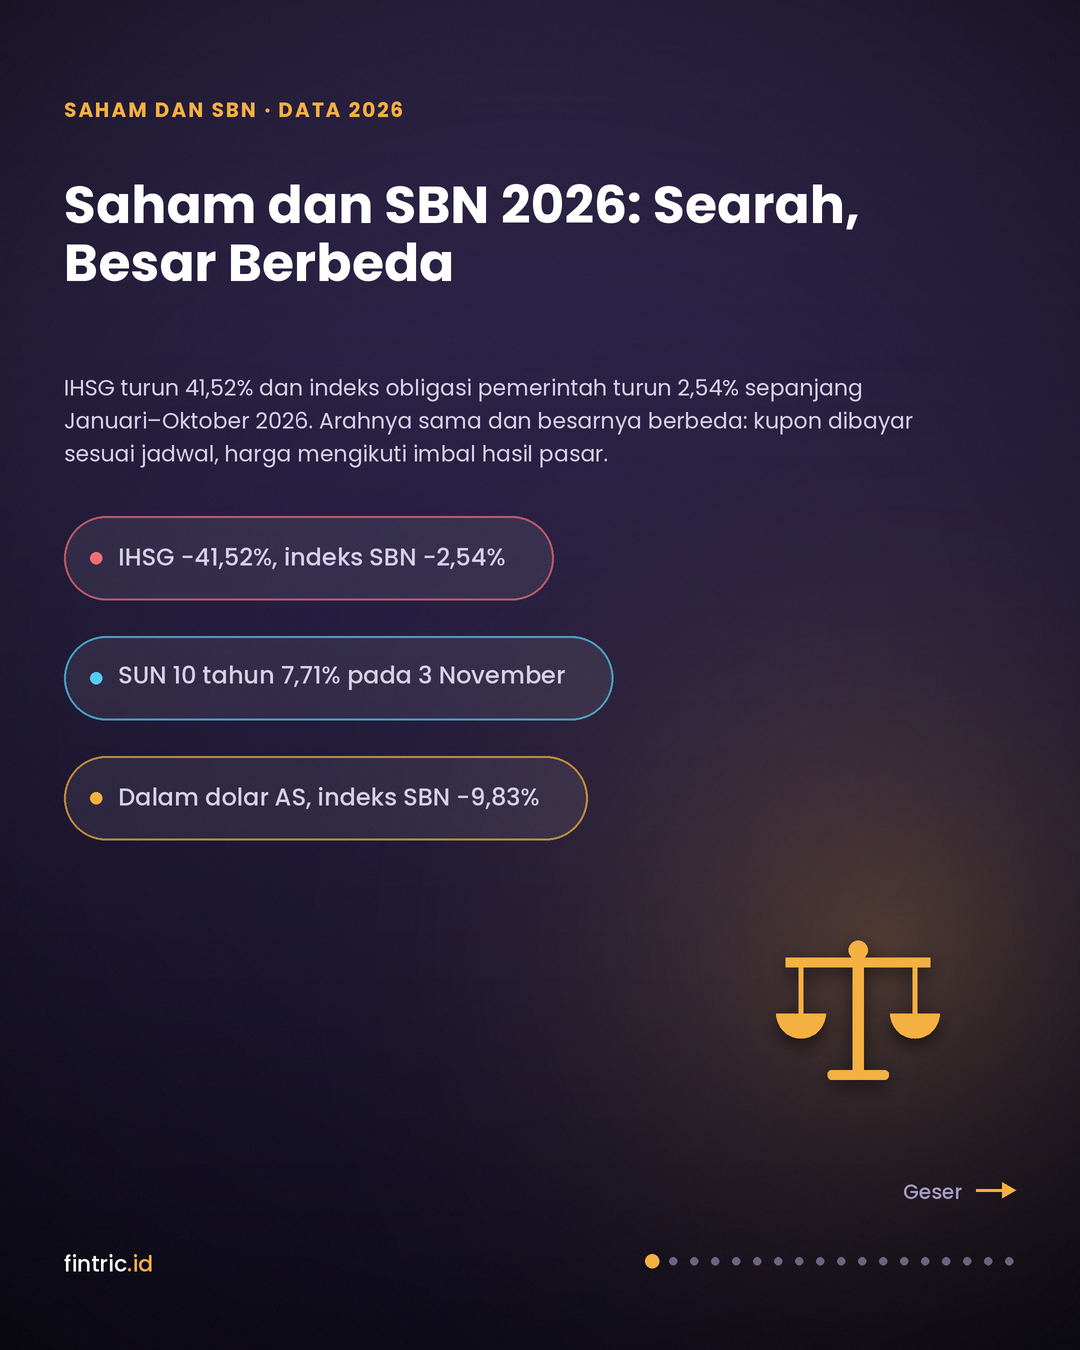
Saham dan SBN pada 2026: Arus Kas yang Tetap, Harga yang Bergerak Searah
Ketika saham bergejolak, Surat Berharga Negara (SBN) sering diperlakukan sebagai tempat berlindung yang bekerja otomatis. Data 2026 memberi ujian yang jarang terjadi untuk pandangan itu. Indeks Harga Saham Gabungan (IHSG) turun 41,52% dari 8.646,94 pada akhir 2025 ke 5.057,05 pada 30 Oktober 2026. Pada periode yang sama, indeks total return obligasi pemerintah INDOBeX Government Bond Total Return, yang disusun PT Penilai Harga Efek Indonesia (PHEI/IBPA), juga turun, sebesar 2,54%. Imbal hasil Surat Utang Negara (SUN) 10 tahun naik ke 7,71% pada 3 November, tertinggi sejak Mei 2020.
Saya membaca kedua angka itu sebagai dua fakta yang berbeda. Arah SBN searah dengan saham: keduanya turun sepanjang tahun. Besarnya jauh berbeda: penurunan obligasi pemerintah sekitar satu per enam belas penurunan IHSG. Pembedaan ini menjadi kerangka seluruh tulisan. SBN rupiah memberi kepastian arus kas, yaitu kupon dan pokok yang dibayar sesuai jadwal, tetapi tidak memberi kepastian harga. Investor bisa benar mengenai kemampuan pemerintah membayar dan tetap mencatat kerugian bila durasi yang dipegangnya lebih panjang daripada kebutuhan kasnya.
Ada tiga risiko yang berbeda: risiko gagal bayar, risiko harga, dan risiko likuiditas. Risiko kredit SBN rupiah yang rendah tidak mengurangi dua risiko lainnya. Angka contoh yang dipakai draf, yaitu imbal hasil 6,5%, inflasi 6%, dan pelemahan rupiah 8%, saya perlakukan sebagai ilustrasi analitis dan saya hitung ulang dengan angka terbit 2026. Fokusnya adalah peta: kapan SBN bekerja sebagai pelindung, kapan perlindungannya melemah, dan bagaimana membedakan pendapatan kupon dari imbal hasil total yang sebenarnya diterima.
| Kelas aset | Januari–Oktober 2026 | Oktober 2026 | Sumber |
|---|---|---|---|
| IHSG | −41,52% | −16,70% | Bursa Efek Indonesia, Infovesta via Kontan |
| INDOBeX Government Bond Total Return | −2,54% | −1,84% | IBPA via Kontan |
| INDOBeX Corporate Bond Total Return | +2,35% | −0,21% | IBPA via Kontan |
| Indeks reksa dana saham (Infovesta 90) | −25,31% | −10,62% | Infovesta via Kontan |
| Indeks reksa dana pendapatan tetap | −0,84% | −0,91% | Infovesta via Kontan |
| Indeks reksa dana pasar uang | +3,59% | +0,42% | Infovesta via Kontan |
Data sampai 30 Oktober 2026. Perubahan IHSG dihitung dari level penutupan; Kontan edisi 1 November mencetak −16,23% dan −41,25%, yang tidak cocok dengan level tersebut.
Tiga Risiko yang Berbeda: Negara Membayar Kupon, Pasar Menentukan Harga
Saya memusatkan analisis pada SBN rupiah, terutama SUN seri FR dan sukuk negara seri PBS yang berbunga atau berimbalan tetap, serta SBN ritel. SBN valuta asing (valas) memiliki lapisan risiko kurs yang berbeda bagi investor berbasis rupiah dan tidak saya bahas di sini.
Imbal hasil SBN rupiah dibentuk oleh lima komponen:
- Ekspektasi jalur suku bunga Bank Indonesia (BI-Rate).
- Ekspektasi inflasi domestik.
- Term premium, yaitu kompensasi karena mengunci dana lebih lama.
- Premi risiko fiskal dan likuiditas, termasuk ketidakpastian kebutuhan pembiayaan pemerintah.
- Kondisi pendanaan global, termasuk imbal hasil US Treasury dan kekuatan dolar AS.
Komponen-komponen itu saling berinteraksi dan tidak dapat diamati satu per satu; tidak ada penjumlahan mekanis yang menghasilkan angka imbal hasil. Kerangka itu menjelaskan mengapa perubahan BI-Rate tidak menentukan sendiri arah imbal hasil tenor panjang.
Yang terjadi pada 2026. BI menaikkan BI-Rate 100 basis poin (bps) dalam dua bulan: 50 bps pada 19–20 Mei menjadi 5,25%, kenaikan pertama sejak April 2024, lalu 25 bps di luar jadwal pada 9 Juni dan 25 bps pada 17–18 Juni menjadi 5,75%. Imbal hasil SUN 10 tahun turun sekitar 12 bps sepanjang Mei ke 6,72%, berlawanan dengan arah BI-Rate, kemudian naik 50 bps pada Juni ke 7,22%. Kenaikan tenor panjang yang lebih besar datang kemudian, pada Oktober, ketika BI-Rate tidak berubah: imbal hasil 10 tahun naik sekitar 55–60 bps dalam sebulan. Kurva imbal hasil bergerak mengikuti kelima komponen sekaligus.
Kapasitas pasar menyerap durasi
Pada pasar obligasi, batas yang relevan adalah kapasitas neraca investor untuk menyerap durasi pada harga tertentu. Rantai sebab-akibat yang digambarkan draf adalah:
Kebutuhan pembiayaan pemerintah meningkat → penerbitan bersih bertambah → investor diminta menyerap lebih banyak durasi → investor meminta imbal hasil lebih tinggi → harga obligasi lama terkoreksi.
Lelang SUN 27 Oktober 2026 memperlihatkan sisi pasokan dari rantai itu. Penawaran masuk Rp31,09 triliun, turun sekitar 52% dari lelang sebelumnya, dan pemerintah memenangkan Rp20,65 triliun dari target indikatif Rp30 triliun, atau 68,8%. Imbal hasil rata-rata tertimbang yang dimenangkan 7,38% untuk FR0110 (jatuh tempo Mei 2032) dan 7,55% untuk FR0111 (Maret 2037), sementara satu seri SPN tiga bulan tidak dimenangkan sama sekali. Pemerintah tidak harus mengalami krisis pembayaran agar harga SBN turun; cukup terjadi ketidakseimbangan antara pasokan dan kesediaan pasar memegangnya pada harga sebelumnya.
Rantai kedua, dari luar negeri:
Imbal hasil US Treasury naik → aset dolar menawarkan imbal hasil lebih tinggi → rupiah tertekan → investor meminta kompensasi tambahan untuk memegang SBN rupiah.
Imbal hasil US Treasury 10 tahun naik dari 4,18% pada 31 Desember 2025 ke 5,29% pada 30 September 2026, sementara kurs JISDOR melemah dari Rp16.782 ke kisaran Rp18.000 per dolar. Pada Oktober arah keduanya berpisah: US Treasury 10 tahun turun sekitar 35 bps ke 4,94%, sementara SUN 10 tahun naik sekitar 59 bps. Kenaikan Oktober karena itu lebih dekat ke komponen domestik, yaitu premi fiskal dan pasokan, daripada ke komponen global.
Durasi: Pengali Kerugian dan Keuntungan Harga
Saya membaca modified duration (durasi termodifikasi) sebelum membaca kupon. Pendekatan dasarnya:
Perubahan harga obligasi ≈ −modified duration × perubahan imbal hasil
Perubahan imbal hasil dimasukkan dalam bentuk desimal: kenaikan 100 bps atau 1 poin persentase berarti 0,01. Obligasi dengan modified duration 7,2 tahun mengalami penurunan harga sekitar 7,2% bila imbal hasil naik 100 bps, sebelum memperhitungkan convexity (konveksitas), yaitu kelengkungan hubungan harga dan imbal hasil yang sedikit meredam penurunan dan memperbesar kenaikan.
Tabel draf, diverifikasi. Draf menghitung durasi untuk obligasi berharga par dengan kupon tahunan dan imbal hasil awal 6,5%. Hitungan saya memberi angka yang sama:
| Tenor tersisa | Modified duration (6,5%, kupon tahunan) | Harga bila imbal hasil naik 100 bps | Harga bila imbal hasil turun 100 bps |
|---|---|---|---|
| 1 tahun | 0,94 | −0,9% | +0,9% |
| 5 tahun | 4,16 | −4,2% | +4,2% |
| 10 tahun | 7,19 | −7,2% | +7,2% |
| 20 tahun | 11,02 | −11,0% | +11,0% |
Estimasi linier; perubahan aktual dipengaruhi convexity, jadwal kupon, dan perubahan bentuk kurva.
Tabel yang sama pada kurva 27 Oktober. SUN seri FR membayar kupon semesteran. Dengan imbal hasil lelang 27 Oktober sebagai titik acuan, yaitu 6,66% untuk SPN 12 bulan, 7,38% untuk tenor sekitar lima tahun, dan 7,55% untuk tenor 10 dan 20 tahun, modified duration obligasi par menjadi 0,95 untuk satu tahun, 4,12 untuk lima tahun, 6,93 untuk sepuluh tahun, dan 10,24 untuk dua puluh tahun (hitungan saya). Imbal hasil yang lebih tinggi sedikit memperpendek durasi, tetapi urutan kepekaannya tetap.
Dua implikasi dari tabel itu tegas. Pertama, tenor bukan durasi: dua obligasi dengan jatuh tempo sama dapat memiliki kepekaan harga berbeda karena kupon dan imbal hasilnya berbeda. Kedua, kupon tinggi tidak otomatis berarti perlindungan tinggi: investor yang memperpanjang durasi untuk tambahan imbal hasil kecil menerima risiko harga yang jauh lebih besar daripada tambahan pendapatannya.
Kupon bersih setahun dan satu pergerakan imbal hasil
Peraturan Pemerintah Nomor 91 Tahun 2021 (PP 91/2021) menurunkan PPh final atas bunga obligasi bagi wajib pajak dalam negeri dan bentuk usaha tetap dari 15% menjadi 10%. Bank dan dana pensiun yang memenuhi syarat dikecualikan dari skema final itu, sehingga perlakuan pajak berbeda menurut kategori investor. Dengan PPh final 10%, kupon bruto 6,5% setara kupon bersih sekitar 5,85%.
Pada obligasi berdurasi 7,19, penurunan harga akibat kenaikan imbal hasil sekitar 81 bps secara kasar setara kupon bersih setahun: 5,85% ÷ 7,19 ≈ 0,81%. Pada kurva 27 Oktober angka ambang itu menjadi sekitar 98 bps untuk tenor 10 tahun (kupon bersih 6,79% ÷ 6,93) dan sekitar 66 bps untuk tenor 20 tahun (hitungan saya). Perhitungan ini mengabaikan perubahan durasi sepanjang waktu, reinvestasi, roll-down, convexity, dan biaya transaksi, sehingga merupakan ukuran kasar, bukan proyeksi imbal hasil total.
Ukuran 2026. Imbal hasil SUN 10 tahun naik sekitar 163 bps dari 6,08% pada akhir 2025 ke 7,71% pada 3 November menurut seri Trading Economics (PHEI mencatat 6,17% untuk akhir 2025, sehingga kenaikannya 154 bps pada seri itu). Untuk obligasi 10 tahun berharga par yang dibeli pada 6,08%, kenaikan 163 bps menurunkan harga sekitar 11,2% bila dihitung penuh, sementara kupon yang berjalan selama sepuluh bulan sekitar 5,1%. Imbal hasil totalnya sekitar −6,2% (ilustrasi saya). Satu tahun kupon terhapus oleh kenaikan imbal hasil yang lebih kecil daripada yang terjadi pada 2026.
2026 dalam Angka: Saham dan SBN Bulan demi Bulan
Draf menyatakan bahwa ketika volatilitas saham dipicu lonjakan inflasi, pelemahan rupiah, atau kenaikan imbal hasil global, saham dan SBN berjangka panjang dapat turun bersamaan. Sepuluh bulan 2026 memberi data untuk menguji pernyataan itu.
| Bulan | IHSG akhir bulan | IHSG m/m | SUN 10 tahun akhir bulan | Perubahan | Indeks obligasi pemerintah | Peristiwa |
|---|---|---|---|---|---|---|
| Januari | 8.329,61 | −3,67% | 6,37% | +20 bps | — | Pernyataan MSCI 27 Januari; IHSG −7,35% pada 28 Januari |
| Februari | ≈8.235 | −1,13% | 6,39% | +2 bps | naik terbatas | — |
| Maret | 7.048,22 | −14,42% | 6,88% | +49 bps | sekitar −2% | Eskalasi Timur Tengah; Brent +43% |
| April | 6.956,80 | −1,30% | 6,84% | −4 bps | — | Rupiah Rp17.310 |
| Mei | 6.127,38 | −11,92% | 6,72% | −12 bps | sukuk negara −0,40% | BI-Rate +50 bps; rupiah Rp17.874 |
| Juni | 5.643,19 | −7,90% | 7,22% | +50 bps | −1,77% | BI-Rate +25 bps dua kali |
| Juli | 6.236 | +10,50% | 7,32% | +10 bps | — | — |
| Agustus | 6.525 | +4,63% | 7,03%* | −29 bps | +2,34% | — |
| September | 6.071,13 | −6,96% | ≈7,12% | +9 bps | ≈−0,26% | Fed +25 bps; US Treasury 10 tahun 5,29% |
| Oktober | 5.057,05 | −16,70% | 7,71%** | +59 bps | −1,84% | Konsultasi MSCI 15 Oktober; lelang SUN 27 Oktober |
*28 Agustus. **3 November (Trading Economics); 30 Oktober sekitar 7,64%. Imbal hasil akhir bulan dari PHEI melalui tanamduit dan laporan AIA; akhir 2025 6,17% (PHEI). Indeks obligasi pemerintah: INDOBeX Government Bond Total Return (IBPA via Kontan) untuk Juni, Agustus dan Oktober; perkiraan tanamduit untuk Februari dan Maret; IBPA Government Sukuk Index untuk Mei; angka September tersirat dari level Agustus dan Oktober (turunan saya). Perubahan IHSG dihitung dari level; level Februari tersirat dari perubahan −1,13%.
Hitungan dari tabel. IHSG turun pada delapan dari sepuluh bulan. Pada enam dari delapan bulan itu imbal hasil SUN 10 tahun naik: Januari, Februari, Maret, Juni, September, dan Oktober. Kenaikan Februari hanya 2 bps, dan indeks obligasi pemerintah bulan itu masih naik tipis karena kupon berjalan menutup perubahan harga. Untuk bulan yang memiliki indeks total return terbaca, SBN turun bersama saham pada Maret, Juni, dan Oktober. Dua bulan IHSG turun dengan imbal hasil 10 tahun yang ikut turun adalah April dan Mei, dan pada Mei pun indeks sukuk negara mencatat −0,40%, bulan ketika BI-Rate dinaikkan 50 bps. Pada dua bulan IHSG naik, Juli dan Agustus, SBN ikut menguat pada Agustus (+2,34%).
Besarnya berbeda jauh. Pada tiga bulan saat keduanya turun dengan data indeks yang lengkap, IHSG turun 14,42%, 7,90%, dan 16,70%, sementara indeks obligasi pemerintah turun sekitar 2%, 1,77%, dan 1,84%. Sepanjang Januari–Oktober selisihnya 38,98 poin persentase: IHSG −41,52% terhadap SBN −2,54%. Indeks reksa dana menunjukkan pola yang sama dari sisi investor: reksa dana saham −25,31%, pendapatan tetap −0,84%, dan pasar uang +3,59%. Sampai September, ketika IHSG sudah turun 29,79%, reksa dana pendapatan tetap masih +0,07%; pada Oktober saja kategori itu turun 0,91%.
Jadi 2026 mendukung pernyataan draf dalam arah, tetapi tidak dalam besarnya. SBN tidak naik ketika saham jatuh, sehingga korelasi negatif yang sering diandaikan tidak muncul. Pada saat yang sama, kerugian SBN jauh lebih kecil, sehingga peran SBN dalam portofolio pada 2026 lebih tepat diukur dari besarnya penurunan yang tertahan daripada dari arah geraknya.
Lima Episode 2026 dan Tabel Sumber Guncangan
Draf membedakan sumber volatilitas saham sebelum menyimpulkan peran SBN. Tabelnya saya isi dengan episode 2026:
| Sumber guncangan (draf) | Mekanisme dominan | Implikasi menurut draf | Episode 2026 | Yang terukur |
|---|---|---|---|---|
| Perlambatan pertumbuhan disertai disinflasi | Ekspektasi suku bunga turun | SBN berdurasi menengah–panjang berpotensi menjadi pelindung | Tidak terjadi; inflasi naik ke 3,23% yoy pada Oktober | Skenario pelindung tidak teruji |
| Inflasi atau lonjakan harga energi | Ekspektasi suku bunga dan premi inflasi naik | SBN fixed-rate panjang rentan | Maret: Brent +43%, rupiah ke Rp17.013 | IHSG −14,42%; SUN 10 tahun +49 bps; indeks obligasi sekitar −2% |
| Lonjakan imbal hasil global dan dolar menguat | Tekanan kurs dan premi risiko naik | SBN rupiah dapat turun bersama saham | September: Fed +25 bps (16 September), US Treasury 10 tahun 5,29% | IHSG −6,96%; SUN 10 tahun +9 bps; indeks obligasi ≈−0,26% |
| Kekhawatiran fiskal domestik | Premi tenor dan kebutuhan penyerapan naik | Bagian panjang kurva tertekan | Oktober: lelang 27 Oktober Rp20,65 triliun dari target Rp30 triliun | SUN 10 tahun +59 bps saat US Treasury 10 tahun −35 bps; indeks obligasi −1,84% |
| Likuidasi paksa di pasar keuangan | Investor menjual aset likuid untuk memperoleh kas | Bahkan SBN dapat terkoreksi sementara | Januari dan Oktober: penghentian sementara perdagangan saham | IHSG −11,57% pada 16 Oktober; indeks reksa dana pendapatan tetap −0,91% pada Oktober |
Draf menulis bahwa obligasi panjang bekerja sebagai pelindung ketika ekonomi melemah tanpa kebangkitan inflasi dan tanpa kerusakan kredibilitas fiskal atau kurs. Kombinasi itu tidak terjadi pada 2026: inflasi tahunan naik dari 2,86% pada Oktober 2025 ke 3,23% pada Oktober 2026, rupiah melemah 7,48% sampai akhir Oktober, dan Moody's (5 Februari) serta Fitch (4 Maret) mengubah prospek peringkat Indonesia menjadi negatif (catatan riset). Baris pertama tabel karena itu tidak teruji pada 2026; empat baris lainnya terisi.
Katalis yang dipantau draf. Draf menyebut lima katalis, dan angka terakhirnya sebagai berikut. Imbal hasil US Treasury 10 tahun 4,95% pada 3 November; imbal hasil riil AS dan term premium global tidak saya ukur. Inflasi inti 2,56%, inflasi pangan bergejolak 5,81%, dan JISDOR Rp18.148 pada 3 November. Proyeksi defisit 2026 2,85% PDB, dengan penerbitan bruto yang lebih besar daripada penerbitan bersih karena mencakup pembiayaan kembali. Hasil lelang 27 Oktober menurut tenor: SPN 12 bulan 6,66%, FR0110 7,38%, FR0111 7,55%, FR0112 7,50%, FR0107 7,55%, dan FR0105 7,50%. Arus investor menurut instrumen dibahas pada bagian investor asing.
Januari: guncangan khusus saham. Pada 27 Januari MSCI menyampaikan kekhawatiran atas keterinvestasian dan kejelasan struktur kepemilikan saham Indonesia, lalu membekukan seluruh kenaikan foreign inclusion factor dan jumlah saham, penambahan konstituen, serta perpindahan naik antarsegmen indeks; MSCI menyebut evaluasi ulang status aksesibilitas pasar bila tidak ada perbaikan sampai Mei. Esoknya IHSG turun 7,35% ke 8.320 dengan penghentian sementara perdagangan, dan investor asing menjual bersih sekitar Rp8,9 triliun di pasar saham sepanjang Januari. Pemicu ini menyangkut pasar saham. Pada bulan yang sama imbal hasil SUN 10 tahun naik 20 bps, bersamaan dengan kenaikan US Treasury 10 tahun dari sekitar 4,15% ke 4,24%.
Maret: harga energi. Eskalasi konflik di Timur Tengah sejak akhir Februari mendorong Brent naik 43% dalam sebulan. IHSG turun 14,42%, imbal hasil 10 tahun naik 49 bps ke 6,88%, rupiah melemah ke sekitar Rp17.000, dan indeks obligasi pemerintah turun sekitar 2%. Ini baris kedua tabel draf, dan hasilnya sesuai: SBN fixed-rate panjang rentan.
Mei–Juni: BI-Rate naik dan kurva tidak paralel. Pada Mei, IHSG turun 11,92% dan rupiah melemah 3% ke Rp17.874, sementara imbal hasil 10 tahun turun sekitar 12 bps. Bagian pendek kurva mengikuti BI-Rate: imbal hasil SBN satu tahun naik dari 6,07% pada akhir April ke 6,58% pada 28 Agustus. Pada Juni, setelah dua kenaikan 25 bps, imbal hasil 10 tahun naik 50 bps dan indeks obligasi pemerintah turun 1,77%. Episode ini memperlihatkan pernyataan draf bahwa kurva dapat bergerak tidak paralel.
Juli–Agustus: keduanya pulih. IHSG naik 10,50% pada Juli dan 4,63% pada Agustus. Indeks obligasi pemerintah naik 2,34% pada Agustus ketika imbal hasil 10 tahun turun 29 bps ke 7,03%. Arah yang sama juga berlaku ke atas: pada kuartal III, IHSG naik 7,58% dari akhir Juni ke akhir September, dan tolok ukur INDOBeX Government Bond Total Return versi setelah pajak naik 1,62% pada kuartal yang sama menurut lembar fakta Avrist Prime Bond Fund.
Oktober: dua guncangan pada bulan yang sama. Pada 15 Oktober MSCI membuka konsultasi atas usulan memindahkan Indonesia dari Emerging Market ke Standalone Market, dengan masukan sampai 30 April 2027 dan keputusan selambatnya 30 Juni 2027, sementara pembekuan perubahan indeks untuk saham Indonesia berlanjut. IHSG turun 11,57% pada 16 Oktober ke 5.185,11 setelah dibuka turun 8,01% dan perdagangan dihentikan 30 menit. Di pasar obligasi, lelang SUN 27 Oktober kekurangan penawaran. Kedua peristiwa itu memiliki pemicu yang berbeda: konsultasi MSCI menyangkut klasifikasi pasar saham, sementara lelang menyangkut pasokan dan premi fiskal. Arah yang sama pada bulan yang sama tidak membuktikan sebab yang sama.
Kupon, Harga, dan Imbal Hasil Total
Kupon adalah arus kas kontraktual. Imbal hasil total adalah kupon ditambah atau dikurangi perubahan harga. Pada 2026 keduanya bergerak berlawanan arah. Indeks INDOBeX Government Bond Total Return turun 2,54% sampai Oktober meskipun kupon SBN berada di kisaran 6–7%. Pada 4 November indeks berada di 418,54 dengan imbal hasil efektif 7,54%, dan penurunannya sejak akhir 2025 menjadi 2,96% (turunan saya dari 431,31).
Indeks itu turun lebih sedikit daripada ilustrasi SUN 10 tahun (−6,2%). Indeks mencakup seluruh tenor, termasuk tenor pendek dengan durasi kecil, dan kupon yang berjalan selama sepuluh bulan menutup sebagian penurunan harga. Indeks obligasi korporasi naik 2,35% pada periode yang sama: imbal hasil efektifnya 8,15% pada 4 November, di atas 7,54% untuk indeks pemerintah, dan obligasi korporasi umumnya bertenor lebih pendek, sehingga pendapatan berjalan melebihi penurunan harga. Indeks reksa dana pasar uang naik 3,59%: instrumennya hampir tidak memiliki durasi, sehingga imbal hasilnya hampir seluruhnya berasal dari bunga berjalan.
Urutan itu, dari pasar uang +3,59%, obligasi korporasi +2,35%, reksa dana pendapatan tetap −0,84%, sampai obligasi pemerintah −2,54%, sesuai dengan perkiraan durasi masing-masing: pasar uang hampir tanpa durasi, obligasi korporasi umumnya bertenor lebih pendek, dan indeks pemerintah mencakup seri sampai FR0105 yang jatuh tempo pada 2064. Pada tahun ketika imbal hasil naik, instrumen berdurasi lebih pendek mencatat imbal hasil total yang lebih tinggi.
Daya beli: inflasi 2026 dan kupon bersih
Kupon bersih 5,85% bukan imbal hasil riil 5,85%. Draf memakai inflasi 6% untuk contohnya: (1,0585 ÷ 1,06) − 1 ≈ −0,14%. Inflasi 2026 jauh lebih rendah. Badan Pusat Statistik mencatat inflasi Oktober 3,23% secara tahunan dan 2,40% sejak awal tahun, dengan inflasi inti 2,56% menurut Bank Indonesia. Dengan inflasi tahunan 3,23%, kupon bersih 5,85% memberi sekitar +2,54% secara riil (hitungan saya).
Pada 2026 kerugian daya beli pemegang SBN karena itu datang dari harga; inflasi berada di bawah kupon bersih. Indeks obligasi pemerintah −2,54%, disesuaikan dengan inflasi tahun berjalan 2,40%, memberi imbal hasil riil sekitar −4,82% sampai Oktober, sedangkan reksa dana pasar uang +3,59% memberi sekitar +1,16% secara riil (turunan saya, dengan rumus (1 + imbal hasil nominal) ÷ (1 + inflasi) − 1). Kepastian nominal tidak sama dengan kepastian daya beli, dan pada 2026 sumber ketidakpastiannya adalah perubahan harga pasar.
Investor Asing Menghitung Dua Harga Sekaligus
Bagi investor berbasis dolar, imbal hasil rupiah tidak dapat dinilai tanpa kurs. Draf memberi contoh: investasi dengan imbal hasil rupiah bruto 6,5%, harga obligasi tidak berubah, dan rupiah melemah 8% terhadap dolar, menghasilkan (1,065 ÷ 1,08) − 1 ≈ −1,4% dalam dolar.
Angka 2026 dekat dengan contoh itu dari sisi kurs dan lebih buruk dari sisi harga. Dolar AS naik 8,08% terhadap rupiah, dari JISDOR Rp16.782 pada 30 Desember 2025 ke Rp18.138 pada 30 Oktober 2026; dari sisi rupiah, pelemahannya 7,48%. Dengan contoh kupon draf, hasilnya sekitar −1,46%. Dengan indeks obligasi pemerintah yang turun 2,54%, imbal hasil dalam dolar sepanjang Januari–Oktober sekitar −9,83% (turunan saya), belum memperhitungkan pajak dan biaya lindung nilai (hedging). Bila kurs dilindungi, biaya lindung nilai menyerap sebagian selisih imbal hasil.
Porsi asing di SBN rupiah yang dapat diperdagangkan 13,09% atau Rp904,39 triliun pada 15 September 2026 menurut data DJPPR yang disampaikan Wakil Menteri Keuangan Juda Agung, dibanding hampir 40% sekitar sepuluh tahun sebelumnya. Komite Stabilitas Sistem Keuangan (KSSK) mencatat pembelian bersih nonresiden di SBN Rp28,79 triliun pada kuartal III. Arus menurut instrumen juga berbeda: pembelian Sekuritas Rupiah Bank Indonesia (SRBI) tidak identik dengan pembelian SBN berdurasi panjang. Kepemilikan asing di SRBI naik dari Rp121,9 triliun pada awal 2026 ke rekor Rp294,66 triliun pada Agustus, atau 27,7% dari SRBI beredar (catatan riset), sementara kepemilikan nonresiden di SBN hanya 3,28% di atas akhir 2025 menurut KSSK. Porsi kepemilikan tidak sama dengan pengaruh terhadap harga: investor yang bertransaksi secara marjinal tetap dapat menggerakkan harga meskipun bukan pemilik mayoritas.
Yield nominal tinggi karena itu tidak sama dengan imbal hasil tinggi dalam dolar bagi investor global. Selisih SUN 10 tahun terhadap US Treasury 10 tahun 183 bps pada akhir kuartal III menurut KSSK, dan melebar ke sekitar 276 bps pada 3 November (7,71% terhadap 4,95%; turunan saya), tetapi kenaikan selisih itu terjadi bersamaan dengan pelemahan harga obligasi yang sudah dipegang.
Investor Domestik: Basis yang Besar, Perilaku yang Beragam
Kepemilikan asing yang lebih kecil dan basis investor domestik yang besar mengurangi ketergantungan pada arus lintas negara, tetapi kepemilikan domestik tidak seragam.
| Kelompok investor | Motif utama | Peran saat pasar tertekan | Batasannya | Angka yang terbaca |
|---|---|---|---|---|
| Perbankan domestik | Likuiditas, pengelolaan neraca, pendapatan bunga | Kapasitas pembelian besar | Pertumbuhan kredit, biaya dana, dan kebutuhan likuiditas | Rp1.109,52 triliun (21 September), dari Rp1.328,64 triliun akhir 2025 |
| Asuransi dan dana pensiun | Pencocokan aset dan kewajiban | Pembeli alami tenor panjang | Arus kas dan toleransi risiko tidak sama | Rp1.441,80 triliun, 20,51% (4 September) |
| Reksa dana | Mandat investasi dan permintaan nasabah | Memperluas akses dan transaksi | Redemption dapat memaksa penjualan | Indeks reksa dana pendapatan tetap −0,91% pada Oktober |
| Investor ritel (individu) | Pendapatan periodik dan diversifikasi | Basis dana lebih tersebar | Kebutuhan kas dan alternatif imbal hasil | Rp590,23 triliun, 8,40% (4 September) |
| Investor asing | Carry, prospek kurs, alokasi global | Kedalaman pasar | Dapat berubah cepat | 13,09% (15 September) |
| Bank Indonesia | Mandat moneter dan stabilitas pasar | Mendukung fungsi pasar sesuai kerangka kebijakan | Tidak menjamin harga dan tidak membeli tanpa batas | Rp1.900,65 triliun, 27,04% (4 September) |
Sumber: DJPPR melalui pemberitaan (catatan riset) dan Kementerian Keuangan; kepemilikan bank dan asing pada tanggal terdekat yang terbaca.
Kepemilikan bank turun sekitar Rp219 triliun dari akhir 2025 sampai 21 September, pada tahun ketika kredit perbankan tumbuh 13,26% secara tahunan pada September. Bank domestik bukan penyerap durasi tanpa batas: ketika kredit tumbuh dan biaya dana naik, ruang untuk menambah SBN menyempit. Investor asuransi dan dana pensiun memiliki kewajiban jangka panjang sehingga kenaikan imbal hasil juga menaikkan tingkat penanaman kembali mereka, sedangkan reksa dana yang menghadapi pencairan dapat menjadi penjual pada saat harga turun.
Peta Instrumen: Seri SBN Ritel 2026
Untuk tesis SBN, eksposur yang langsung adalah surat utangnya sendiri. Saham bank bukan substitusi murni, karena laba bank juga ditentukan kredit bermasalah, biaya dana, pertumbuhan pinjaman, dan struktur neraca. Peta instrumen draf saya isi dengan seri yang ditawarkan pada 2026:
| Instrumen | Struktur utama | Metrik utama | Seri 2026 dan angkanya |
|---|---|---|---|
| Surat Perbendaharaan Negara (SPN, termasuk SPN-S) dan SBN mendekati jatuh tempo | Tenor sampai 12 bulan; kepekaan harga rendah | Imbal hasil bersih, jatuh tempo, spread transaksi | SPN 12 bulan dimenangkan 6,66% pada lelang 27 Oktober |
| SUN seri FR dan sukuk negara seri PBS yang dapat diperdagangkan | Kupon tetap; pilihan tenor luas | Yield to maturity, modified duration, convexity, likuiditas seri | FR0110 7,38%, FR0111 7,55%, FR0107 7,55% (27 Oktober) |
| Obligasi Negara Ritel (ORI) dan Sukuk Ritel (SR) | Kupon tetap; dapat diperdagangkan setelah masa minimum kepemilikan | Harga beli, imbal hasil bersih, masa minimum kepemilikan, bid–ask | SR024 (Maret–April) 5,55%/5,90%; ORI030 (Juli) 6,9%/7,0%, Rp40 triliun; SR025 (Agustus–September) 6,8%/6,9%, Rp29,77 triliun |
| Savings Bond Ritel (SBR) dan Sukuk Tabungan (ST) | Tidak diperdagangkan; floating with floor | Formula penyesuaian, lantai kupon, jadwal reset, syarat early redemption | SBR015 (28 September–22 Oktober) BI-Rate + 100/110 bps, lantai 6,75%/6,85%, Rp17,01 triliun; ST017 mulai 6 November |
| Reksa dana pendapatan tetap | Portofolio yang dikelola manajer investasi | Durasi portofolio, porsi SBN, kualitas aset lain, biaya, penurunan nilai terdalam | Indeks Infovesta −0,84% sampai Oktober |
Sumber: Kontan, Bareksa, Pasardana, Infovesta; kupon untuk tenor pendek/panjang setiap seri.
Kupon ritel naik mengikuti pasar. Kupon sukuk ritel tiga tahun naik dari 5,55% pada SR024 di bulan Maret ke 6,8% pada SR025 di bulan Agustus, sebesar 125 bps dalam enam bulan. Pemegang SR024 tetap menerima 5,55%, dan karena SR024 dapat diperdagangkan, harganya di pasar sekunder menyesuaikan dengan imbal hasil yang lebih tinggi. Dengan sisa tenor sekitar 2,5 tahun dan modified duration sekitar 2,3, kenaikan imbal hasil 125 bps setara penurunan harga sekitar 2,9% (ilustrasi saya). Kerugian itu hanya terealisasi bila seri dijual sebelum jatuh tempo; bila dipegang sampai jatuh tempo, pemegangnya menerima kupon dan pokok sesuai jadwal tetapi kehilangan selisih kupon terhadap seri baru.
ORI030 memberi contoh struktur yang sama. Seri ini menawarkan kupon tetap 6,9% untuk tiga tahun dan 7,0% untuk enam tahun, dibayar bulanan, dengan PPh final 10%, dan dapat diperdagangkan setelah satu periode kupon, yaitu mulai 16 September 2026. Penjualannya Rp40 triliun, di atas SR025 (Rp29,77 triliun) dan SBR015 (Rp17,01 triliun). Sejak masa penawarannya pada Juli, imbal hasil SUN 10 tahun naik dari 7,32% (akhir Juli) ke 7,71% (3 November).
Kupon mengambang mengikuti BI-Rate. SBR dan ST tidak dapat diperdagangkan, sehingga pemegangnya tidak mencatat perubahan harga pasar. Kuponnya ditinjau setiap tiga bulan sebagai BI-Rate ditambah spread tetap, dengan lantai sebesar kupon awal. SBR014 memberi contoh yang terukur: kupon minimal seri empat tahunnya 6,35%, dan untuk periode 11 Agustus–10 November 2026 Bank Indonesia menetapkan kupon 6,60%, yaitu BI-Rate 5,75% ditambah spread 85 bps. Kenaikan BI-Rate 2026 sampai ke pemegang SBR014 sebagai kupon yang lebih tinggi. SBR015 dijual Rp17,01 triliun kepada 62.529 investor dengan kupon awal 6,75% untuk dua tahun (BI-Rate + 100 bps) dan 6,85% untuk empat tahun (+110 bps). Bila BI-Rate naik ke 6,00%, kupon SBR015 menjadi 7,00% dan 7,10%; bila BI-Rate turun, kupon tidak turun di bawah lantainya. ST017 ditawarkan 6 November–2 Desember 2026 menurut jadwal sementara DJPPR dengan struktur yang sama dan pencairan awal maksimal 50% sesuai periode yang ditetapkan; kuponnya diumumkan saat penawaran dibuka.
Floating with floor tidak berarti kupon yang selalu naik. Kupon mengikuti formula pada tanggal penyesuaian dan dapat turun kembali sampai batas minimum. Struktur itu menukar likuiditas, karena seri tidak dapat dijual di pasar sekunder, dengan kepekaan harga yang rendah terhadap kenaikan suku bunga.
Perbandingan setelah pajak. Kupon ORI030 tiga tahun 6,9% setelah PPh final 10% sekitar 6,21%, SBR015 dua tahun sekitar 6,08%, sedangkan deposito pada tingkat bunga penjaminan LPS 3,75% setelah pajak bunga 20% sekitar 3,00% (hitungan saya). Ketentuan setiap penerbitan dapat berbeda; tidak semua reksa dana pendapatan tetap berisi SBN saja, dan tidak semua produk berlabel pendapatan tetap memiliki risiko harga rendah.
Kupon dan yield adalah dua angka
Obligasi berkupon 8% yang dibeli jauh di atas nilai nominal belum tentu memberi imbal hasil lebih tinggi daripada obligasi berkupon 6% yang dibeli dengan diskon. Lima hal yang saya periksa sebelum membandingkan dua seri:
- Yield to maturity setelah pajak dan biaya, dengan asumsi pembayaran sesuai jadwal.
- Dirty price, yaitu harga termasuk bunga berjalan (accrued interest), di samping clean price.
- Harga pembelian kembali oleh dealer dan selisih bid–ask.
- Durasi dan jatuh tempo dibandingkan kebutuhan kas.
- Risiko reinvestasi kupon, terutama untuk kupon bulanan seperti ORI.
Kupon adalah arus kas kontraktual. Yield adalah hasil yang terkait dengan harga pembelian. Pada 2026, SR024 dan SR025 dengan tenor tiga tahun memiliki kupon berbeda 125 bps, sementara yield keduanya di pasar sekunder ditentukan oleh imbal hasil pasar untuk sisa tenor yang hampir sama.
Risiko Pembalikan Arah: Lima Cara Tesis yang Benar Tetap Menghasilkan Kerugian
1. Penurunan suku bunga sudah tercermin dalam harga. Investor dapat benar bahwa BI akan memangkas suku bunga tetapi terlambat membeli. Bila pasar sudah mengharapkan pemangkasan lebih besar, keputusan pemangkasan dapat diikuti kenaikan imbal hasil. Pada 2026 arah kebijakan berlawanan, dan pelajarannya simetris: imbal hasil 10 tahun turun sekitar 12 bps pada Mei, bulan ketika BI-Rate dinaikkan 50 bps.
2. Kurva bergerak tidak paralel. BI dapat menggeser suku bunga jangka pendek sementara imbal hasil tenor panjang bergerak karena premi fiskal atau pasokan obligasi. Satu angka durasi agregat tidak menangkap risiko bentuk kurva ini. Pada 2026 bagian pendek kurva naik bersama BI-Rate pada Mei–Juni, sedangkan kenaikan bagian panjang yang lebih besar terjadi pada Oktober tanpa perubahan BI-Rate.
3. Memegang sampai jatuh tempo tidak menjawab kebutuhan likuiditas. Untuk SBN fixed-rate yang pokok dan kuponnya dibayar sesuai ketentuan, memegang sampai jatuh tempo menghindari realisasi fluktuasi harga. Strategi itu tidak menghapus inflasi, biaya peluang (opportunity cost), atau kebutuhan kas mendadak. Bila dana dibutuhkan dua tahun lagi, obligasi dua puluh tahun tidak otomatis aman hanya karena penerbitnya negara: pada durasi sekitar 10, kenaikan imbal hasil 66 bps sudah menghapus kupon bersih setahun.
4. Pendapatan nominal kehilangan daya beli. Pada 2026 sumber kehilangan daya beli adalah harga: imbal hasil riil indeks obligasi pemerintah sekitar −4,82% sampai Oktober, sementara kupon bersih tetap di atas inflasi.
5. Likuiditas menyusut saat dibutuhkan. Imbal hasil indikatif bukan harga eksekusi. Pada periode stres, selisih bid–ask dapat melebar dan seri yang kurang likuid membutuhkan diskon lebih besar untuk dijual. Lelang 27 Oktober memberi gambaran sisi primer: penawaran masuk turun sekitar separuh dibanding lelang sebelumnya, seri SPN tiga bulan tidak dimenangkan, dan imbal hasil yang dimenangkan naik. Likuiditas yang terlihat cukup saat pasar tenang dapat menyusut ketika banyak pemegang ingin menjual pada waktu yang sama.
Transmisi Jangka Pendek: Kurs, Lelang, dan Rapat BI dalam Hitungan Hari
1. Kurs dan US Treasury setiap hari. Harga SBN rupiah merespons kurs dan imbal hasil global pada hari yang sama. Pada Oktober respons itu terpisah: US Treasury 10 tahun turun sekitar 35 bps, dolar AS menguat 1,41% terhadap rupiah sepanjang bulan, dan SUN 10 tahun naik sekitar 59 bps.
2. Lelang SUN dan sukuk negara. Lelang SUN dan lelang sukuk negara masing-masing berlangsung sekitar dua kali sebulan secara bergantian. Hasil lelang 27 Oktober, dengan penawaran masuk Rp31,09 triliun dan dimenangkan Rp20,65 triliun, langsung menjadi acuan harga seri yang beredar.
3. Rapat Dewan Gubernur BI. RDG berikutnya pada 17–18 November dan 15–16 Desember 2026. Keputusan BI-Rate bergerak ke bagian pendek kurva lebih dahulu, seperti terlihat pada Mei–Juni, dan ke kupon SBR serta ST pada tanggal penyesuaian berikutnya.
4. Peristiwa pasar saham. Pada 16 Oktober IHSG turun 11,57% dalam sehari setelah konsultasi MSCI dibuka. Reksa dana pendapatan tetap dan campuran mencatat penurunan 0,91% dan 5,83% pada bulan yang sama; nilai aktiva bersih reksa dana bergerak harian, sehingga pencairan dapat berlangsung dalam hitungan hari.
5. Penyesuaian kupon ritel mengambang. Kupon SBR014 untuk periode 11 Agustus–10 November 2026 ditetapkan 6,60%; periode berikutnya dihitung dari BI-Rate yang berlaku pada tanggal penetapan. Kenaikan BI-Rate sampai ke pemegang SBR dalam satu periode penyesuaian, yaitu tiga bulan.
Transmisi Jangka Panjang: Pasokan, Basis Investor, dan Jatuh Tempo dalam Hitungan Tahun
1. Defisit dan penerbitan bersih. Pemerintah memproyeksikan defisit 2026 sebesar 2,85% PDB (catatan riset). UU APBN 2027 yang disetujui DPR pada 29 September 2026 menetapkan defisit Rp671,16 triliun atau 2,4% PDB, dengan pembiayaan utang Rp876,27 triliun yang terdiri atas SBN neto Rp833,7 triliun dan pinjaman neto Rp42,57 triliun. Penerbitan bruto lebih besar daripada angka neto karena mencakup pembiayaan kembali utang jatuh tempo, sehingga keduanya tidak dapat disamakan.
2. Basis investor. Porsi asing turun dari hampir 40% sekitar sepuluh tahun lalu ke 13,09% pada September 2026, sementara Bank Indonesia memegang 27,04% dan asuransi serta dana pensiun 20,51% (catatan riset). Struktur itu mengurangi kepekaan terhadap arus lintas negara dan menambah ketergantungan pada kapasitas neraca domestik.
3. Klasifikasi pasar saham. Keputusan MSCI atas usulan Standalone Market selambatnya 30 Juni 2027. Keputusan itu menyangkut pasar saham, tetapi arus portofolio asing ke saham dan SBN melewati pasar valuta yang sama.
4. Jatuh tempo seri ritel. ORI030 jatuh tempo 15 Juli 2029 dan 15 Juli 2032, SBR015 pada 10 Oktober 2028 dan 10 Oktober 2030, dan ST017 pada 10 November 2028 dan 10 November 2030. Pemegang seri berkupon tetap menerima kupon 2026 sampai jatuh tempo, sedangkan pemegang seri mengambang menerima kupon yang mengikuti BI-Rate selama periode yang sama.
5. Inflasi dan suku bunga riil. Inflasi tahunan 3,23% pada Oktober dan inflasi inti 2,56% menempatkan kupon bersih contoh draf, 5,85%, sekitar 2,6 poin di atas inflasi tahunan. Ekonom PermataBank Josua Pardede memproyeksikan inflasi akhir 2026 sebesar 3,13% dan tidak menutup kemungkinan kenaikan BI-Rate ke 6,00% pada November atau Desember.
Metode: Jatuh Tempo, Arus Kas, dan Kewajiban
Draf menutup dengan aturan penerapan menurut kebutuhan investor. Saya mempertahankan metodenya dan contoh hitungnya, tanpa aturan alokasi:
- Kesesuaian jatuh tempo dengan kebutuhan kas menentukan apakah fluktuasi harga pernah harus direalisasikan. Pada 2026, pemegang SBN yang jatuh tempo bersamaan dengan kebutuhan dananya tidak merealisasikan penurunan harga yang tercermin pada indeks −2,54%.
- Susunan jatuh tempo bertingkat (maturity ladder) membagi dana ke beberapa tanggal reinvestasi, sehingga tidak seluruh dana diinvestasikan kembali pada satu tingkat imbal hasil.
- Anggaran kerugian harga dapat dihitung dari durasi: pada durasi 6,93, kenaikan imbal hasil 100 bps setara penurunan harga sekitar 6,9%; posisi durasi panjang berarti menerima angka itu sebagai kemungkinan.
- Kupon mengambang dengan batas bawah mengurangi kepekaan terhadap kenaikan suku bunga, dengan konsekuensi tidak dapat diperdagangkan dan pencairan awal yang terbatas.
- Korelasi historis bukan kontrak perlindungan. Pada 2026 saham dan SBN bergerak searah pada sebagian besar bulan.
Tesis draf dapat dinyatakan dengan data 2026: SBN memberi kepastian arus kas ketika struktur jatuh temponya sesuai dengan kewajiban investor, dan memberi kerugian harga ketika durasi yang dipegang melebihi jangka waktu kewajiban itu.
Sintesis: Lima Pertanyaan dan Jawabannya pada 2026
1. Apakah SBN melindungi portofolio ketika saham turun? Dalam arah, tidak: dari delapan bulan IHSG turun, imbal hasil SUN 10 tahun naik pada enam bulan, dan indeks obligasi pemerintah turun 2,54% sampai Oktober. Dalam besarnya, ya: penurunan itu sekitar satu per enam belas penurunan IHSG.
2. Dari mana kerugian SBN datang? Dari harga. Pemerintah membayar kupon dan pokok sesuai jadwal; inflasi 3,23% berada di bawah kupon bersih; yang berubah adalah imbal hasil pasar, naik sekitar 1,5–1,6 poin pada tenor 10 tahun.
3. Bagaimana durasi membedakan hasil? Urutan imbal hasil total 2026 sesuai dengan urutan durasi: pasar uang +3,59%, obligasi korporasi +2,35%, reksa dana pendapatan tetap −0,84%, dan obligasi pemerintah −2,54%.
4. Apa yang berbeda bagi investor asing? Kurs: dolar naik 8,08% terhadap rupiah, sehingga indeks obligasi pemerintah turun sekitar 9,83% dalam dolar.
5. Bagaimana seri ritel mencerminkan kenaikan imbal hasil? Kupon tiga tahun naik 125 bps dari SR024 ke SR025, kupon SBR014 naik dari lantai 6,35% ke 6,60%, dan SBR015 dibuka pada BI-Rate ditambah 100–110 bps.
Sisi Lain: Data yang Sama, Pembacaan Berbeda
SBN tetap menahan kerugian portofolio. Portofolio yang separuhnya saham IHSG dan separuhnya indeks obligasi pemerintah, tanpa penyeimbangan ulang, turun sekitar 22% sampai Oktober, dibanding 41,52% untuk saham saja (ilustrasi saya; IHSG adalah indeks harga tanpa dividen, sedangkan indeks obligasi mencakup kupon). Dengan bacaan ini, arah yang sama tidak meniadakan fungsi SBN sebagai pengurang penurunan.
Arah yang sama juga berlaku saat pasar pulih. Pada kuartal III IHSG naik 7,58%, indeks obligasi pemerintah versi setelah pajak naik 1,62%, dan Agustus mencatat kenaikan 2,34% untuk SBN. Korelasi positif memberi kerugian bersama pada bulan turun dan keuntungan bersama pada bulan naik.
Ada bulan ketika SBN bergerak berlawanan. Pada Mei IHSG turun 11,92% sementara imbal hasil SUN 10 tahun turun sekitar 12 bps. Dengan bacaan ini, perlindungan bekerja pada sebagian bulan dan bergantung pada sumber guncangan, seperti yang ditulis draf dalam tabelnya.
Pembeli baru menerima kupon lebih tinggi. ORI030 menawarkan 7,0% untuk enam tahun dan SBR015 lantai 6,75% untuk dua tahun. Bagi dana yang baru masuk, kenaikan imbal hasil 2026 adalah kenaikan pendapatan; kerugiannya hanya dicatat oleh pemegang seri lama yang menilai portofolionya dengan harga pasar.
Arah yang sama tidak membuktikan sebab yang sama. Pada Oktober saham turun bersamaan dengan konsultasi MSCI, sementara SBN melemah bersamaan dengan lelang yang kekurangan penawaran. Dengan bacaan ini, kesamaan arah pada 2026 dapat berasal dari dua guncangan domestik yang datang bersamaan, tidak dari satu mekanisme.
Titik Uji: Data November dan Akhir Tahun
Temuan dari data sampai awal November: pada 2026 saham dan SBN bergerak searah pada sebagian besar bulan, dengan besar penurunan SBN jauh lebih kecil; urutan imbal hasil total sesuai dengan urutan durasi; dan kenaikan imbal hasil tenor panjang pada Oktober lebih dekat ke komponen domestik daripada ke US Treasury. Data berikut dapat mematahkan temuan itu:
1. Indeks November (IBPA dan Infovesta, awal Desember 2026). Bila IHSG turun pada November sementara INDOBeX Government Bond Total Return naik lebih dari 1%, pola searah 2026 melemah.
2. Lelang SUN November 2026. Penawaran masuk yang kembali di atas Rp60 triliun dengan imbal hasil SUN 10 tahun di bawah 7,20%, sementara US Treasury 10 tahun tetap sekitar 4,9%, menunjukkan bahwa lemahnya permintaan pada lelang Oktober bersifat sementara.
3. RDG BI 17–18 November dan 15–16 Desember. Kenaikan BI-Rate yang diikuti kenaikan imbal hasil 10 tahun lebih dari 25 bps dalam bulan yang sama berarti bagian panjang kurva kembali mengikuti kebijakan, berbeda dengan pola Mei.
4. Imbal hasil total setahun 2026 (data awal Januari 2027). Bila INDOBeX Government Bond Total Return mengakhiri 2026 di atas INDOBeX Corporate Bond Total Return atau indeks reksa dana pasar uang, urutan imbal hasil menurut durasi tidak berlaku untuk setahun penuh.
Sumber Data
Pasar saham dan reksa dana
- IHSG akhir bulan: GoodStats (data Bursa Efek Indonesia, 20 Mei 2026); OJK, Kepala Eksekutif Pengawas Pasar Modal Hasan Fawzi (Kumparan, 5 Juni 2026); Pasardana (30 Juni 2026); tanamduit, ringkasan pasar bulanan Januari, Februari, Maret, April, dan Juli 2026; EmitenNews (31 Agustus 2026); Kontan (2 Oktober dan 4 November 2026).
- Indeks reksa dana Infovesta 90, Direktur Infovesta Utama Wawan Hendrayana (Kontan, 2 Oktober dan 4 November 2026).
- MSCI: pengumuman 27 Januari 2026 (detikFinance, 28 Januari 2026; Okezone); konsultasi 15 Oktober 2026 dan IHSG 16 Oktober (OCBC, 16 Oktober 2026).
Obligasi
- INDOBeX Government dan Corporate Bond Total Return (IBPA melalui Kontan, 1 September, 4 Juli, dan 1 November 2026; PHEI, tabel indeks 4 November 2026); lembar fakta Avrist Prime Bond Fund (30 September 2026); laporan kinerja investasi AIA (Mei 2026).
- Imbal hasil SUN: PHEI melalui tanamduit; laporan AIA; Infovesta (Kontan, 2 Oktober 2026); CORE (Kontan, 1 November 2026); Trading Economics (3 November 2026). Lelang 27 Oktober (Pasardana, 28 Oktober 2026).
- US Treasury: Departemen Keuangan AS, Daily Treasury Par Yield Curve Rates (31 Desember 2025, 30 September dan 3 November 2026).
- Kepemilikan SBN: DJPPR melalui Wakil Menteri Keuangan Juda Agung (Republika, 3 Oktober 2026); KSSK, siaran pers 3 November 2026; catatan riset untuk kepemilikan Bank Indonesia, perbankan, asuransi dan dana pensiun, serta individu.
- PP 91/2021 (DDTCNews, 3 September 2021).
SBN ritel
- SR024 (Kontan, 9 Maret 2026); ORI030 (Bareksa, 7 Juli 2026; Kontan, 2 November 2026); SR025 (Bareksa, 23 September 2026); SBR015 (Bareksa, 25 September dan 27 Oktober 2026); SBR014T4 (Bank Indonesia, suku bunga obligasi pemerintah periode 11 Agustus–10 November 2026); ST017 (Bareksa, 27 Oktober 2026; Kontan, 2 November 2026).
Makro
- Inflasi Oktober 2026 (BPS melalui Kontan, 2 November 2026; Bank Indonesia, 2 November 2026). Pertumbuhan kredit perbankan September 2026 (Bank Indonesia, RDG 20–21 Oktober 2026, melalui BCA Sekuritas). BI-Rate dan rupiah: Bank Indonesia (JISDOR); laporan AIA (Mei 2026); dolar AS terhadap rupiah sepanjang Oktober (Bloomberg melalui Kontan, 2 November 2026). LPS: tingkat bunga penjaminan 3,75% (catatan riset). UU APBN 2027 (InvestorTrust dan Katadata, 29 September 2026). Proyeksi defisit 2026 (catatan riset).
Referensi draf. Draf merujuk DJPPR Kementerian Keuangan, Kementerian Keuangan, Bank Indonesia, Otoritas Jasa Keuangan, Direktorat Jenderal Pajak untuk PP 91/2021, dan data kurva imbal hasil Departemen Keuangan AS (U.S. Treasury). Semua rujukan itu saya pakai melalui data di atas.
Angka turunan dan konflik sumber. Angka berikut adalah turunan saya: durasi termodifikasi pada tabel draf dan pada kurva 27 Oktober; ambang kenaikan imbal hasil yang menghapus kupon bersih; ilustrasi imbal hasil total SUN 10 tahun 2026; perubahan IHSG bulanan dari level penutupan; level IHSG Februari dari perubahan −1,13%; level INDOBeX akhir September dan akhir Juli dari perubahan bulanan; imbal hasil riil dan imbal hasil dalam dolar; ilustrasi harga SR024; perbandingan setelah pajak; selisih SUN–US Treasury pada 3 November; portofolio separuh saham dan separuh obligasi. Konflik sumber: perubahan IHSG Oktober dan sejak awal tahun −16,23% dan −41,25% (Kontan, 1 November) terhadap −16,70% dan −41,52% (Infovesta dan level penutupan); perubahan IHSG Januari −3,67% dan −6,94% dalam artikel tanamduit yang sama, sedangkan level memberi −3,67%; imbal hasil SUN 10 tahun akhir 2025 6,17% (PHEI) dan 6,08% (Trading Economics); imbal hasil SUN 10 tahun akhir Oktober 7,53% (Kontan, 28 Oktober), 7,62% (Bloomberg Technoz), 7,707% (CORE), 7,71% (Trading Economics) dan sekitar 7,64% (30 Oktober) dari seri yang berbeda; imbal hasil 10 tahun akhir April 6,84% (tanamduit) dan 6,85% yang tersirat dari laporan AIA; rasio lelang 27 Oktober 1,51 kali (penawaran terhadap yang dimenangkan) dan 1,04 kali (penawaran terhadap target); masa penawaran ST017 sampai 2 Desember (jadwal sementara DJPPR melalui Bareksa) dan sampai 22 Desember (Kontan); inflasi inti Oktober 2,56% (Bank Indonesia) dan 2,65% (KSSK); INDOBeX Government Bond Total Return versi bruto dan versi setelah pajak, yang memberi angka sejak awal tahun berbeda. Untuk bulan Januari, April, Mei, Juli, dan September, indeks INDOBeX Government Bond Total Return bulanan tidak saya peroleh; untuk Mei dipakai IBPA Government Sukuk Index.
Analisis data, bukan rekomendasi investasi. Data per 4 November 2026.